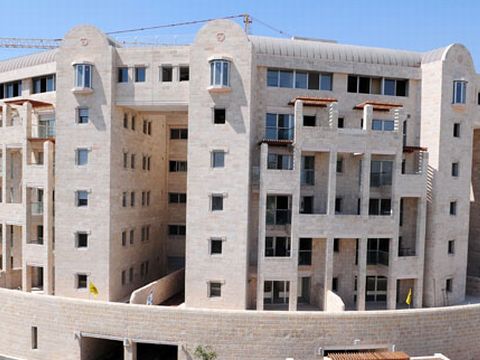
פרויקט ימק"א. מי המוכר [צילום: דניה-סיבוס]
פרויקט ימק"א: האגודה בארה"ב תשלם מס שבח |
נדחתה טענתה לפיה מוכרת הפרויקט הייתה ימק"א ירושלים הנהנית מפטור ממיסים כאגודה ציבורית ● ההליכים חשפו: משרד יגאל ארנון קיבל 6.7 מיליון שקל תמורת טיפולו בפרויקט


אגודת ימק"א האמריקנית תשלם מס שבח על פרויקט ימק"א בירושלים. כך קבע (19.11.12) השופט בדימוס עזרא קמא, ביושבו כוועדת ערר ליד בית המשפט המחוזי בירושלים.
ימק"א ארה"ב טענה, כי המוכרת של המתחם הייתה ימק"א ירושלים, הפטורה ממס מכוח היותה מוסד ציבורי מוכר בידי רשות המיסים. ואולם, קמא קובע חד-משמעית, כי הבעלים והמוכרת הייתה ימק"א ארה"ב, שכן ימק"א ירושלים מעולם לא נרשמה כבעלי המתחם ולכן אין היא יכולה למכור אותו וליהנות מפירות המכירה - ולפיכך החיוב במס שבח הוא על ימק"א ארה"ב.
עוד דחה קמא את טענתה החילופית של ימק"א ארה"ב, לפיה היא שילמה לימק"א ירושלים דמי פינוי בגובה כל התמורה מהעסקה, אותם יש לנכות מתקבוליה - וממילא היתרה לצורכי מס שבח היא אפס. קמא קובע, כי לא הוכח כל תשלום כזה, ולא הייתה כל הצדקה לשלמו כאשר מדובר למעשה באותו גוף.
טענה חילופית נוספת של ימק"א ארה"ב הייתה, כי יש לנכות מהתמורה שקיבלה את היטל ההשבחה שכבר שילמה לעיריית ירושלים, בסך 11 מיליון דולר. קמא דוחה גם אותה, בהסתמכו על פסק דינו של בג"ץ בעתירה שהוגשה נגד ההסכם בין ימק"א לעירייה בעקבות ביקורתו החריפה של מבקר המדינה עליו. בג"ץ קבע, למרות שדחה את העתירה, כי אין לאפשר תשלום היטל השבחה בשווה כסף אלא רק במזומן. לאור זאת, שילמה ימק"א היטל השבחה של 3 מיליון דולר בלבד, ולא תוכר היתרה אותה התחייבה לשלם בביצוע מטלות כגון בניית גן ילדים וחניון.
ימק"א ארה"ב ביקשה לנכות גם 6.7 מיליון שקל ששילמה למשרדו של עו"ד יגאל ארנון בגין טיפולו בפרויקט. קמא קבע, כי היא תוכל לנכות רק סכומים אותם תוכיח לרשות המיסים בתוך 30 יום, ולא תוכל לנכות את שכר הטירחה בגין הליכי השומה והערר. בסיום החלטתו מעיר קמא, כי התוצאה מעוררת אי-נוחות מסוימת, שכן ימק"א היא אכן גוף ציבורי, אך היא מתחייבת מן המסלול בו בחרה האגודה ללכת.
ימק"א ארה"ב טענה, כי המוכרת של המתחם הייתה ימק"א ירושלים, הפטורה ממס מכוח היותה מוסד ציבורי מוכר בידי רשות המיסים. ואולם, קמא קובע חד-משמעית, כי הבעלים והמוכרת הייתה ימק"א ארה"ב, שכן ימק"א ירושלים מעולם לא נרשמה כבעלי המתחם ולכן אין היא יכולה למכור אותו וליהנות מפירות המכירה - ולפיכך החיוב במס שבח הוא על ימק"א ארה"ב.
עוד דחה קמא את טענתה החילופית של ימק"א ארה"ב, לפיה היא שילמה לימק"א ירושלים דמי פינוי בגובה כל התמורה מהעסקה, אותם יש לנכות מתקבוליה - וממילא היתרה לצורכי מס שבח היא אפס. קמא קובע, כי לא הוכח כל תשלום כזה, ולא הייתה כל הצדקה לשלמו כאשר מדובר למעשה באותו גוף.
טענה חילופית נוספת של ימק"א ארה"ב הייתה, כי יש לנכות מהתמורה שקיבלה את היטל ההשבחה שכבר שילמה לעיריית ירושלים, בסך 11 מיליון דולר. קמא דוחה גם אותה, בהסתמכו על פסק דינו של בג"ץ בעתירה שהוגשה נגד ההסכם בין ימק"א לעירייה בעקבות ביקורתו החריפה של מבקר המדינה עליו. בג"ץ קבע, למרות שדחה את העתירה, כי אין לאפשר תשלום היטל השבחה בשווה כסף אלא רק במזומן. לאור זאת, שילמה ימק"א היטל השבחה של 3 מיליון דולר בלבד, ולא תוכר היתרה אותה התחייבה לשלם בביצוע מטלות כגון בניית גן ילדים וחניון.
ימק"א ארה"ב ביקשה לנכות גם 6.7 מיליון שקל ששילמה למשרדו של עו"ד יגאל ארנון בגין טיפולו בפרויקט. קמא קבע, כי היא תוכל לנכות רק סכומים אותם תוכיח לרשות המיסים בתוך 30 יום, ולא תוכל לנכות את שכר הטירחה בגין הליכי השומה והערר. בסיום החלטתו מעיר קמא, כי התוצאה מעוררת אי-נוחות מסוימת, שכן ימק"א היא אכן גוף ציבורי, אך היא מתחייבת מן המסלול בו בחרה האגודה ללכת.

|
פס"ד: ו"ע 5030-02, ימק"א נ' מס שבח ירושלים | |
|
חיוב ימק"א ארה"ב בתשלום מס שבח בגין הפרויקט במתחם האגודה בירושלים
|
עזרא קמא
●
בית המשפט המחוזי בירושלים
|
||
עיתונאי, סופר וחוקר שואה. כתב משפטי באתר ביזפורטל. פרסם 20 ספרים ועשרות מאמרים על השואה.
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| תגיות / עוקבים | לקבלת רשימות חדשות עם הופעתן |
 יגאל ארנון / Arnon Yigal"
יגאל ארנון ושות', משרד עורכי דין ונוטריון / Yigal Arnon & Co, Law Office
מבקר המדינה / The State Comptrollr
עזרא קמא |
|
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| פרויקט ימק"א: האגודה בארה"ב תשלם מס שבח |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |