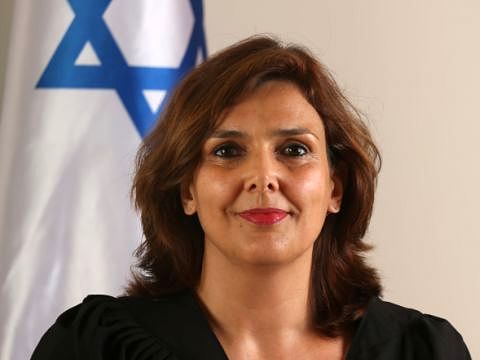
וינשטיין. בסתירה לגישת היסוד [צילום: בוצ'צ'ו]
|
|
רכישת מניות עצמית - ללא מס |
רכישת מניות עצמית בידי חברה אינה מהווה אירוע מס מבחינת בעליה האחרים, וזאת בניגוד לחוזר רשות המיסים ולשני פסקי דין קודמים ● הסיבה: אין התעשרות ואין מימוש


רכישת מניות עצמית בידי חברה אינה מהווה אירוע מס מבחינת בעליה האחרים - קובעת (1.11.20) שופטת בית המשפט המחוזי בחיפה, אורית וינשטיין. היא אינה מסכימה עם הוראות חוזר רשות המיסים משנת 2018 וחולקת על פסיקות קודמות של שופט בית המשפט המחוזי בתל אביב, מגן אלטוביה.
פקיד שומה עכו טען, כי מאחר שכאשר חברה רוכשת מניות של אחד מבעליה, יש לראות זאת כחלוקת דיבידנד לבעלים הנותרים משום שבכך גדל שוויו של חלקם בחברה. וינשטיין קובעת, כי גישה זו עומדת בסתירה לגישת היסוד, ולפיה יש להטיל מס רק בעת מימושו של רווח. במקרה זה, ספק רב אם נוצר רווח לבעלים הנותרים, וגם אם כן - הם לא מימשו אותו ולכן לא ניתן להטיל עליהם מס. פקיד השומה טען, כי יש להתייחס לרכישה כ"הכנסה רעיונית", דהיינו כהכנסה על הנייר - אך וינשטיין דוחה גישה זו.
וינשטיין מנמקת בהרחבה את עמדתה, כאמור, היא סבורה שאין לסטות מעקרון המימוש, והרי בעלי המניות הנותרים לא מימשו את מניותיהם. הם גם לא התעשרו, שכן אומנם שיעור המניות שבידיהם עלה - אך שוויין לא השתנה, שכן במקביל פחת הסכום שבידי החברה משום שהיא קנתה את המניות. במילים אחרות: יש להם יותר מניות בחברה ששווה פחות. גם אם ניתן לטעון שנוצרה להם התעשרות בשל הגברת כוחם בחברה, הם לא מימשו אותה. המצב דומה להקצאת מניות, שגם בה לא חל שינוי בזכויות המשפטיות של הבעלים וגם היא אינה אירוע מס.
מיסוי הרכישה העצמית, ממשיכה וינשטיין, עומד בניגוד לרציונלים שבבסיס עקרון המימוש. אין כל ודאות שאכן יש התעשרות; לא ניתן לכמת את ערכה; ובעלי המניות לא קיבלו סכום כלשהו. "רכישה עצמית של מניות חברה היא כלי משפטי לגיטימי שהמחוקק התיר את השימוש בו כפי שנקבע בחוק החברות. קיימים שיקולים שונים ומגוונים לשימוש באמצעי זה", ואין לראות בו תרגיל מס פסול. "הניסיון לראות בכך כאילו חולק קודם דיבידנד רעיוני לכלל בעלי המניות ולאחר מכן נרכשו המניות של המוכר על-ידי בעלי המניות הנותרים - דווקא הוא זה שנראה מאולץ ומלאכותי, מתוך מטרה להביא לתוצאה עתירת מס", מוסיפה וינשטיין.
לדברי וינשטיין, רכישה עצמית נעשית לעיתים קרובות כדרך לפתור סכסוך בין בעלי מניות העלול לשתק את החברה. במצב זה, לחברה עצמה יש אינטרס להוציא משורותיה את בעל המניות המסוכסך עם שותפיו, זהו אינטרס ענייני של החברה, ולכן אין כל סיבה לפסול מבחינת מיסוי את הרכישה העצמית. היא תוהה: "כלום נאמר כי בכל מקרה שבו בעלי השליטה בחברה קיבלו החלטה עסקית טובה בשם החברה, החלטה שצפויה להניב עלייה בערך החברה וממילא בערך מניותיהם, יש לראותם כאילו קיבלו דיבידנד?!".
וינשטיין קיבלה את ערעורם של בעלי חברת בית חוסן, בעלת בית אבות בנהריה, בנוגע לרכישת מניותיה של ציפורה נוישטאט (18.75%) תמורת 2.5 מיליון שקל בשנת 2013. פקיד שומה עכו קבע שמדובר בעסקה מלאכותית פסולה, ושעל הבעלים הנותרים לשלם מס כאילו קיבלו דיבידנד מהחברה. כאמור, וינשטיין סבורה שאין יסוד לקביעה זו, אף שהיא התבססה על חוזר רשות המיסים ופסקי דין קודמים.
פקיד שומה עכו טען, כי מאחר שכאשר חברה רוכשת מניות של אחד מבעליה, יש לראות זאת כחלוקת דיבידנד לבעלים הנותרים משום שבכך גדל שוויו של חלקם בחברה. וינשטיין קובעת, כי גישה זו עומדת בסתירה לגישת היסוד, ולפיה יש להטיל מס רק בעת מימושו של רווח. במקרה זה, ספק רב אם נוצר רווח לבעלים הנותרים, וגם אם כן - הם לא מימשו אותו ולכן לא ניתן להטיל עליהם מס. פקיד השומה טען, כי יש להתייחס לרכישה כ"הכנסה רעיונית", דהיינו כהכנסה על הנייר - אך וינשטיין דוחה גישה זו.
וינשטיין מנמקת בהרחבה את עמדתה, כאמור, היא סבורה שאין לסטות מעקרון המימוש, והרי בעלי המניות הנותרים לא מימשו את מניותיהם. הם גם לא התעשרו, שכן אומנם שיעור המניות שבידיהם עלה - אך שוויין לא השתנה, שכן במקביל פחת הסכום שבידי החברה משום שהיא קנתה את המניות. במילים אחרות: יש להם יותר מניות בחברה ששווה פחות. גם אם ניתן לטעון שנוצרה להם התעשרות בשל הגברת כוחם בחברה, הם לא מימשו אותה. המצב דומה להקצאת מניות, שגם בה לא חל שינוי בזכויות המשפטיות של הבעלים וגם היא אינה אירוע מס.
מיסוי הרכישה העצמית, ממשיכה וינשטיין, עומד בניגוד לרציונלים שבבסיס עקרון המימוש. אין כל ודאות שאכן יש התעשרות; לא ניתן לכמת את ערכה; ובעלי המניות לא קיבלו סכום כלשהו. "רכישה עצמית של מניות חברה היא כלי משפטי לגיטימי שהמחוקק התיר את השימוש בו כפי שנקבע בחוק החברות. קיימים שיקולים שונים ומגוונים לשימוש באמצעי זה", ואין לראות בו תרגיל מס פסול. "הניסיון לראות בכך כאילו חולק קודם דיבידנד רעיוני לכלל בעלי המניות ולאחר מכן נרכשו המניות של המוכר על-ידי בעלי המניות הנותרים - דווקא הוא זה שנראה מאולץ ומלאכותי, מתוך מטרה להביא לתוצאה עתירת מס", מוסיפה וינשטיין.
לדברי וינשטיין, רכישה עצמית נעשית לעיתים קרובות כדרך לפתור סכסוך בין בעלי מניות העלול לשתק את החברה. במצב זה, לחברה עצמה יש אינטרס להוציא משורותיה את בעל המניות המסוכסך עם שותפיו, זהו אינטרס ענייני של החברה, ולכן אין כל סיבה לפסול מבחינת מיסוי את הרכישה העצמית. היא תוהה: "כלום נאמר כי בכל מקרה שבו בעלי השליטה בחברה קיבלו החלטה עסקית טובה בשם החברה, החלטה שצפויה להניב עלייה בערך החברה וממילא בערך מניותיהם, יש לראותם כאילו קיבלו דיבידנד?!".
וינשטיין קיבלה את ערעורם של בעלי חברת בית חוסן, בעלת בית אבות בנהריה, בנוגע לרכישת מניותיה של ציפורה נוישטאט (18.75%) תמורת 2.5 מיליון שקל בשנת 2013. פקיד שומה עכו קבע שמדובר בעסקה מלאכותית פסולה, ושעל הבעלים הנותרים לשלם מס כאילו קיבלו דיבידנד מהחברה. כאמור, וינשטיין סבורה שאין יסוד לקביעה זו, אף שהיא התבססה על חוזר רשות המיסים ופסקי דין קודמים.
עיתונאי, סופר וחוקר שואה. כתב משפטי באתר ביזפורטל. פרסם 20 ספרים ועשרות מאמרים על השואה.
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| רכישת מניות עצמית - ללא מס |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |