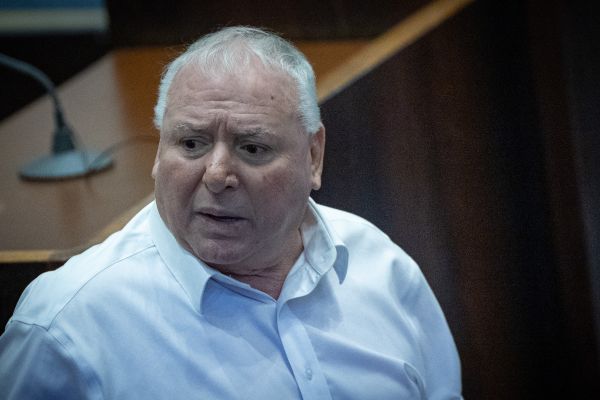
יו"ר הוועדה, רולנד עם-שלם מגיש את הדו"ח למנהל רשות המסים, ערן יעקב [צילום: דוברות רשות המיסים]
הוועדה לרפורמה במיסוי הבינלאומי הגישה את המלצותיה |
הוועדה מונתה על-ידי ערן יעקב מתוך רצון ליעל, לפשט ולייצר ודאות בתהליכים ● בין ההמלצות - לקבוע חזקות חלוטות בדין, אשר בהתקיימן, יקבע אם יחיד הינו תושב ישראל או תושב חוץ.
|

הוועדה לרפורמה בתחום המיסוי הבינלאומי הגישה (יום א', 21.11.21) את מסקנותיה למנהל רשות המיסים בישראל, ערן יעקב. הוועדה מונתה על-ידי יעקב מתוך רצון ליעל, לפשט ולייצר ודאות בתהליכים כגון קביעת מקום המושב של יחידים וחברות, חישוב מס יציאה לעוזבים את הארץ, מנגנוני ההקלה ממסי כפל, הטבות לעולים ותושבים חוזרים, מיסוי הכנסות ודיבידנדים שהופקו מחוץ לישראל, מיסוי פעילות של תושבי חוץ בישראל, מיסוי תושבי ישראל שהם בעלי השליטה בחברות זרות והתאמת המערכת בישראל לסטנדרטים בינלאומיים של מאבק בתכנוני מס והגברת השקיפות בין מדינות. כל זאת במטרה לצמצם מצבים של כפל מס, מחד-גיסא, ולמנוע תכנוני מס הגורעים הכנסות מקופת המדינה, מאידך.
הקמת הוועדה הינה חלק מאסטרטגיה כוללת של מנהל רשות המיסים הנוכחי, שתכליתה לפשט את מערכת המס בישראל, הן על-מנת להקל על הנישומים והן על-מנת לייעל את הגבייה. בראש הוועדה עמד סמנכ"ל בכיר לעניינים מקצועיים ברשות המיסים, רו"ח רולנד עם-שלם, והיא כללה נציגים מרשות המיסים ומינהל הכנסות המדינה לצד נציגים של הלשכות המקצועיות: לשכת עורכי הדין, לשכת רואי החשבון ולשכת יועצי המס. מסקנות הוועדה התקבלו במשותף על דעת כל חבריה.
בין עיקרי ההמלצות:
הקמת הוועדה הינה חלק מאסטרטגיה כוללת של מנהל רשות המיסים הנוכחי, שתכליתה לפשט את מערכת המס בישראל, הן על-מנת להקל על הנישומים והן על-מנת לייעל את הגבייה. בראש הוועדה עמד סמנכ"ל בכיר לעניינים מקצועיים ברשות המיסים, רו"ח רולנד עם-שלם, והיא כללה נציגים מרשות המיסים ומינהל הכנסות המדינה לצד נציגים של הלשכות המקצועיות: לשכת עורכי הדין, לשכת רואי החשבון ולשכת יועצי המס. מסקנות הוועדה התקבלו במשותף על דעת כל חבריה.
בין עיקרי ההמלצות:
- קביעת מקום המושב של יחיד: הוועדה ממליצה לקבוע חזקות חלוטות בדין, אשר בהתקיימן, יקבע אם יחיד הינו תושב ישראל או תושב חוץ.
- הוועדה ממליצה לשנות את סעיף מס היציאה בדרך שימשיך לאפשר לנישום ליהנות, בנסיבות מסוימות, מאפשרות דחיית תשלום המס עד למועד המימוש בפועל של הנכסים אך עם זאת יבטיח את אכיפת תשלום מס היציאה, בין היתר באמצעות דיווחים וערבויות שידרשו מהנישום. כמו-כן, הוועדה המליצה על הוראות אנטי תכנוניות נוספות אשר מטרתם למנוע תכנוני מס שבאמצעותם נישום יעזוב את ישראל במטרה לחסוך מס במכירה העתידית ו/או יקטין את השווי של אותם נכסים לפני מכירתם בפועל.
- הוועדה ממליצה גם להרחיב את חובות הדיווח הקיימות על-מנת להגביר שקיפות ולקבל כלים שיאפשרו להילחם בתכנוני מס אגרסיביים.

|
דוח הועדה לרפורמה במיסוי בין לאומי המוגש למנהל רשות המסים - כסלו תשפ"ב, 11.2021 / דוח | |
|
הוועדה ערכה מחקר משפטי מעמיק ביחס לכלל הנושאים שהיו על סדר יומה והם מאבני הבניין של
תחום המיסוי הבין-לאומי: קביעת מקום המושב של יחידים וחברות1 ,כללי מקום המקור, מס יציאה,
מנגנוני ההקלה ממסי כפל, הטבות לתושבי ישראל לראשונה ותושבים חוזרים, מיסוי הכנסות
ודיבידנדים שהופקו מחוץ לישראל, מיסוי פעילות של תושבי חוץ בישראל, מיסוי תושבי ישראל שה ם
בעלי השליטה בחברות זרות, הרחבת חובות הדיווח של תושבי ישראל, התאמה לסטנדרט בינלאומי
של ה- Forum Global בנושאים של שקיפות וחילופי מידע, סגירת "פרצות מס" הנובעות מתכנוני מס
בין-לאומיים והטמעת ההמלצות של פרויקט ה – BEPS לדין בישראל. חשוב לציין כי המחקר המשווה והסקירות בוצעו באמצעות שימוש במאגרי מידע פומביים שהיו זמינים במועד הסקירות ולא באמצעות פניות רשמיות לרשויות המס במדינות השונות (125 עמ')
|
רולנד עם-שלם
●
רשות המיסים, לשכת יועצי המס בישראל
|
||
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| הוועדה לרפורמה במיסוי הבינלאומי הגישה את המלצותיה |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |



 מהורמונים מביאי אושר ועד 30,000 שנות אבולוציה משותפת: הפיזיולוגיה, הפסיכולוגיה והביולוגיה שמאחורי הדחף הבלתי נשלט להושיט יד, ללטף כלב עוברי אורח ולהרגיע ברגע ...