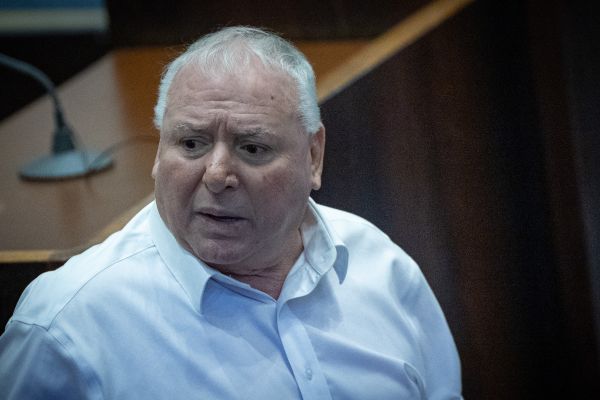
מנירב. התפלמס עם חוות הדעת הנגדית
נשיא לשכת רו"ח לשעבר הורשע בעבירת משמעת |
בית המשפט המחוזי: עופר מנירב פעל בניגוד עניינים, כאשר הגיש לביהמ"ש חוות דעת מטעם חברה שאת דוחותיה ביקר והשתמש בנתונים שלא נודעו לו בביקורת |

נשיא לשכת רואי חשבון לשעבר, עופר מנירב, פעל בניגוד עניינים פסול כאשר העניק חוות דעת לחברה ששימש כרואה החשבון המבקר שלה. שופט בית המשפט המחוזי בירושלים, נמרוד פלקס, הרשיע את מנירב בעבירה משמעתית והחזיר את עניינו לוועדת המשמעת אשר תגזור את עונשו. מנירב ממשיך להיות פעיל מרכזי בלשכה והוא גם מעורב בהליכים משפטיים רבים, בעיקר נגד רשות המיסים.
תקנות ניגוד העניינים החלות על רואה חשבון קובעות: "חזקה שרואה חשבון מבקר מצוי בניגוד עניינים או שנפגעה אי-תלותו במבוקר, אם הוא עסק או עוסק במהלך תקופת הביקורת, או בשנה שקדמה לה, במישרין או בעקיפין, בעיסוק אחר או בפעולה כמפורט להלן... מתן חוות דעת מומחה בענייני המבוקר במסגרת הליך משפטי, לרבות בוררות או גישור, למעט אם הוא מעיד על נתונים שידועים לו אגב עריכת הביקורת או תפקידו כרואה חשבון מבקר".
מנירב לא הכחיש, שהגיש (תמורת תשלום) חוות דעת מומחה במסגרת הליך משפטי, מטעם חברת דיאליט שהוא היה רואה החשבון המבקר שלה, בהליך מול אברהם הרר. הוא הכחיש את טענת היחידה לאכיפת דין משמעתי במשרד המשפטים, לפיה השתמש בחוות הדעת גם בנתונים שנודעו לו שלא במסגרת הביקורת. ועדת המשמעת זיכתה את מנירב, אך פלקס קיבל ׁ(22.5.23) את ערעורה של המועצה.
פלקס פותח בדחיית טענותיו של מנירב להגנה מן הצדק, אשר נדחו גם בידי ועדת המשמעת, והוא אף קובע שלא נפלו פגמים בהתנהלותה של היחידה לאכיפה. במיוחד הוא דוחה את טענתו של מנירב לפיה מדובר היה ב"סיכול פוליטי". לדברי פלקס, העובדות אינן שנויות במחלוקת, ולכן אין מקום לקביעת הוועדה לפיה היחידה הייתה צריכה לנהל פעולות חקירה נוספות. אין גם יסוד לטענתו של מנירב לפיה הגנתו נפגעה בשל התנהגות היחידה, שכן התכתבותו עימה מוכיחה בבירור שהוא ידע היטב מהן הטענות נגדו.
במצב זה, ממשיך פלקס, הנטל הוא על מנירב להוכיח שהשתמש רק במידע שעמד לרשותו כרואה החשבון המבקר של דיאליט. גם אם הנטל היה על היחידה, הרי ש"שהוכח פוזיטיבית, כי חוות הדעת אותה הגיש המשיב כאמור, אינה משום מתן עדות על נתונים הידועים לו אגב תפקידו כרואה חשבון מבקר". לדברי פלקס רואה חשבון מבקר רשאי אך ורק להעיד על הנתונים הידועים לו מעבודת הביקורת, ואין הוא רשאי (למשל) להתפלמס עם חוות הדעת של הצד שכנגד, כפי שעשה מנירב.
פלקס מדגיש: "התקנה מושא דיוננו הותקנה על-רקע החשיבות הרבה בהבטחת אי-תלותו של רואה חשבון מבקר. הדרישה לאי-תלות היא תנאי חיוני לתפקוד רואה החשבון המבקר. אי-תלותו של רואה החשבון המבקר היא התשתית עליה בנוי מקצוע ראיית החשבון... עצמאות רואה החשבון המבקר עלולה להיפגע מקום בו הוא מבצע עבור החברה פעולות
החורגות ממלאכת הביקורת, כדוגמת מתן חוות דעת וייעוץ בעניינים שאינם כרוכים בעבודת הביקורת. מטעם זה קיימת חשיבות רבה לכך, כי פעולת רואה החשבון המבקר תיוחד ותופרד מפעילויות אחרות שהוא מבצע עבור החברה בכובעו כרואה חשבון, ולא כמבקר".
פלקס קובע, כי ברור שמנירב כלל בחוות הדעת גם נתונים שנודעו לו שלא אגב הביקורת של דוחות דיאליט לחברת 2016 - שכן הוא מתפלמס עם חוות הדעת מטעם הרר שהוגשה רק ב-2020. שמירת אי-תלותו של רואה החשבון המבקר מחייבת להפריד בין מידע על הליכים משפטיים הנחוץ לו לצורכי הביקורת, לבין נטילת חלק פעיל מטעמו של המבוקר באותם הליכים. כאמור, מנירב נטל חלק בהליך, קיבל תשלום והשתמש במידע שלא הגיע לרשותו במהלך הביקורת. את המדינה ייצגו עוה"ד ערן זלר ונוי חסון, ואת מנירב - עוה"ד ניר שוסטר ושגיא מור.
תקנות ניגוד העניינים החלות על רואה חשבון קובעות: "חזקה שרואה חשבון מבקר מצוי בניגוד עניינים או שנפגעה אי-תלותו במבוקר, אם הוא עסק או עוסק במהלך תקופת הביקורת, או בשנה שקדמה לה, במישרין או בעקיפין, בעיסוק אחר או בפעולה כמפורט להלן... מתן חוות דעת מומחה בענייני המבוקר במסגרת הליך משפטי, לרבות בוררות או גישור, למעט אם הוא מעיד על נתונים שידועים לו אגב עריכת הביקורת או תפקידו כרואה חשבון מבקר".
מנירב לא הכחיש, שהגיש (תמורת תשלום) חוות דעת מומחה במסגרת הליך משפטי, מטעם חברת דיאליט שהוא היה רואה החשבון המבקר שלה, בהליך מול אברהם הרר. הוא הכחיש את טענת היחידה לאכיפת דין משמעתי במשרד המשפטים, לפיה השתמש בחוות הדעת גם בנתונים שנודעו לו שלא במסגרת הביקורת. ועדת המשמעת זיכתה את מנירב, אך פלקס קיבל ׁ(22.5.23) את ערעורה של המועצה.
פלקס פותח בדחיית טענותיו של מנירב להגנה מן הצדק, אשר נדחו גם בידי ועדת המשמעת, והוא אף קובע שלא נפלו פגמים בהתנהלותה של היחידה לאכיפה. במיוחד הוא דוחה את טענתו של מנירב לפיה מדובר היה ב"סיכול פוליטי". לדברי פלקס, העובדות אינן שנויות במחלוקת, ולכן אין מקום לקביעת הוועדה לפיה היחידה הייתה צריכה לנהל פעולות חקירה נוספות. אין גם יסוד לטענתו של מנירב לפיה הגנתו נפגעה בשל התנהגות היחידה, שכן התכתבותו עימה מוכיחה בבירור שהוא ידע היטב מהן הטענות נגדו.
במצב זה, ממשיך פלקס, הנטל הוא על מנירב להוכיח שהשתמש רק במידע שעמד לרשותו כרואה החשבון המבקר של דיאליט. גם אם הנטל היה על היחידה, הרי ש"שהוכח פוזיטיבית, כי חוות הדעת אותה הגיש המשיב כאמור, אינה משום מתן עדות על נתונים הידועים לו אגב תפקידו כרואה חשבון מבקר". לדברי פלקס רואה חשבון מבקר רשאי אך ורק להעיד על הנתונים הידועים לו מעבודת הביקורת, ואין הוא רשאי (למשל) להתפלמס עם חוות הדעת של הצד שכנגד, כפי שעשה מנירב.
פלקס מדגיש: "התקנה מושא דיוננו הותקנה על-רקע החשיבות הרבה בהבטחת אי-תלותו של רואה חשבון מבקר. הדרישה לאי-תלות היא תנאי חיוני לתפקוד רואה החשבון המבקר. אי-תלותו של רואה החשבון המבקר היא התשתית עליה בנוי מקצוע ראיית החשבון... עצמאות רואה החשבון המבקר עלולה להיפגע מקום בו הוא מבצע עבור החברה פעולות
החורגות ממלאכת הביקורת, כדוגמת מתן חוות דעת וייעוץ בעניינים שאינם כרוכים בעבודת הביקורת. מטעם זה קיימת חשיבות רבה לכך, כי פעולת רואה החשבון המבקר תיוחד ותופרד מפעילויות אחרות שהוא מבצע עבור החברה בכובעו כרואה חשבון, ולא כמבקר".
פלקס קובע, כי ברור שמנירב כלל בחוות הדעת גם נתונים שנודעו לו שלא אגב הביקורת של דוחות דיאליט לחברת 2016 - שכן הוא מתפלמס עם חוות הדעת מטעם הרר שהוגשה רק ב-2020. שמירת אי-תלותו של רואה החשבון המבקר מחייבת להפריד בין מידע על הליכים משפטיים הנחוץ לו לצורכי הביקורת, לבין נטילת חלק פעיל מטעמו של המבוקר באותם הליכים. כאמור, מנירב נטל חלק בהליך, קיבל תשלום והשתמש במידע שלא הגיע לרשותו במהלך הביקורת. את המדינה ייצגו עוה"ד ערן זלר ונוי חסון, ואת מנירב - עוה"ד ניר שוסטר ושגיא מור.

|
עב"י 17253-12-22, היחידה לאכיפת דין משמעתי נ' עופר מנירב / פס"ד | |
|
הרשעת נשיא לשכת רואי חשבון לשעבר בעבירה משמעתית של ניגוד עניינים
|
נמרוד פלקס
●
בית המשפט המחוזי בירושלים
|
||
עיתונאי, סופר וחוקר שואה. כתב משפטי באתר ביזפורטל. פרסם 20 ספרים ועשרות מאמרים על השואה.
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| נשיא לשכת רו"ח לשעבר הורשע בעבירת משמעת |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |