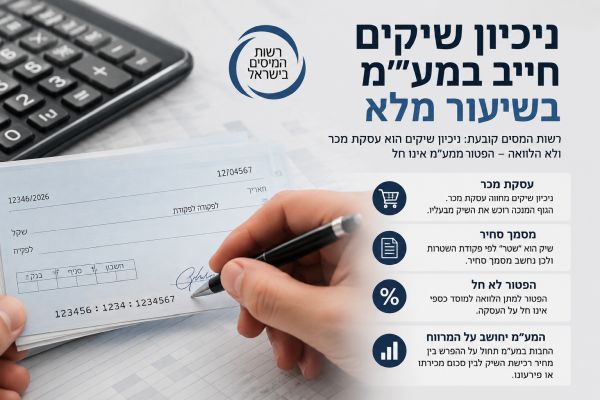
מכה אפשרית למנכי השיקים [עיבוד AI]
רשות המיסים: ניכיון שיקים חייב במע"מ בשיעור מלא |
הרשות קובעת בנייר עמדה חדש כי ניכיון שיקים בידי גופים חוץ-בנקאיים הוא עסקת מכר ולא הלוואה ● החבות במע"מ תחול על ההפרש שבין מחיר רכישת השיק לבין סכום מכירתו או פירעונו ● הפטור הקבוע בחוק למתן הלוואה למוסד כספי אינו חל על העסקה |

|
||||||||||||||||||||||||||||

רשות המיסים מבהירה כי עסקות ניכיון שיקים שמבצעים גופים חוץ-בנקאיים חייבות במע"מ בשיעור מלא. בנייר עמדה מקצועי שפרסמה הרשות (26.8.26) היא קובעת כי ניכיון שיק אינו בגדר מתן הלוואה, אלא עסקת מכר שבה השיק עצמו הוא הנכס הנמכר.
ניכיון שיקים הוא שירות שבו בעל שיק שמועד פירעונו עתידי מקבל תמורתו כסף מיד, בניכוי עמלה או סכום המגלם את עלות העסקה. גופים חוץ-בנקאיים משתמשים בשירות זה כאחת החלופות למימון שמציעה המערכת הבנקאית.
לא הלוואה אלא רכישת השיק
עמדת רשות המיסים נשענת בין היתר על פסיקת בג"ץ, שלפיה ניכיון שיקים הוא עסקת מכר: הגוף המנכה רוכש למעשה את השיק מבעליו. הרשות מציינת כי שיק נכלל בהגדרת "שטר" לפי פקודת השטרות, וככל שלא הוגבלה סחירותו הוא נחשב מסמך סחיר.
לקביעה זו יש משמעות מעשית לעניין חבות המס. חוק מע"מ קובע הסדר מיוחד לעוסק שמוכר ורוכש ניירות ערך או מסמכים סחירים. לצורכי החוק, מכירתם, פירעונם או פדיונם נחשבים כאילו העוסק סיפק שירות תיווך.
רשות המיסים דוחה בכך את האפשרות לראות בניכיון השיק הלוואה הנהנית מהפטור הקבוע בחוק לגבי מתן הלוואה מאת עוסק למוסד כספי. לפי העמדה החדשה, מאחר שמדובר ברכישת מסמך סחיר ולא בהלוואה, הפטור אינו חל.
ניכיון שיקים הוא שירות שבו בעל שיק שמועד פירעונו עתידי מקבל תמורתו כסף מיד, בניכוי עמלה או סכום המגלם את עלות העסקה. גופים חוץ-בנקאיים משתמשים בשירות זה כאחת החלופות למימון שמציעה המערכת הבנקאית.
לא הלוואה אלא רכישת השיק
עמדת רשות המיסים נשענת בין היתר על פסיקת בג"ץ, שלפיה ניכיון שיקים הוא עסקת מכר: הגוף המנכה רוכש למעשה את השיק מבעליו. הרשות מציינת כי שיק נכלל בהגדרת "שטר" לפי פקודת השטרות, וככל שלא הוגבלה סחירותו הוא נחשב מסמך סחיר.
לקביעה זו יש משמעות מעשית לעניין חבות המס. חוק מע"מ קובע הסדר מיוחד לעוסק שמוכר ורוכש ניירות ערך או מסמכים סחירים. לצורכי החוק, מכירתם, פירעונם או פדיונם נחשבים כאילו העוסק סיפק שירות תיווך.
רשות המיסים דוחה בכך את האפשרות לראות בניכיון השיק הלוואה הנהנית מהפטור הקבוע בחוק לגבי מתן הלוואה מאת עוסק למוסד כספי. לפי העמדה החדשה, מאחר שמדובר ברכישת מסמך סחיר ולא בהלוואה, הפטור אינו חל.
עיתונאי וראש מערכת החדשות. חשבון ב-X  ; פייסבוק
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| רשות המיסים: ניכיון שיקים חייב במע"מ בשיעור מלא |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |

 ההכנסות הוכפלו ל-261.9 מיליון דולר וקופת המזומנים תפחה ל-641.6 מיליון דולר