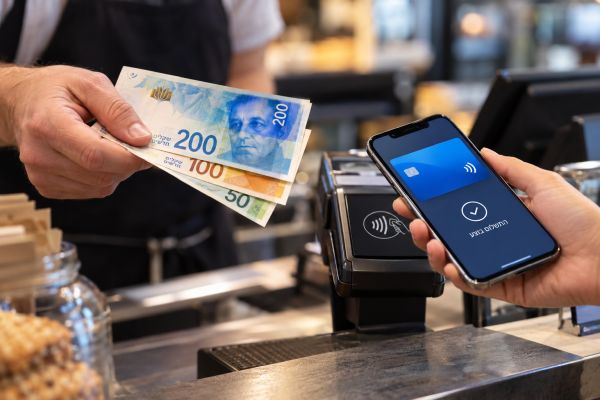
המזומן מאבד גובה, אבל בנק ישראל מזהיר מפני היעלמותו [עיבוד AI]
פחות משלמים במזומן, אבל 70% מהישראלים לא מוכנים לוותר עליו |
סקירה חדשה של בנק ישראל מגלה כי שיעור המשתמשים במזומן מדי שבוע ירד מ-80% ל-48% בתוך שש שנים ● התשלומים בטלפון מזנקים, אך המזומן עדיין ממלא תפקיד מרכזי במשק ● בבנק ישראל מזהירים מפגיעה בנגישות לכסף מזומן ומדגישים את חשיבותו בעתות חרום |

המזומן הולך ומאבד את מקומו בקניות היומיומיות של הישראלים, אבל הוא רחוק מלהיעלם. סקירה חדשה שמפרסם (ב', 12.10.26) בנק ישראל מגלה כי בתוך שש שנים צנח שיעור הישראלים המשתמשים במזומן לפחות פעם בשבוע מ-80% ל-48%. במקביל, השימוש בארנקים דיגיטליים זינק מ-5% ל-47%. למרות המהפכה בהרגלי התשלום, כ-70% מהציבור עדיין מעוניינים להמשיך להשתמש בשטרות ובמטבעות גם בשנים הבאות.
הסקירה, שהוכנה במחלקת המטבע בבנק ישראל, מציגה תמונה מורכבת: מצד אחד, הציבור מאמץ במהירות את התשלומים באמצעות הטלפון הנייד ואת היישומונים להעברת כספים. מצד שני, המזומן נותר אמצעי תשלום חשוב, במיוחד בעסקות קטנות, בקרב אוכלוסיות מסוימות ובמצבי חירום שבהם מערכות החשמל והתקשורת עלולות להיפגע.
הישראלים עוברים לתשלום בטלפון
על-פי סקר הרגלי השימוש של בנק ישראל, בשנת 2019 השתמשו כ-80% מהציבור במזומן לפחות פעם בשבוע. בשנת 2025 ירד שיעורם ל-48% בלבד. באותה תקופה התחוללה מהפכה הפוכה בארנקים הדיגיטליים, דוגמת אפל פיי וגוגל וולט: שיעור המשתמשים בהם לפחות פעם בשבוע עלה מ-5% ל-47%.
המעבר לתשלומים דיגיטליים אינו מתרחש רק על חשבון המזומן. לפי הסקירה, חלק גדול מהמעבר לארנקים דיגיטליים בא על חשבון השימוש בכרטיסי אשראי פיזיים. כאשר אנשים משלמים באמצעות הטלפון, הם נזקקים פחות לשליפת הכרטיס מהארנק, ובמקרים רבים גם אינם נושאים עמם ארנק כלל.
ההשפעה ניכרת גם בתשלומים בין אנשים פרטיים ובשירותים יומיומיים. יישומונים כמו ביט ופייבוקס החליפו במקרים רבים העברת שטרות מיד ליד, בעוד יישומונים ייעודיים מאפשרים לשלם על חנייה, דלק ושירותים נוספים בלי להשתמש במזומן.
בחנויות הקטנות המזומן עדיין מככב
למרות הירידה בתדירות השימוש, המזומן ממשיך לתפוס חלק ניכר מהפעילות הכלכלית השוטפת. לפי סקר יומן ההוצאות של הלשכה המרכזית לסטטיסטיקה לשנת 2023, כ-43% ממספר העסקות המדווחות בוצעו במזומן, והן היוו כ-32% משוויין הכולל.
ההבדל בין מספר העסקות לשוויין מוסבר בעיקר בכך שהמזומן נפוץ יותר בתשלומים קטנים. בעסקות של עד עשרה שקלים בוצעו 63% מהתשלומים במזומן. בעסקות שבין עשרה ל-20 שקלים ירד שיעורו ל-50%, ובעסקות שבין 200 ל-500 שקלים הוא הסתכם ב-31%. בעסקות שמעל 1,000 שקלים רק כרבע מהתשלומים בוצעו במזומן.
גם בין קבוצות האוכלוסייה קיימים פערים ניכרים. בחברה הערבית בוצעו 75% מהעסקות המדווחות במזומן, לעומת 29% בחברה היהודית החרדית ו-15% בחברה היהודית שאינה חרדית. גם למצב החברתי-כלכלי השפעה משמעותית: ביישובים המדורגים נמוך במדד החברתי-כלכלי שיעור העסקות במזומן עמד על 57%, לעומת 27% ביישובים בדירוג בינוני ו-14% בלבד ביישובים בדירוג גבוה.
יש להדגיש כי נתוני העסקות מבוססים על סקר משנת 2023, ואינם משקפים בהכרח את דפוסי התשלום בשנת 2026. נוסף על כך, הסקר מתייחס להוצאות שנרשמו במשך שמונה ימים רצופים ומכסה כמחצית מהוצאות משקי הבית, ולא את כלל הפעילות הכלכלית במשק.
למה הישראלים עדיין אוהבים מזומן
אחד הממצאים המעניינים בסקירה הוא הפער בין הרגלי התשלום בפועל לבין הרצון לשמור על האפשרות להשתמש במזומן. אף ששיעור המשתמשים בו יורד, כ-70% מהציבור מבקשים להמשיך להשתמש בו בעתיד. שיעור זה נותר יציב לאורך המדידות.
כ-40% מהנשאלים שציינו את יתרונות המזומן הצביעו על תרומתו לשליטה בהוצאות. בניגוד לכרטיס אשראי, שבו החיוב עשוי להתבצע במועד מאוחר יותר, תשלום במזומן מאפשר לראות מיד כמה כסף נותר בארנק. עבור חלק מהצרכנים, זוהי דרך פשוטה להימנע מהתחייבויות עתידיות ולעקוב אחר הוצאותיהם.
לבעלי עסקים קטנים יש סיבות נוספות להעדיף מזומן. הכסף מתקבל מיד, אין צורך להמתין לסליקת התשלום, והעסקה סופית מבחינת העברת הכסף. עם זאת, המזומן כרוך גם בעלויות טיפול, שמירה והפקדה, ולכן אין להסיק כי הוא בהכרח אמצעי התשלום הזול ביותר לכל עסק.
בשעת חירום - השטרות הופכים לרשת ביטחון
המלחמה והמבצעים הצבאיים של השנים האחרונות המחישו לבנק ישראל את חשיבותו של המזומן כאמצעי תשלום שאינו תלוי בחיבור לאינטרנט, ברשתות סלולריות או במערכות תשלום ממוחשבות.
כ-70% מהנשאלים בסקר סבורים שחשוב להחזיק מזומן בבית או בארנק למקרה של תקלה טכנית באמצעי התשלום הדיגיטליים. כ-40% מייחסים חשיבות להחזקת מזומן בבית לקראת משבר ביטחוני או כלכלי. בבנק ישראל מציינים כי מאז פרוץ מלחמת 7 באוקטובר עלה שיעור הנשאלים שדיווחו כי הגדילו את כמות המזומן המוחזקת בביתם.
גם כאשר מערכות התשלום הממוחשבות אינן זמינות, אפשר לבצע עסקות במזומן, כל עוד קיימים שטרות ומטבעות זמינים ובית העסק מסוגל להמשיך לפעול. משום כך מדגיש בנק ישראל כי אין די בשמירה על כסף מזומן בכספות, ויש להבטיח גם את תפקודם של מערכי ההפצה, המשיכה והקבלה של המזומן.
הבנק ערך תרגילים שנועדו לבחון את המשך אספקת שירותי המזומן בתרחישים של עלטה והפסקות חשמל. במלחמה ובמבצעים הצבאיים הפעילה מחלקת המטבע חדר מצב למעקב אחר הביקוש למזומן ולמתן הנחיות למערכת הבנקאית.
פחות מזומן חדש נכנס למחזור
השינוי בהרגלי התשלום ניכר גם בנתוני מחזור המטבע - סך השטרות והמטבעות שהנפיק בנק ישראל ושמוחזקים בידי הציבור ובכספות הבנקים. לאחר שנים של גידול מהיר, קצב התרחבות המחזור הואט משמעותית.
בשנים 2021 עד 2023 גדל מחזור המטבע בקצב שנתי ממוצע של כ-7%. בשנת 2024 הסתכם הגידול ב-1.8% בלבד, ובשנת 2025 ב-2.4%. זאת לעומת שנת 2020, שבה זינק מחזור המטבע ב-21%, תוספת של כ-19 מיליארד שקלים, בעקבות התפרצות מגפת הקורונה.
בשנה הראשונה לאחר פרוץ מלחמת 7 באוקטובר נרשם גידול של כ-6% במחזור. אולם ברבעון האחרון של 2024 ובתחילת 2025 נרשמה ירידה, ולאחריה התייצב המחזור ברמה נמוכה מזו שנרשמה בספטמבר 2024.
חשוב להבחין בין כמות הכסף המזומן במחזור לבין תדירות השימוש בו. עלייה במחזור אינה מעידה בהכרח על עלייה במספר העסקות במזומן, שכן חלק מהכסף מוחזק לצורך חיסכון, ביטחון או היערכות לחירום.
בסוף שנת 2025 היווה מחזור המטבע בישראל 6.4% מהתוצר המקומי הגולמי. מדובר בשיעור נמוך מזה שבגוש האירו, כ-10%, ובשווייץ, כ-9%, אך גבוה מזה שבאוסטרליה, כ-4%, ובבריטניה, כ-3%.
יותר מכשירי משיכה, אבל ההפקדה עדיין מוגבלת
בישראל פועלים כיום כ-9,150 מכשירים אוטומטיים למשיכת מזומן. כ-2,600 מהם מופעלים בידי בנקים, והיתר בידי חברות חוץ-בנקאיות. בניגוד למגמת הירידה במספר המכשירים במדינות רבות, בישראל מספרם ממשיך לגדול, בעיקר בשל התרחבות פעילותן של החברות החוץ-בנקאיות.
המשיכה הממוצעת ממכשיר בנקאי עומדת על כ-1,650 שקלים, לעומת כ-500 שקלים ממכשיר חוץ-בנקאי. הבנקים הם עדיין האפשרות המועדפת על הציבור למשיכת מזומן, בעיקר בשל העמלות הנמוכות יחסית.
אלא שבתחום הפקדת המזומן המצב מורכב יותר. רק מכשירים בנקאיים מאפשרים להפקיד כסף, וגם בהם ניתן לבצע הפקדה רק באמצעות מכשיר של הבנק שבו מתנהל חשבון הלקוח. זאת בניגוד למשיכת מזומן, שאפשר לבצע גם במכשיר של בנק אחר.
ההבדל מורגש במיוחד אצל בעלי עסקים קטנים, הזקוקים לשירותי הפקדה בתדירות גבוהה. שביעות הרצון של הציבור משירותי משיכת מזומן עומדת על קרוב לארבע נקודות מתוך חמש, אך שביעות הרצון של בעלי העסקים הקטנים משירותי ההפקדה נמוכה יותר ועומדת על מעט יותר משלוש נקודות.
החשש: יום אחד לא יהיה היכן למשוך מזומן
בנק ישראל מזהיר מפני מעגל שעלול להזין את עצמו: ככל שהציבור ישתמש פחות במזומן, כך תקטן הכדאיות הכלכלית בהפעלת מכשירי משיכה, בשינוע כספים ובהחזקת תשתיות המאפשרות לעסקים לקבל מזומן. אם השירותים האלה יצטמצמו, הציבור יתקשה עוד יותר להשתמש בכסף מזומן, גם אם ירצה בכך.
החשש אינו ייחודי לישראל. במדינות רבות החלו לקדם בשנים האחרונות חקיקה שנועדה להבטיח את נגישות המזומן ואת האפשרות לשלם באמצעותו. בגוש האירו, בבריטניה, בשוודיה ובמדינות נוספות ננקטים צעדים לשימור התשתיות, ובחלקן גם להסדרת חובת קבלת מזומן בבתי עסק.
בנק ישראל מציין כי ככל שהצעדים לשימור תשתיות המזומן יינקטו שלב מוקדם יותר, כאשר השימוש בו עדיין נפוץ, כך יהיה קל וזול יותר לשמר את המערכת. אם ימתינו עד שהתשתיות יצטמצמו משמעותית, החזרתן לפעילות עלולה להיות מורכבת ויקרה יותר.
הסקירה אינה מציגה תוכנית חקיקה מפורטת או לוח זמנים להטלת חובה חדשה על בתי עסק לקבל מזומן. עם זאת, הבנק מבהיר כי הבטחת נגישותו של המזומן ושימור האפשרות להשתמש בו נכללים ביעדיו לשנים הקרובות.
המסר העולה מהסקירה הוא שהמעבר לאמצעי תשלום מתקדמים אינו מחייב ויתור על השטרות והמטבעות. הציבור יכול להמשיך לשלם בטלפון הנייד או בכרטיס אשראי, אך בנק ישראל מבקש להבטיח שגם מי שמעדיף לשלם במזומן, ומי שיזדקק לו בשעת חירום, יוכל להמשיך לעשות זאת.
הסקירה, שהוכנה במחלקת המטבע בבנק ישראל, מציגה תמונה מורכבת: מצד אחד, הציבור מאמץ במהירות את התשלומים באמצעות הטלפון הנייד ואת היישומונים להעברת כספים. מצד שני, המזומן נותר אמצעי תשלום חשוב, במיוחד בעסקות קטנות, בקרב אוכלוסיות מסוימות ובמצבי חירום שבהם מערכות החשמל והתקשורת עלולות להיפגע.
הישראלים עוברים לתשלום בטלפון
על-פי סקר הרגלי השימוש של בנק ישראל, בשנת 2019 השתמשו כ-80% מהציבור במזומן לפחות פעם בשבוע. בשנת 2025 ירד שיעורם ל-48% בלבד. באותה תקופה התחוללה מהפכה הפוכה בארנקים הדיגיטליים, דוגמת אפל פיי וגוגל וולט: שיעור המשתמשים בהם לפחות פעם בשבוע עלה מ-5% ל-47%.
המעבר לתשלומים דיגיטליים אינו מתרחש רק על חשבון המזומן. לפי הסקירה, חלק גדול מהמעבר לארנקים דיגיטליים בא על חשבון השימוש בכרטיסי אשראי פיזיים. כאשר אנשים משלמים באמצעות הטלפון, הם נזקקים פחות לשליפת הכרטיס מהארנק, ובמקרים רבים גם אינם נושאים עמם ארנק כלל.
ההשפעה ניכרת גם בתשלומים בין אנשים פרטיים ובשירותים יומיומיים. יישומונים כמו ביט ופייבוקס החליפו במקרים רבים העברת שטרות מיד ליד, בעוד יישומונים ייעודיים מאפשרים לשלם על חנייה, דלק ושירותים נוספים בלי להשתמש במזומן.
בחנויות הקטנות המזומן עדיין מככב
למרות הירידה בתדירות השימוש, המזומן ממשיך לתפוס חלק ניכר מהפעילות הכלכלית השוטפת. לפי סקר יומן ההוצאות של הלשכה המרכזית לסטטיסטיקה לשנת 2023, כ-43% ממספר העסקות המדווחות בוצעו במזומן, והן היוו כ-32% משוויין הכולל.
ההבדל בין מספר העסקות לשוויין מוסבר בעיקר בכך שהמזומן נפוץ יותר בתשלומים קטנים. בעסקות של עד עשרה שקלים בוצעו 63% מהתשלומים במזומן. בעסקות שבין עשרה ל-20 שקלים ירד שיעורו ל-50%, ובעסקות שבין 200 ל-500 שקלים הוא הסתכם ב-31%. בעסקות שמעל 1,000 שקלים רק כרבע מהתשלומים בוצעו במזומן.
גם בין קבוצות האוכלוסייה קיימים פערים ניכרים. בחברה הערבית בוצעו 75% מהעסקות המדווחות במזומן, לעומת 29% בחברה היהודית החרדית ו-15% בחברה היהודית שאינה חרדית. גם למצב החברתי-כלכלי השפעה משמעותית: ביישובים המדורגים נמוך במדד החברתי-כלכלי שיעור העסקות במזומן עמד על 57%, לעומת 27% ביישובים בדירוג בינוני ו-14% בלבד ביישובים בדירוג גבוה.
יש להדגיש כי נתוני העסקות מבוססים על סקר משנת 2023, ואינם משקפים בהכרח את דפוסי התשלום בשנת 2026. נוסף על כך, הסקר מתייחס להוצאות שנרשמו במשך שמונה ימים רצופים ומכסה כמחצית מהוצאות משקי הבית, ולא את כלל הפעילות הכלכלית במשק.
למה הישראלים עדיין אוהבים מזומן
אחד הממצאים המעניינים בסקירה הוא הפער בין הרגלי התשלום בפועל לבין הרצון לשמור על האפשרות להשתמש במזומן. אף ששיעור המשתמשים בו יורד, כ-70% מהציבור מבקשים להמשיך להשתמש בו בעתיד. שיעור זה נותר יציב לאורך המדידות.
כ-40% מהנשאלים שציינו את יתרונות המזומן הצביעו על תרומתו לשליטה בהוצאות. בניגוד לכרטיס אשראי, שבו החיוב עשוי להתבצע במועד מאוחר יותר, תשלום במזומן מאפשר לראות מיד כמה כסף נותר בארנק. עבור חלק מהצרכנים, זוהי דרך פשוטה להימנע מהתחייבויות עתידיות ולעקוב אחר הוצאותיהם.
לבעלי עסקים קטנים יש סיבות נוספות להעדיף מזומן. הכסף מתקבל מיד, אין צורך להמתין לסליקת התשלום, והעסקה סופית מבחינת העברת הכסף. עם זאת, המזומן כרוך גם בעלויות טיפול, שמירה והפקדה, ולכן אין להסיק כי הוא בהכרח אמצעי התשלום הזול ביותר לכל עסק.
בשעת חירום - השטרות הופכים לרשת ביטחון
המלחמה והמבצעים הצבאיים של השנים האחרונות המחישו לבנק ישראל את חשיבותו של המזומן כאמצעי תשלום שאינו תלוי בחיבור לאינטרנט, ברשתות סלולריות או במערכות תשלום ממוחשבות.
כ-70% מהנשאלים בסקר סבורים שחשוב להחזיק מזומן בבית או בארנק למקרה של תקלה טכנית באמצעי התשלום הדיגיטליים. כ-40% מייחסים חשיבות להחזקת מזומן בבית לקראת משבר ביטחוני או כלכלי. בבנק ישראל מציינים כי מאז פרוץ מלחמת 7 באוקטובר עלה שיעור הנשאלים שדיווחו כי הגדילו את כמות המזומן המוחזקת בביתם.
גם כאשר מערכות התשלום הממוחשבות אינן זמינות, אפשר לבצע עסקות במזומן, כל עוד קיימים שטרות ומטבעות זמינים ובית העסק מסוגל להמשיך לפעול. משום כך מדגיש בנק ישראל כי אין די בשמירה על כסף מזומן בכספות, ויש להבטיח גם את תפקודם של מערכי ההפצה, המשיכה והקבלה של המזומן.
הבנק ערך תרגילים שנועדו לבחון את המשך אספקת שירותי המזומן בתרחישים של עלטה והפסקות חשמל. במלחמה ובמבצעים הצבאיים הפעילה מחלקת המטבע חדר מצב למעקב אחר הביקוש למזומן ולמתן הנחיות למערכת הבנקאית.
פחות מזומן חדש נכנס למחזור
השינוי בהרגלי התשלום ניכר גם בנתוני מחזור המטבע - סך השטרות והמטבעות שהנפיק בנק ישראל ושמוחזקים בידי הציבור ובכספות הבנקים. לאחר שנים של גידול מהיר, קצב התרחבות המחזור הואט משמעותית.
בשנים 2021 עד 2023 גדל מחזור המטבע בקצב שנתי ממוצע של כ-7%. בשנת 2024 הסתכם הגידול ב-1.8% בלבד, ובשנת 2025 ב-2.4%. זאת לעומת שנת 2020, שבה זינק מחזור המטבע ב-21%, תוספת של כ-19 מיליארד שקלים, בעקבות התפרצות מגפת הקורונה.
בשנה הראשונה לאחר פרוץ מלחמת 7 באוקטובר נרשם גידול של כ-6% במחזור. אולם ברבעון האחרון של 2024 ובתחילת 2025 נרשמה ירידה, ולאחריה התייצב המחזור ברמה נמוכה מזו שנרשמה בספטמבר 2024.
חשוב להבחין בין כמות הכסף המזומן במחזור לבין תדירות השימוש בו. עלייה במחזור אינה מעידה בהכרח על עלייה במספר העסקות במזומן, שכן חלק מהכסף מוחזק לצורך חיסכון, ביטחון או היערכות לחירום.
בסוף שנת 2025 היווה מחזור המטבע בישראל 6.4% מהתוצר המקומי הגולמי. מדובר בשיעור נמוך מזה שבגוש האירו, כ-10%, ובשווייץ, כ-9%, אך גבוה מזה שבאוסטרליה, כ-4%, ובבריטניה, כ-3%.
יותר מכשירי משיכה, אבל ההפקדה עדיין מוגבלת
בישראל פועלים כיום כ-9,150 מכשירים אוטומטיים למשיכת מזומן. כ-2,600 מהם מופעלים בידי בנקים, והיתר בידי חברות חוץ-בנקאיות. בניגוד למגמת הירידה במספר המכשירים במדינות רבות, בישראל מספרם ממשיך לגדול, בעיקר בשל התרחבות פעילותן של החברות החוץ-בנקאיות.
המשיכה הממוצעת ממכשיר בנקאי עומדת על כ-1,650 שקלים, לעומת כ-500 שקלים ממכשיר חוץ-בנקאי. הבנקים הם עדיין האפשרות המועדפת על הציבור למשיכת מזומן, בעיקר בשל העמלות הנמוכות יחסית.
אלא שבתחום הפקדת המזומן המצב מורכב יותר. רק מכשירים בנקאיים מאפשרים להפקיד כסף, וגם בהם ניתן לבצע הפקדה רק באמצעות מכשיר של הבנק שבו מתנהל חשבון הלקוח. זאת בניגוד למשיכת מזומן, שאפשר לבצע גם במכשיר של בנק אחר.
ההבדל מורגש במיוחד אצל בעלי עסקים קטנים, הזקוקים לשירותי הפקדה בתדירות גבוהה. שביעות הרצון של הציבור משירותי משיכת מזומן עומדת על קרוב לארבע נקודות מתוך חמש, אך שביעות הרצון של בעלי העסקים הקטנים משירותי ההפקדה נמוכה יותר ועומדת על מעט יותר משלוש נקודות.
החשש: יום אחד לא יהיה היכן למשוך מזומן
בנק ישראל מזהיר מפני מעגל שעלול להזין את עצמו: ככל שהציבור ישתמש פחות במזומן, כך תקטן הכדאיות הכלכלית בהפעלת מכשירי משיכה, בשינוע כספים ובהחזקת תשתיות המאפשרות לעסקים לקבל מזומן. אם השירותים האלה יצטמצמו, הציבור יתקשה עוד יותר להשתמש בכסף מזומן, גם אם ירצה בכך.
החשש אינו ייחודי לישראל. במדינות רבות החלו לקדם בשנים האחרונות חקיקה שנועדה להבטיח את נגישות המזומן ואת האפשרות לשלם באמצעותו. בגוש האירו, בבריטניה, בשוודיה ובמדינות נוספות ננקטים צעדים לשימור התשתיות, ובחלקן גם להסדרת חובת קבלת מזומן בבתי עסק.
בנק ישראל מציין כי ככל שהצעדים לשימור תשתיות המזומן יינקטו שלב מוקדם יותר, כאשר השימוש בו עדיין נפוץ, כך יהיה קל וזול יותר לשמר את המערכת. אם ימתינו עד שהתשתיות יצטמצמו משמעותית, החזרתן לפעילות עלולה להיות מורכבת ויקרה יותר.
הסקירה אינה מציגה תוכנית חקיקה מפורטת או לוח זמנים להטלת חובה חדשה על בתי עסק לקבל מזומן. עם זאת, הבנק מבהיר כי הבטחת נגישותו של המזומן ושימור האפשרות להשתמש בו נכללים ביעדיו לשנים הקרובות.
המסר העולה מהסקירה הוא שהמעבר לאמצעי תשלום מתקדמים אינו מחייב ויתור על השטרות והמטבעות. הציבור יכול להמשיך לשלם בטלפון הנייד או בכרטיס אשראי, אך בנק ישראל מבקש להבטיח שגם מי שמעדיף לשלם במזומן, ומי שיזדקק לו בשעת חירום, יוכל להמשיך לעשות זאת.
עיתונאי וראש מערכת החדשות. חשבון ב-X  ; פייסבוק
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| פחות משלמים במזומן, אבל 70% מהישראלים לא מוכנים לוותר עליו |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |

 ייתכן שרבים בחרו בהן בראש ובראשונה מתוך תחושת שייכות מגזרית, ולא מתוך הסכמה אידיאולוגית