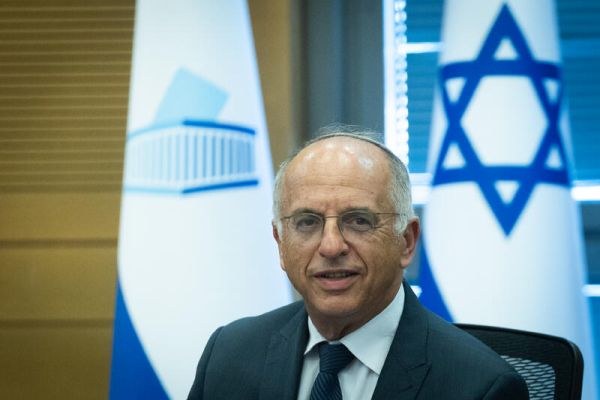
יצחק וייץ. להשיב אמון המשקיעים [צילום: אסף לב]
קרסו מוטורס (2025): מינוף גדול מגביל סיכוי לצמיחה |
אנליזה - דוחות 2025 ● הכנסות שיא של 5.1 מיליארד שקל לא תורגמו לשורה תחתונה ● המנכ"ל יצחק וייץ נבלם על-ידי המוסדיים ● הוצאות המימון זינקו והכבידו על הרווחיות ● האנליזה חושפת מבנה הון מתוח |

1. תעודת זהות וסיכום מנהלים
קבוצת קרסו מוטורס (Freesbe) סיכמה את שנת 2025 עם הכנסות שיא של כ-5.1 מיליארד שקל. למרות הגידול במחזורי המכירות של המותגים הסיניים והחשמליים, הרווח הנקי המיוחס לבעלי המניות נותר מאותגר ועמד על כ-212.4 מיליון שקל. החברה מתמודדת עם סביבת ריבית גבוהה המכרסמת ברווחיות חטיבת הליסינג והמימון, לצד תחרות עזה מצד יבואנים מקבילים וסיניים חדשים.
2. נכסי דגל
3. סקירת הנהלה
המנכ"ל יצחק וייץ מוביל קו אגרסיבי של הגדלת נתח שוק על חשבון מרווחי רווח גולמי. הנהלת החברה מציינת בדוח (מרס 2026) כי האסטרטגיה התפעולית מתמקדת כעת בהתייעלות ואיחוד מטות תחת מותג Freesbe, תוך ניסיון לצמצם את עלויות המכירה והנהלה שהתנפחו בשנה החולפת ב-8.5%.
4. בעלי מניות
5. תוצאות פעילות ונטל מימון
6. חוסן פיננסי ומינוף (Focus on Debt)
7. כלי ניתוח (Advanced Analytics)
8. ממשל תאגידי (Corporate Governance)
עלות שכר המנכ"ל יצחק וייץ עמדה בשנת 2025 על 12.8 מיליון שקל (כולל מרכיב הוני). הממשל התאגידי ספג ביקורת על היעדר הפרדה מספקת בין פעילות הליסינג למימון, מה שעלול לייצר ניגודי עניינים ברישום שערוכי נכסים. המוסדיים בלמו ב-2025 הקצאת אופציות נוספת ליו"ר.
9. ניתוח סיכונים (Stress Test)
10. סיכום, תחזית וביצועי שוק
השוק מעניש את המניה על מבנה הון הדורש רפורמה עמוקה של הקטנת חובה. חובה.
קרסו מוטורס מסכמת את שנת 2025 כשהיא לכודה בין הצלחה תפעולית פנומנלית במכירות לבין מבנה הון מעיק המכלה את רווחיה לטובת תשלומי ריבית. הזינוק בהכנסות ל-5.1 מיליארד שקל לא הצליח לחלחל לשורה התחתונה בשל המינוף הגבוה, בעוד שוק ההון מגיב בחשש מפני קריסת ערך הגרט של הצי החשמלי. עתיד החברה תלוי ביכולתה לבצע דה-מינוף מהיר ולהשיב את אמון המוסדיים, לפני ששינויי רגולציה או ריבית יכבידו עוד יותר על חוסנה הפיננסי.
קבוצת קרסו מוטורס (Freesbe) סיכמה את שנת 2025 עם הכנסות שיא של כ-5.1 מיליארד שקל. למרות הגידול במחזורי המכירות של המותגים הסיניים והחשמליים, הרווח הנקי המיוחס לבעלי המניות נותר מאותגר ועמד על כ-212.4 מיליון שקל. החברה מתמודדת עם סביבת ריבית גבוהה המכרסמת ברווחיות חטיבת הליסינג והמימון, לצד תחרות עזה מצד יבואנים מקבילים וסיניים חדשים.
2. נכסי דגל
-
א. זיכיונות סיניים: המותגים צ'רי ואקספנג מהווים כיום כ-42% מסך מכירות הרכב החדש של הקבוצה.
ב. צי הליסינג (פסיפיק): מחזיק בנכסי רכב בשווי מאזני של כ-3.8 מיליארד שקל, המייצרים תזרים הכנסות קבוע מחכירה.
ג. נדל"ן להשקעה: הקבוצה מחזיקה במקרקעין ובמרכזי שירות בבעלות, המהווים כרית ביטחון נכסית משמעותית מול החוב המתרחב.
3. סקירת הנהלה
המנכ"ל יצחק וייץ מוביל קו אגרסיבי של הגדלת נתח שוק על חשבון מרווחי רווח גולמי. הנהלת החברה מציינת בדוח (מרס 2026) כי האסטרטגיה התפעולית מתמקדת כעת בהתייעלות ואיחוד מטות תחת מותג Freesbe, תוך ניסיון לצמצם את עלויות המכירה והנהלה שהתנפחו בשנה החולפת ב-8.5%.
4. בעלי מניות
-
א. משפחת קרסו: שומרת על השליטה בחברה (כ-62%).
ב. יצחק וייץ: מנכ"ל החברה המחזיק ב-2.4% מהמניות, בשווי שוק נוכחי של כ-68.4 מיליון שקל.
ג. גופים מוסדיים: ניכרת דריכות מצד הפניקס ומיטב הדורשים הצמדת תגמול הבכירים לביצועי המניה.
5. תוצאות פעילות ונטל מימון
-
א. מכירות רכב: 21,450 מסירות בשנת 2025, עלייה של 11.3% לעומת אשתקד.
ב. הוצאות מימון: הנטל המוחלט עמד על 382.6 מיליון שקל (ברוטו), זינוק המשקף גלגול חוב בתנאי שוק קשיחים.
ג. ריבית נטו: 365.1 מיליון שקל שנגרעו מהרווח התפעולי, המהווים כ-64% מה-EBITDA של הקבוצה.
6. חוסן פיננסי ומינוף (Focus on Debt)
-
א. הון עצמי: 2.1 מיליארד שקל (24.8% מהמאזן).
ב. חוב פיננסי ברוטו: עומד על כ-6.2 מיליארד שקל, מתוכם כ-2.4 מיליארד שקל באג"ח נסחרות.
ג. יחס חוב להון (Debt/Equity): 295.2%, נתון המציב את החברה ברמת סיכון גבוהה ביחס לענף הייבוא הטהור.
7. כלי ניתוח (Advanced Analytics)
-
א. שולי רווח נקי: 4.16%, ירידה קלה לעומת 4.25% בשנה הקודמת.
ב. תזרים מזומנים חופשי (FCF): שלילי ברמה של 1.1 מיליארד שקל בשל רכש מאסיבי של רכבים חשמליים.
ג. יחס כיסוי ריבית: 1.56, נתון גבולי המעיד על כך שרוב הרווח התפעולי משמש לשירות החוב בלבד.
8. ממשל תאגידי (Corporate Governance)
עלות שכר המנכ"ל יצחק וייץ עמדה בשנת 2025 על 12.8 מיליון שקל (כולל מרכיב הוני). הממשל התאגידי ספג ביקורת על היעדר הפרדה מספקת בין פעילות הליסינג למימון, מה שעלול לייצר ניגודי עניינים ברישום שערוכי נכסים. המוסדיים בלמו ב-2025 הקצאת אופציות נוספת ליו"ר.
9. ניתוח סיכונים (Stress Test)
-
א. סיכון קריסת ערך גרט חשמלי: זהו הסיכון המהותי ביותר המאיים על יציבות המאזן; כניסת דורות סוללה חדשים וירידות מחירים אגרסיביות מצד היצרנים הסיניים עלולות להוביל למחיקת ערך של מאות מיליוני שקלים בצי הרכב הקיים, כאשר כל ירידה של 10% במחירי המשומשות החשמליות ב-2026 תגרור הפרשה מיידית שתמחק את רוב הרווח הנקי השנתי ותערער את יחסי הכיסוי מול המערכת הבנקאית.
ב. סיכון ריבית: עלייה נוספת של 0.5% בריבית בנק ישראל תגרע כ-30 מיליון שקל מהרווח הנקי השנתי.
ג. סיכון רגולטורי: שינוי במיסוי רכב חשמלי (מרס 2026) עלול לעצור את קצב המסירות.
10. סיכום, תחזית וביצועי שוק
-
א. Altman Z-Score: יחס 1.28 (אזור סיכון), מחייב הקטנת מינוף.
ב. יחס נזילות: 0.88, החברה נשענת על גלגול אג"ח בשוק ההון ב-2026.
ג. מכפיל הון: 1.4, משקף חוסר אמון של השוק ביכולת הצפת הערך מהמותגים הסיניים.
ד. תשואת מניה: 14.5%- בשנת 2025.
השוק מעניש את המניה על מבנה הון הדורש רפורמה עמוקה של הקטנת חובה. חובה.
קרסו מוטורס מסכמת את שנת 2025 כשהיא לכודה בין הצלחה תפעולית פנומנלית במכירות לבין מבנה הון מעיק המכלה את רווחיה לטובת תשלומי ריבית. הזינוק בהכנסות ל-5.1 מיליארד שקל לא הצליח לחלחל לשורה התחתונה בשל המינוף הגבוה, בעוד שוק ההון מגיב בחשש מפני קריסת ערך הגרט של הצי החשמלי. עתיד החברה תלוי ביכולתה לבצע דה-מינוף מהיר ולהשיב את אמון המוסדיים, לפני ששינויי רגולציה או ריבית יכבידו עוד יותר על חוסנה הפיננסי.

|
|
+וריסל חתמה על חוזה ענק לאספקת נקסובריד בארה"ב
18:40 03/04/26 | יואב יצחק | לרשימה המלאה
 וריסל. חוזה אסטרטגי [עיבוד: AI]
ממשלת ארה"ב תרכוש תרופות ב-197 מיליון דולר ▪ וריסל תספק מוצרים למאגר החירום הלאומי ▪ החוזה נחתם מול רשות המחקר BARDA ▪ חברת מדיוונד הישראלית מחזיקה בנתח מהפעילות
וריסל. חוזה אסטרטגי [עיבוד: AI]
+ישראכרט בע"מ (2025): הזרוע הפיננסית של קבוצת תשובה
17:52 03/04/26 | יואב יצחק | לרשימה המלאה
 תשובה. עכשיו גם בעסקי בנקאות [צילום: יונתן בלום]
אנליזה: דוחות 2025 ▪ רכישת השליטה בידי קבוצת דלק יוצרת זרוע פיננסית עוצמתית ליצחק תשובה ▪ תיק האשראי זינק ב-21% ל-11.8 מיליארד שקל ▪ הסכמים אסטרטגיים עם אל על ובנק אש מגדירים מחדש את מפת התחרות
תשובה. עכשיו גם בעסקי בנקאות [צילום: יונתן בלום]
+להב אל.אר רכשה שני מרכזים מסחריים בגרמניה ב-5 מיליון אירו
17:03 03/04/26 | איציק וולף | לרשימה המלאה
 מנכ"ל להב אל.אר., אבי לוי [צילום: יח"צ]
השלימה את רכישת שני הנכסים הראשונים מתוך פורטפוליו של 11 מרכזי קניות שכונתיים בגרמניה, המושכרים במלואם לרשת JAWOLL ▪ שני הנכסים מניבים שכ"ד שנתי של כ-390 אלף אירו ומשקפים תשואת CAP של כ-7.8%, לצד פוטנציאל להקמת 7,000 מ"ר נוספים
מנכ"ל להב אל.אר., אבי לוי [צילום: יח"צ]
+שיכון ובינוי (2025): מודל עסקי תחת מכבש הריבית
16:32 03/04/26 | יואב יצחק | לרשימה המלאה
 סידוף. מודל בסיכון גבוה [צילום: הדס פרוש, פלאש 90]
אנליזה: דוחות 2025 ▪ קניבליזציה של ההון העצמי לטובת תשלומי ריבית של 1.4 מיליארד שקל ▪ המינוף הפיננסי (Debt-to-EBITDA) מטפס ליחס מסוכן של פי 14 ▪ מניית החברה צללה ב-18% בשנה החולפת ונסחרת במכפיל הון של 0.6 בלבד
סידוף. מודל בסיכון גבוה [צילום: הדס פרוש, פלאש 90]
+בלנדר תמכור תיק אשראי בסך 1.5 מיליארד ש"ח לבנק אש - ישראכרט
12:07 03/04/26 | יואב יצחק | לרשימה המלאה
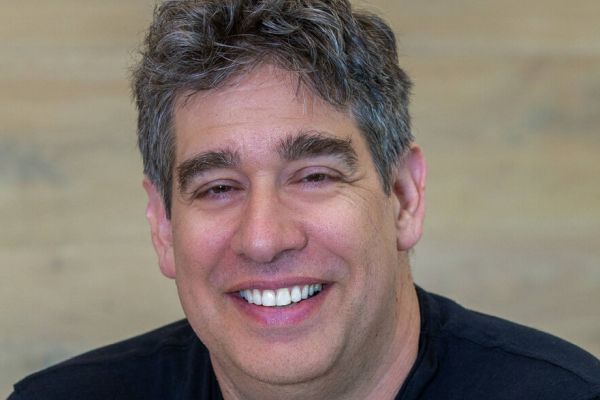 ניר צוק. עסקה משולבת עם ישראכרט [צילום: JL Watkins, יחצ]
12:07 03/04/26 | יואב יצחק | לרשימה המלאה
הסכם אסטרטגי נחתם בין הצדדים ▪ בלנדר תמכור הלוואות במיליארד וחצי שקל ▪ בנק אש יספוג את הסיכון ▪ העסקה תבטל הפרשות קבוצתיות בבלנדר
ניר צוק. עסקה משולבת עם ישראכרט [צילום: JL Watkins, יחצ]
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| קרסו מוטורס (2025): מינוף גדול מגביל סיכוי לצמיחה |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| בלוגרים נוספים ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |


 משחק מילים בנושא רציני מדי - על-מנת להחליט שלא הייתה בגידה, חובה להגדיר בראש ובראשונה את המונח "בגידה"