אירוע מס - האומנם? |

תמצית העובדות
המערערת נישאה למנוח. נישואיהם עלו על שרטון. ב-1981 כרתו השניים הסכם, שקיבל תוקף של פסק-דין בבית הדין הרבני, על פיו, כל רכושם ירשם על-שם שניהם בחלקים שווים, ויהא בבעלותם המשותפת. המנוח התחייב להעביר למערערת 50% מהזכויות ב"בית אבות", שהיה בבעלותו עוד בטרם נישאו. דבר-ההתחייבות להעברת מחצית הזכויות בבית האבות דווח לשלטונות מס שבח, והמשיב הוציא שומה זמנית בהתאם. הערת אזהרה נרשמה על-שם המערערת, ובית האבות הושכר לצד שלישי, כאשר על חוזה השכירות חתומים שני בני-הזוג.
בטרם נרשמו מחצית מן הזכויות בבית האבות על-שם המערערת, פרץ שוב סכסוך בין השניים. במסגרת הסכם פשרה נוסף, שקיבל תוקף של פסק-דין, נקבע, כי בית האבות ימכר, והתמורה שתתקבל מהמכירה תתחלק בין הצדדים בשיעורים הבאים: 62.5% יקבל הבעל, ו-37.5% תקבל האשה, ודמי השכירות בגין בית האבות, שטרם שולמו על-ידי השוכר, יתחלקו בין הצדדים בשיעורים הנ"ל, ואילו דמי השכירות ששולמו על-ידי השוכר ונגבו על-ידי הבעל יתחלקו בין הצדדים: הבעל 75%, האשה 25%. בטרם נמצא רוכש, נפטר המנוח.
המערערת ומנהל העזבון של המנוח הודיעו לבית המשפט, כי הם מסכימים, שבית האבות לא יימכר לצד שלישי, ואילו עיזבון המנוח יעביר למערערת סכום של 195,000$, לאמור - 37.5% מהמחיר שהוצע על-ידי הצד השלישי. ההסכם אושר על-ידי בית המשפט. והמערערת חתמה על "שטר קבלה וסילוקין". הערת האזהרה נמחקה, והבעלות בבית האבות הועברה לבנותיו של המנוח - היורשות מכוח צוואתו. השתלשלות זו לא דווחה לשלטונות המס. אז שוגרה למערערת שומה, המחייבת אותה בתשלום מס שבח בגין מכירת מחצית מזכויותיה בבית האבות.
היא פנתה למשיב בהשגה, וזו נדחתה, ומכאן הערר שהוגש לוועדת הערר. ועדת הערר קבעה, כי ההסכם הראשון הוא בבחינת "מכירה" של זכות במקרקעין, וכי ההסכם השני מהווה תיקון, הנוגע לשיעור חלקו של כל אחד מהם בבית האבות, כך שהמערערת לא קיבלה לידיה זכויות כספיות גרידא. אשר להסכם השלישי נקבע, כי הוא אינו משנה את זכויות בני הזוג. ועדת הערר קיבלה את הערר באופן חלקי, במובן זה שנקבע, כי המערערת מכרה ליורשי בעלה המנוח את חלקה, בשיעור 37.5% מהזכויות בבית האבות, תמורת סכום של 195,000 דולר.
הערעור נדחה
נקבע - חוק מיסוי מקרקעין הוא חוק פיסקלי, שבו חרג המחוקק ממסגרת הקטגוריות של דיני הקנין הפורמליים, וחתר לתפיסת התוכן הכלכלי של עסקות. הוא עשה כן באשר לחיוב במס, על יסוד הגדרת המונח 'מכירת זכות במקרקעין' בסעיף 1 של החוק, המתפשטת הרבה מעבר למשמעותו הרגילה בדיני הקנין.
נקבע - הגדרת אירוע המס כוללת לא רק מכירה של זכות קניינית במקרקעין, כי אם גם מכירה של זכות אובליגטורית במקרקעין. החוק בא לסתום את הפרצות, ולכלול בגדריו את כל האירועים המהווים, מבחינה כלכלית, מכירה של זכות במקרקעין, וזאת אף אם אין המדובר בזכות רשומה. למילים בהן השתמשו הצדדים אין נפקות מכרעת; תחת זאת, יש לבדוק מה בפועל נעשה, ומה היתה הכוונה האמיתית מאחורי הדברים.
נקבע - במקרה דנן, בסופה של ההשתלשלות ההסכמית, היו בידי המערערת זכויות (שאינן קנייניות) בבית האבות, ואלה הועברו ליורשים תמורת סכום של 195,000 דולר. מבחינת מהותה הכלכלית של העסקה, ניתן לראותה כשוות-ערך לקבלת שיעור של 37.5% מן הזכויות במקרקעין על-ידי האישה ומכירתן ליורשים.
| לפסק הדין המלא |
ע"א 5934/02 טרז קוך נ' מנהל מס שבח - נתניה;
ניתן ביום 1.2.2005 בבית המשפט העליון בשבתו כבית משפט לערעורים אזרחיים;
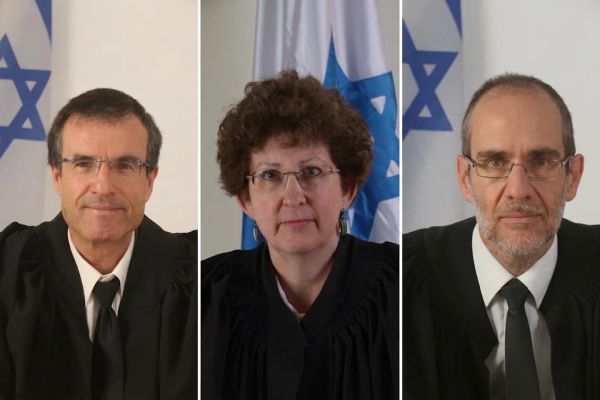
כבוד השופט י' טירקל, כבוד השופט א' ריבלין, כבוד השופט א' גרוניס
ניתן ביום 1.2.2005 בבית המשפט העליון בשבתו כבית משפט לערעורים אזרחיים;
כבוד השופט י' טירקל, כבוד השופט א' ריבלין, כבוד השופט א' גרוניס

|
|
| מועדון VIP | להצטרפות הקלק כאן |
| בלוגרים נוספים ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |


 העקרון הראשון של הפתעה. זו ה...