

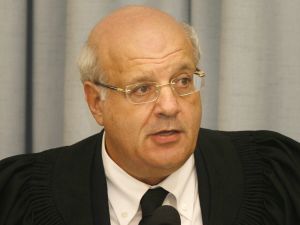
השופט חנן מלצר. קבע כי קיימת סכמות לערבות אחרת שקבע המנהל [צילום: פלאש 90]
ערובה למס אינה בהכרח ערבות בנקאית |
ביה"מ העליון הכיר לאחרונה באפשרות לעיכוב ביצוע פסק דין גם על סמך עיקולים על נכסי נדל"ן 


כאשר מתגלעת מחלוקת מול רשויות מיסוי מקרקעין ביחס לחיובי מס שבח או הרכישה, רשאי הנישום שלא לשלם את סכום המס השנוי במחלוקת, להגיע עליו השגה מנומקת, וככל שהשגתו נדחית, להגיש ערר לוועדת ערר שליד ביה"מ המחוזי. ככל שגם הערר יידחה, רשאי הנישום לערער לביה"מ העליון, ואולם מתעוררת השאלה האם הערעור האמור מעכב את תשלום המס השנוי במחלוקת.
כיום, קובע סעיף 91 לחוק מיסוי מקרקעין שחלה חובה לשלם את המס בתוך 45 יום מהחלטת ועדת הערר, אלא אם ביה"מ העליון הורה אחרת. נוסח זה של הסעיף חל ביחס לעסקות החל מ-31.3.2011, כאשר ביחס לעסקות קודמות, מצב הדברים אינו חד-משמעי. בפסיקה קודמת של ביה"מ העליון (ע"א 3703/12 פיננסטיק), קבע ביה"מ העליון כי טענות נישום ביחס לפרשנות הסעיף קודם לתיקונו אינן משוללות יסוד, ואפשר עיכוב תשלום המס בתנאי שתופקד ערבות בנקאית להבטחת המס השנוי במחלוקת. לאחרונה, בע"א 6351/12 קימחי שניתן ביום 25.11, הלך ביה"מ העליון כברת דרך נוספת, והתיר עיכוב ביצוע אף ללא ערבות בנקאית.
באותו עניין ביקש הנישום עיכוב ביצוע, תוך שטען שידו אינה משגת לשלם את חוב המס שהוא חייב בעקבות פסק הדין של ועדת הערר, וחיובו בתשלום יאלץ אותו למכור נכס שפירות השכרתו מהווים מקור פרנסה עיקרי עבורו ועבור בני משפחתו. עוד טען הנישום, שהעיקולים שרשויות מיסוי מקרקעין הטילו על דירותיו (נשוא השומה), הינם ערובה מספקת. מנהל מיסוי מקרקעין סירב לעיכוב הביצוע, ולמיצער, בעקבות עניין פיננסטיק, התנה את הסכמתו לעיכוב בתשלום המס שאינו שנוי במחלוקת והפקדת ערבות בנקאית.
שופט ביה"מ העליון חנן מלצר, הכריע כי נוסח החוק עובר לתיקון, אינו קובע שערבות בנקאית הינה האמצעי הבלעדי להבטחת חוב המס, וקיימת סמכות ל-"ערבות אחרת שקבע המנהל". בנסיבות העניין סבר ביה"מ שתכלית החוק לתת ביטחון שיהיה פשוט לממשו בעתיד, מתממשת גם באמצעות הטלת עיקול על דירותיו של המבקש.
ביה"מ קבע כי סכום של 50,000 שקלים ע"ח המס ישולם מיד (מאחר שעל-פי ניתוחו סכום זה אינו באמת שנוי במחלוקת), וככל שסכום זה ישולם יעוכב הביצוע על בסיס העיקולים שהוטלו. אף שההחלטה מתייחסת לכאורה לנוסח הסעיף קודם לתיקון החוק, סבורנו כי יש לה חשיבות רבה גם ביחס לעסקות לאחר תיקון החוק. זאת, הן ביחס לשיקול הדעת הרחב של ביה"מ העליון בהחלטה על עיכוב ביצוע, והן ביחס לסמכות המנהל הכללית לדחות מועדים אחרים לתשלום המס (סעיף 91א לחוק). סמכויות אלה אינן מותנות בחוק בהפקדת ערבות בנקאית דווקא, ועל כן יש להכיר גם בערובות נוספות.
כיום, קובע סעיף 91 לחוק מיסוי מקרקעין שחלה חובה לשלם את המס בתוך 45 יום מהחלטת ועדת הערר, אלא אם ביה"מ העליון הורה אחרת. נוסח זה של הסעיף חל ביחס לעסקות החל מ-31.3.2011, כאשר ביחס לעסקות קודמות, מצב הדברים אינו חד-משמעי. בפסיקה קודמת של ביה"מ העליון (ע"א 3703/12 פיננסטיק), קבע ביה"מ העליון כי טענות נישום ביחס לפרשנות הסעיף קודם לתיקונו אינן משוללות יסוד, ואפשר עיכוב תשלום המס בתנאי שתופקד ערבות בנקאית להבטחת המס השנוי במחלוקת. לאחרונה, בע"א 6351/12 קימחי שניתן ביום 25.11, הלך ביה"מ העליון כברת דרך נוספת, והתיר עיכוב ביצוע אף ללא ערבות בנקאית.
באותו עניין ביקש הנישום עיכוב ביצוע, תוך שטען שידו אינה משגת לשלם את חוב המס שהוא חייב בעקבות פסק הדין של ועדת הערר, וחיובו בתשלום יאלץ אותו למכור נכס שפירות השכרתו מהווים מקור פרנסה עיקרי עבורו ועבור בני משפחתו. עוד טען הנישום, שהעיקולים שרשויות מיסוי מקרקעין הטילו על דירותיו (נשוא השומה), הינם ערובה מספקת. מנהל מיסוי מקרקעין סירב לעיכוב הביצוע, ולמיצער, בעקבות עניין פיננסטיק, התנה את הסכמתו לעיכוב בתשלום המס שאינו שנוי במחלוקת והפקדת ערבות בנקאית.
שופט ביה"מ העליון חנן מלצר, הכריע כי נוסח החוק עובר לתיקון, אינו קובע שערבות בנקאית הינה האמצעי הבלעדי להבטחת חוב המס, וקיימת סמכות ל-"ערבות אחרת שקבע המנהל". בנסיבות העניין סבר ביה"מ שתכלית החוק לתת ביטחון שיהיה פשוט לממשו בעתיד, מתממשת גם באמצעות הטלת עיקול על דירותיו של המבקש.
ביה"מ קבע כי סכום של 50,000 שקלים ע"ח המס ישולם מיד (מאחר שעל-פי ניתוחו סכום זה אינו באמת שנוי במחלוקת), וככל שסכום זה ישולם יעוכב הביצוע על בסיס העיקולים שהוטלו. אף שההחלטה מתייחסת לכאורה לנוסח הסעיף קודם לתיקון החוק, סבורנו כי יש לה חשיבות רבה גם ביחס לעסקות לאחר תיקון החוק. זאת, הן ביחס לשיקול הדעת הרחב של ביה"מ העליון בהחלטה על עיכוב ביצוע, והן ביחס לסמכות המנהל הכללית לדחות מועדים אחרים לתשלום המס (סעיף 91א לחוק). סמכויות אלה אינן מותנות בחוק בהפקדת ערבות בנקאית דווקא, ועל כן יש להכיר גם בערובות נוספות.
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| ערובה למס אינה בהכרח ערבות בנקאית |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| בלוגרים נוספים ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |


 ההכנסות הוכפלו ל-261.9 מיליון דולר וקופת המזומנים תפחה ל-641.6 מיליון דולר


