

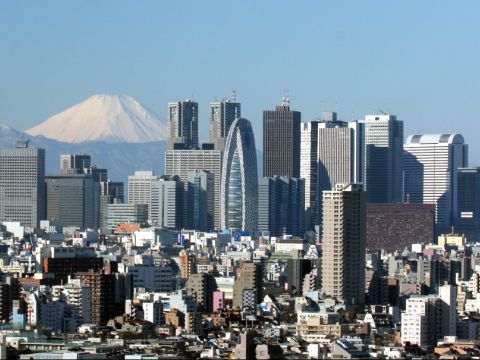
טוקיו. הוצב בשגרירות [צילום: CC-BY-SA-3.0]
רילוקיישן אבסורדי |
שני פסקי דין של בית המשפט המחוזי יוצרים מצב אבסורדי, בו עובד הנשלח לחו"ל לתקופה ארוכה ישלם יותר מס מחברו הנשלח לתקופה קצרה. מן הראוי שבית המשפט העליון יתקן מצב זה


עובדים הנשלחים לחו"ל על-ידי מעסיקים ישראלים, ולא עושים רילוקשיין מלא, ישלמו מס הכנסה גבוה יותר, מאשר עובדים שעשו רילוקשיין מלא והפסיקו להיות תושבי ישראל, ואף יותר מס מאשר תושבי ישראל אחרים העובדים בחו"ל שלא מטעם מעסיק ישראלי. זוהי תוצאה אבסורדית, אשר לא ברור איך בתי המשפט המחוזיים נותנים לה תמיכה.
בפסק דין שניתן ביוני שעבר בעניין הרמל-זמל פרויקטים (ע"מ 31912-12-11) קבע בית המשפט המחוזי, כי כאשר מדובר בעובדים הנשלחים לתקופות של למעלה מארבעה חודשים רצופים בחו"ל, יש לחשב את המס על שכרם רק לפי הוראות כללי מס הכנסה (בעלי הכנסה מעבודה בחו"ל), תשמ"ב-1982 (להלן: "הכללים"). בית המשפט קבע כך, מאחר שראה את הכללים כהוראה ספציפית לעניין זה.
בדצמבר האחרון, בפסק דין בעניין ניר טורק (ע"מ 21131-12-12), חזר בית המשפט המחוזי וקבע, כי חישוב המס על הכנסת חוץ של תושב ישראל השוהה בחו"ל מעל ארבעה חודשים יחול לפי הכללים, ולא על-פי שיעור המס על-פי פקודת מס הכנסה בשילוב עם תקנות מס הכנסה (ניכוי הוצאות מסוימות), הנותנות הכרה בהוצאות מסוימות בנסיעות לחו"ל (להלן: התקנות).
טורק הוא תושב ישראל, אשר החל לעבוד מטעם משרד החוץ בשגרירות ישראל בטוקיו. הוא ביקש להחיל עליו את מדרגות המס, הזיכויים והניכויים על-פי התקנות ולא על-פי הכללים. זאת, משום שחישוב המס לפי הכללים הביא לחבויות מס גבוהות, בעוד שחישוב המס לפי התקנות הביא לחיוב מס נמוך בהרבה. אולם בית המשפט לא קיבל את עמדת הנישום, לפיה זכותו לבחור בין ההוראות שבכללים לבין ההוראות שבתקנות, וקבע, כי יש חובה לחשב את המס בעניינו לפי הכללים בלבד.
מדובר בתוצאה אבסורדית, לפיה עובד שנשלח לחו"ל לתקופה של פחות מארבעה חודשים רצופים, ישלם פחות מס מאשר עובד הנשלח לתקופה של יותר מארבעה חודשים רצופים. עובד שיפעל להגר מישראל ויעשה רילוקשיין מלא ישלם גם הוא פחות מס. אפילו עובדים בחו"ל כשכירים או כעצמאיים שלא עבור מעסיקים ישראלים ישלמו פחות מיסים.
לדעתנו, מדובר בפסיקות שגויות של בתי המשפט המחוזיים, אשר מתעלמים מהרקע ההיסטורי של חקיקת הכללים. הללו נועדו להקל בשעתו על עובדים הנשלחים לחו"ל, כאשר מדרגות המס לעובדים בישראל היו גבוהות ביחס לכללים. איננו רואים את לשון הכללים כקובעת הסדר שלילי, לפיו חייבים לבחור רק בהם. אין כל סיבה לא לאפשר לעובד הנשלח לחו"ל לבחור בשיטת חישוב המס שלו, בין הכללים לבין התקנות. כך ראוי שייקבע על-ידי בית המשפט העליון, ככל שהעניין יגיע לפתחו.
בפסק דין שניתן ביוני שעבר בעניין הרמל-זמל פרויקטים (ע"מ 31912-12-11) קבע בית המשפט המחוזי, כי כאשר מדובר בעובדים הנשלחים לתקופות של למעלה מארבעה חודשים רצופים בחו"ל, יש לחשב את המס על שכרם רק לפי הוראות כללי מס הכנסה (בעלי הכנסה מעבודה בחו"ל), תשמ"ב-1982 (להלן: "הכללים"). בית המשפט קבע כך, מאחר שראה את הכללים כהוראה ספציפית לעניין זה.
בדצמבר האחרון, בפסק דין בעניין ניר טורק (ע"מ 21131-12-12), חזר בית המשפט המחוזי וקבע, כי חישוב המס על הכנסת חוץ של תושב ישראל השוהה בחו"ל מעל ארבעה חודשים יחול לפי הכללים, ולא על-פי שיעור המס על-פי פקודת מס הכנסה בשילוב עם תקנות מס הכנסה (ניכוי הוצאות מסוימות), הנותנות הכרה בהוצאות מסוימות בנסיעות לחו"ל (להלן: התקנות).
טורק הוא תושב ישראל, אשר החל לעבוד מטעם משרד החוץ בשגרירות ישראל בטוקיו. הוא ביקש להחיל עליו את מדרגות המס, הזיכויים והניכויים על-פי התקנות ולא על-פי הכללים. זאת, משום שחישוב המס לפי הכללים הביא לחבויות מס גבוהות, בעוד שחישוב המס לפי התקנות הביא לחיוב מס נמוך בהרבה. אולם בית המשפט לא קיבל את עמדת הנישום, לפיה זכותו לבחור בין ההוראות שבכללים לבין ההוראות שבתקנות, וקבע, כי יש חובה לחשב את המס בעניינו לפי הכללים בלבד.
מדובר בתוצאה אבסורדית, לפיה עובד שנשלח לחו"ל לתקופה של פחות מארבעה חודשים רצופים, ישלם פחות מס מאשר עובד הנשלח לתקופה של יותר מארבעה חודשים רצופים. עובד שיפעל להגר מישראל ויעשה רילוקשיין מלא ישלם גם הוא פחות מס. אפילו עובדים בחו"ל כשכירים או כעצמאיים שלא עבור מעסיקים ישראלים ישלמו פחות מיסים.
לדעתנו, מדובר בפסיקות שגויות של בתי המשפט המחוזיים, אשר מתעלמים מהרקע ההיסטורי של חקיקת הכללים. הללו נועדו להקל בשעתו על עובדים הנשלחים לחו"ל, כאשר מדרגות המס לעובדים בישראל היו גבוהות ביחס לכללים. איננו רואים את לשון הכללים כקובעת הסדר שלילי, לפיו חייבים לבחור רק בהם. אין כל סיבה לא לאפשר לעובד הנשלח לחו"ל לבחור בשיטת חישוב המס שלו, בין הכללים לבין התקנות. כך ראוי שייקבע על-ידי בית המשפט העליון, ככל שהעניין יגיע לפתחו.

|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| רילוקיישן אבסורדי |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| בלוגרים נוספים ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |

 במישור המעשי, המאמץ לכונן ...


