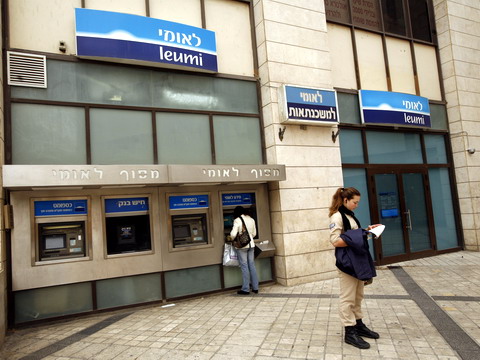
על דעת עצמו [צילום: פלאש 90]
|
|
בנק לאומי ערך מיוזמתו פוליסת ביטוח ללקוח |
בית המשפט קבע שהיה על הבנק להתריע בפני הלקוח לפני שרכש עבורו פוליסה ולא לפעול על דעת עצמו ומאחורי גבו ● הבנק חויב לשלם לתובע את תשלומי הפוליסה שנגבו


יוסף גבעון תבע את בנק לאומי למשכנתאות בע"מ בבית המשפט לתביעות קטנות בירושלים לאחר שמחשבונו הוצאו, בלא ידיעתו, כספים לביטוח דירה. מכתב התביעה עלה, שלאחר שנטל משכנתה מהבנק הוא התבקש לעשות ביטוח לדירה בחברת הביטוח אליהו וזו הייתה בתוקף בתקופה שבין 3.12.06 עד 30.11.07, ובתאריך:1.12.07 חודשה על ידו עד לתאריך 30.11.08.
לדבריו, ביום: 22.9.08 גילה שהבנק ערך מיוזמתו פוליסת ביטוח נוספת לדירה והחיוב שולם מחשבונו מדי חודש ללא ידיעתו ובשעה שקיימת פוליסת ביטוח תקפה. לטענתו, הבנק השתמש לרעה בהוראת הקבע שניתנה לו ומשך שלא כדין כספים מחשבונו, ולאחר שהדבר התגלה סירב למסור את פרטי הפוליסה. גבעון ביקש פיצוי בסך של 3,664 שקל: 1,164 שקל תשלומי הפוליסה השנייה שנגבו מחשבונו, והיתרה עלות טלפונים, פקסים ובזבוז זמן במשרדי הבנק.
"פעלנו בהתאם להסכם"
בכתב ההגנה טען הבנק, שעל-פי הסכם המשכנתה מחויב הלווה להמציא בסמוך להלוואה פוליסת ביטוח שתנאיה יאושרו על-ידי הבנק. "הוסכם שבמקרה ולא יציג בפני הבנק את הפוליסה כנדרש יהיה הבנק רשאי (אך לא חייב)... לשלם במקומו את פרמיות הביטוח... או לרכוש בחברת ביטוח, שהבנק יקבע לפי בחירתו... תוספת פוליסה או פוליסה חדשה... ולחייב את חשבון הלווה המשמש לפרעון ההלוואה ...".
לדברי הבנק, לפני שגבעון חידש את פוליסת הביטוח הראשונה נשלחה לו הודעה בדבר תפוגת פוליסת הביטוח וצוין שבמידה שלא תומצא פוליסת ביטוח מתאימה, הבנק יהיה רשאי לבטח את הדירה ולחייב את חשבון ההלוואה. עוד נאמר שבפוליסת הביטוח החדשה ששלח גבעון נרשם שיעבוד לטובת בנק לאומי לישראל בע"מ, ולא לטובת הבנק, כשמו הנכון, ואף כתובת הדירה לא הייתה מדויקת. "החזרנו לתובע את פוליסת הביטוח לשם תיקון הטעות, ויידענו אותו שהפוליסה לא עודכנה ברישומי הבנק. התובע לא המציא פוליסה מתוקנת כפי שנדרש ולכן פעלנו בהתאם להסכם ורכשנו עבורו את הפוליסה השנייה". הבנק ביקש לדחות את התביעה.
השופטת: הבנק היה צריך להתריע
בדיון בפני השופטת אנה שניידר, הסכימו הצדדים שפסק הדין יינתן על דרך הפשרה בהתאם לסעיף 79א לחוק בתי המשפט. השופטת חייבה את בנק לאומי למשכנתאות להשיב לגבעון 1,164 שקל. "הואיל והתובע הציג בפני הבנק פוליסת ביטוח, אף כי טעונת תיקון, והלכה למעשה הייתה הדירה מבוטחת, היה על הבנק להתריע בפני התובע התראה ממשית בטרם רכישתו את הפוליסה השנייה ולא לפעול על דעת עצמו ברכישת הפוליסה השנייה, מבלי להודיע על כך במפורש לתובע... הואיל ולתובע אשם תורם בכך שלא פעל על-פי דרישת הבנק ולא המציא לו פוליסה מתוקנת לאחר שהפוליסה הוחזרה אליו לשם תיקון - אינני פוסקת פיצוי בגין טרחה ועוגמת נפש".
לדבריו, ביום: 22.9.08 גילה שהבנק ערך מיוזמתו פוליסת ביטוח נוספת לדירה והחיוב שולם מחשבונו מדי חודש ללא ידיעתו ובשעה שקיימת פוליסת ביטוח תקפה. לטענתו, הבנק השתמש לרעה בהוראת הקבע שניתנה לו ומשך שלא כדין כספים מחשבונו, ולאחר שהדבר התגלה סירב למסור את פרטי הפוליסה. גבעון ביקש פיצוי בסך של 3,664 שקל: 1,164 שקל תשלומי הפוליסה השנייה שנגבו מחשבונו, והיתרה עלות טלפונים, פקסים ובזבוז זמן במשרדי הבנק.
"פעלנו בהתאם להסכם"
בכתב ההגנה טען הבנק, שעל-פי הסכם המשכנתה מחויב הלווה להמציא בסמוך להלוואה פוליסת ביטוח שתנאיה יאושרו על-ידי הבנק. "הוסכם שבמקרה ולא יציג בפני הבנק את הפוליסה כנדרש יהיה הבנק רשאי (אך לא חייב)... לשלם במקומו את פרמיות הביטוח... או לרכוש בחברת ביטוח, שהבנק יקבע לפי בחירתו... תוספת פוליסה או פוליסה חדשה... ולחייב את חשבון הלווה המשמש לפרעון ההלוואה ...".
לדברי הבנק, לפני שגבעון חידש את פוליסת הביטוח הראשונה נשלחה לו הודעה בדבר תפוגת פוליסת הביטוח וצוין שבמידה שלא תומצא פוליסת ביטוח מתאימה, הבנק יהיה רשאי לבטח את הדירה ולחייב את חשבון ההלוואה. עוד נאמר שבפוליסת הביטוח החדשה ששלח גבעון נרשם שיעבוד לטובת בנק לאומי לישראל בע"מ, ולא לטובת הבנק, כשמו הנכון, ואף כתובת הדירה לא הייתה מדויקת. "החזרנו לתובע את פוליסת הביטוח לשם תיקון הטעות, ויידענו אותו שהפוליסה לא עודכנה ברישומי הבנק. התובע לא המציא פוליסה מתוקנת כפי שנדרש ולכן פעלנו בהתאם להסכם ורכשנו עבורו את הפוליסה השנייה". הבנק ביקש לדחות את התביעה.
השופטת: הבנק היה צריך להתריע
בדיון בפני השופטת אנה שניידר, הסכימו הצדדים שפסק הדין יינתן על דרך הפשרה בהתאם לסעיף 79א לחוק בתי המשפט. השופטת חייבה את בנק לאומי למשכנתאות להשיב לגבעון 1,164 שקל. "הואיל והתובע הציג בפני הבנק פוליסת ביטוח, אף כי טעונת תיקון, והלכה למעשה הייתה הדירה מבוטחת, היה על הבנק להתריע בפני התובע התראה ממשית בטרם רכישתו את הפוליסה השנייה ולא לפעול על דעת עצמו ברכישת הפוליסה השנייה, מבלי להודיע על כך במפורש לתובע... הואיל ולתובע אשם תורם בכך שלא פעל על-פי דרישת הבנק ולא המציא לו פוליסה מתוקנת לאחר שהפוליסה הוחזרה אליו לשם תיקון - אינני פוסקת פיצוי בגין טרחה ועוגמת נפש".
ת.ק. 4737/08 ירושלים
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| בנק לאומי ערך מיוזמתו פוליסת ביטוח ללקוח |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |

 ההכנסות הוכפלו ל-261.9 מיליון דולר וקופת המזומנים תפחה ל-641.6 מיליון דולר