חברת-הבת מגידו (ג.נ. – מחזיק בנייר) שהונפקה בבורסה ביולי 2025 נסחרת היום לפי שווי של 820 מיליון שקל ומתמקדת ביזמות נדל”ן מסורתית בדגש על הפריפריה. לחברה עצמה יש מספר מנועי צמיחה משמעותיים בפני עצמם אותם אני מזהה. השתייכותה לקבוצת אאורה עשויה לשפר את יכולות השיווק שלה ואת התנאים המסחריים מול המערכת הבנקאית.
לצד פעילות היזמות מגידו היא חברת ביצוע אשר חוץ מלבנות עבור עצמה – בונה היום כבר מספר פרויקטים עבור חברת אאורה (שני פרויקטים ביהוד, פרויקט בלוג ופרויקט בעפולה). בכך – אאורה משאירה רווח קבלני בתוך הקבוצה שמגידו ובעלי המניות מרוויחים ממנו לא מעט כסף.
לא אתמקד כאן בניתוח של מגידו אך אני סבור שיש ערך גדול בקרקע שרכשה מגידו בשנת 2024 בערד להקמה של 360 יחידות דיור. מגידו נמצאת בשלבים מתקדמים להשבחת הקרקע שנרכשה באמצעות שינוי תב”ע כך שניתן יהיה להקים עליה מגה פרויקט הכולל 1,142 יחידות.
הערך החבוי בחברת המרכזים המסחריים
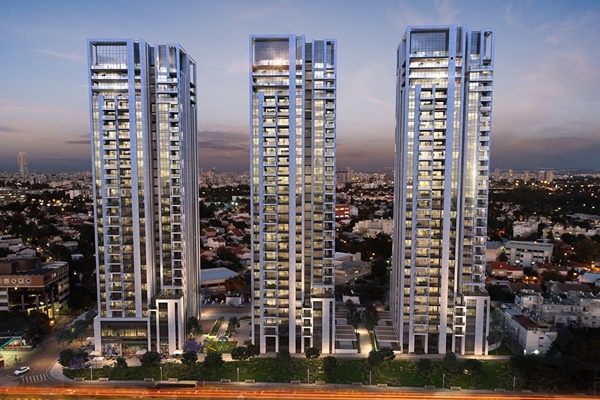
באאורה ישנם מנועי צמיחה נוספים אשר עדיין לא באים לידי ביטוי. הבולט שבהם נמצא בתחום הנכסים המניבים אשר מוקמים כחלק מהפרויקטים של החברה. לחברה יש היום 24 פרויקטים כאלו הכוללים פעילות מסחרית מניבה, כמחציתם נמצאים בהקמה. באאורה מעריכים כי השלמת הקמת נכסי המסחר תוביל להכנסות שנתיות בהיקף של 109 מיליון שקל בעת השלמתם.
אינדיקציה לשווי חברת המסחר ניתן לקבל מהעסקה שביצעה אאורה לפני שנה מול הפניקס אשר נכנסה כשותפה. הפניקס השקיעה בחברה 140 מיליון לפי שווי של 800 מיליון שקל (אחרי הכסף) והיא מחזיקה ב-17.5% מהמניות של החברה. על-פי תג מחיר זה – השווי של חברת המסחר עבור אאורה עומד על 660 מיליון שקל. ניתן להעריך בזהירות שההתקדמות בהקמת הפרויקטים בשנה החולפת העלו את שווי חברת המסחר וסביר להניח שככל שהפרויקטים יושלמו ויחלו להניב – השווי יהיה גבוה עוד יותר.
מסמנת את היעד הבא: כניסה לתחום הדיור המוגן
בדוחות האחרונים חשפה אאורה כי היא בוחנת כניסה לתחום הדיור המוגן, תוך ניצול הסינרגיה עם ההתחדשות העירונית. בין היתר, החברה עשויה להציע פתרונות דיור מוגן לדיירים מבוגרים המתפנים בפרויקטים שלה. בשלב זה טרם הוצגה תוכנית פעולה מפורטת ויהיה מעניין לראות כיצד תיכנס לשוק שבו פועלים שחקנים ותיקים כמו מגדלי הים התיכון, עזריאלי ובית בכפר.
השקעה בחברות הנדל”ן למגורים היא משחק לטווח ארוך, והערך נבנה בהתאם להתקדמות בפרויקטים, קצב המכירות והיכולת לייצר רווחיות גם בתקופות מאתגרות. מניית אאורה איבדה השנה כ-9%, אך בפרספקטיבה ארוכה יותר התמונה שונה: בשלוש השנים האחרונות הניבה המניה תשואה של 144% ובחמש השנים האחרונות תשואה של 410%.
היתרון המרכזי של אאורה הוא השילוב בין צבר פרויקטים גדול, רווחיות גבוהה ונגישות למקורות הון משמעותיים. בשנים האחרונות ביצעה החברה מספר מהלכים אסטרטגיים שהרחיבו את מנועי הצמיחה שלה – הכנסת כלל והפניקס כשותפות בפרויקטים, הקמת זרוע הנדל”ן המניב ורכישת מגידו, שהרחיבה את פעילות הקבוצה גם ליזמות בפריפריה ולתחום הביצוע.
גם בתקופה שבה שוק המגורים אינו נמצא בשיאו, אאורה ממשיכה למכור דירות, לקדם פרויקטים חדשים ולהרחיב את עתודות הפעילות שלה. קמפיין ח.ב.ר ממחיש את היכולת של החברה להתאים את עצמה לתנאי השוק, גם במחיר של ויתור מסוים על שיעורי הרווחיות, כדי להאיץ מכירות ולשחרר הון. מימוש הצבר הקיים, פעילות הנדל”ן המניב, מגידו והאפשרות לכניסה לתחום הדיור המוגן עשויים לספק לחברה מנועי צמיחה נוספים בשנים הקרובות.




 תפוס כינוי יחודי


 ייתכן שרבים בחרו בהן בראש ובראשונה מתוך תחושת שייכות מגזרית, ולא מתוך הסכמה אידיאולוגית