

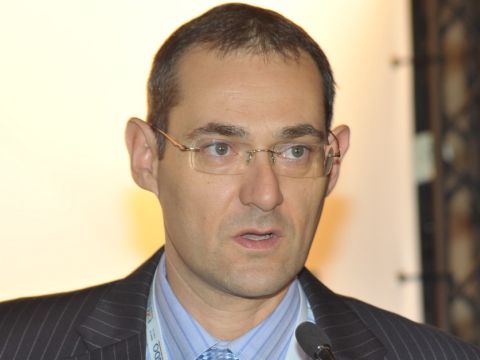
דויטש. תשלום מגוחך [צילום: תמר מצפי באדיבות עיתון גלובס]
כמה שילם גיל דויטש |
התמורה הפנטסטית שקיבל גיל דויטש בגין מכירת חלקו באקסלנס השקעות לקבוצת הפניקס, פוצלה, בעצתם של יועצי מס וכלכלנים, ויוחסה בגין: מכירת המניות ו/או ויתור על טענות, אי-תחרות ונזק לא ממוני ● כך התאפשר לו לשלם מס מגוחך בשיעור של כ-12% בלבד בגין רווחים בסך 65 מיליוני ש"ח


אנשי העסקים גיל דויטש ורוני בירם השלימו בתחילת 2009 עסקה פנטסטית עם קבוצת הפניקס. הם מכרו לה את כל מניותיהם בחברת אקסלנס השקעות, בעיתוי מוצלח וחריג, שהותיר בידיהם רווחי הון עצומים.
מהלכים משפטיים בהם נקטה הפניקס, שבשליטת יצחק תשובה, כדי לסכל את השלמת העסקה (מחמת קריסת הבורסה באותה עת) ואת תשלום המחיר הפנומנאלי, לא צלחו. דויטש ובירם קיבלו בסופו של דבר את מלוא התמורה שהובטחה בחוזה. על-כל מרכיביה.
שאלת המרכיבים היא הנותנת והיא שקבעה לגבי מיסוי הרווחים בעסקה. היא המעוררת עניין גם עתה, שלוש שנים ויותר לאחר שהושלמה; במיוחד לאור מה שנראה כאילו נקטו שלטונות המס באופן המיטיב עם דויטש, והסתפקו במיסוי זניח, ביחס לרווחים שצברו השניים. נפרט זאת להלן, ביחס למנה אחת גדולה שמכר גיל דויטש מתוך המניות שהחזיק.
ממידע שהובא לידיעתי באשר לגיל דויטש בלבד עולה, כי בפני שלטונות המס הוצגו בספטמבר 2009, ביחס לאותה 'מנה' שמכר, הפרטים שלהלן, בנוגע לכספים שקיבל תמורת מכירת חלקו לחברת הפניקס:
1) מכירת מניות ו/או ויתור על טענות - סכום של 60,804 אלפי ש"ח. לאחר ניכוי עלות (44,611 אלפי ש"ח) ועלויות נוספות (מימון, הוצאות) התקבל סכום נטו של 12,849 אלפי ש"ח. המס שבו חוייב (20% בלבד) הסתכם ב-2,569 אלפי ש"ח;
2) אי-תחרות - סכום של 27,594 אלפי ש"ח. לאחר ניכוי הוצאות מימון נותר רווח מסעיף זה בסך 26,101 בגינו חוייב בתשלום מס (20% בלבד) בסכום כולל של 5,220 אלפי ש"ח;
3) בגין נזק לא ממוני - סכום נוסף של 27,594 אלפי ש"ח. לאחר ניכוי הוצאות מימון נוצר רווח בסך 26,101 אלפי ש"ח, רווח שנקבע כהכנסה פטורה.
הנה כי כן:
בגין רווחים מצטברים בסכום כולל של 65,051 אלפי ש"ח, "סודר" לדויטש לשלם רק 7,790 אלפי ש"ח. היינו: 11.97% מהרווחים. הסידור נוצר במקורו, במחשבה תחילה, יש לומר, בעצם ייחוס עיקר התמורה לאי-תחרות ולנזק לא ממוני ומחמת הסכמת רשויות המס להכיר במבנה התמורה שלעיל.
אחרי סידור שכזה שמיטיב עם בעל הון שיש בידו היכולת להנדס את רשויות המס, שבוצע באמצעות רואי חשבון וכלכלנים מן השורה הראשונה, ברור מדוע הנטל על השכבות הבינוניות והקטנות הולך וגואה.
מהלכים משפטיים בהם נקטה הפניקס, שבשליטת יצחק תשובה, כדי לסכל את השלמת העסקה (מחמת קריסת הבורסה באותה עת) ואת תשלום המחיר הפנומנאלי, לא צלחו. דויטש ובירם קיבלו בסופו של דבר את מלוא התמורה שהובטחה בחוזה. על-כל מרכיביה.
שאלת המרכיבים היא הנותנת והיא שקבעה לגבי מיסוי הרווחים בעסקה. היא המעוררת עניין גם עתה, שלוש שנים ויותר לאחר שהושלמה; במיוחד לאור מה שנראה כאילו נקטו שלטונות המס באופן המיטיב עם דויטש, והסתפקו במיסוי זניח, ביחס לרווחים שצברו השניים. נפרט זאת להלן, ביחס למנה אחת גדולה שמכר גיל דויטש מתוך המניות שהחזיק.
ממידע שהובא לידיעתי באשר לגיל דויטש בלבד עולה, כי בפני שלטונות המס הוצגו בספטמבר 2009, ביחס לאותה 'מנה' שמכר, הפרטים שלהלן, בנוגע לכספים שקיבל תמורת מכירת חלקו לחברת הפניקס:
1) מכירת מניות ו/או ויתור על טענות - סכום של 60,804 אלפי ש"ח. לאחר ניכוי עלות (44,611 אלפי ש"ח) ועלויות נוספות (מימון, הוצאות) התקבל סכום נטו של 12,849 אלפי ש"ח. המס שבו חוייב (20% בלבד) הסתכם ב-2,569 אלפי ש"ח;
2) אי-תחרות - סכום של 27,594 אלפי ש"ח. לאחר ניכוי הוצאות מימון נותר רווח מסעיף זה בסך 26,101 בגינו חוייב בתשלום מס (20% בלבד) בסכום כולל של 5,220 אלפי ש"ח;
3) בגין נזק לא ממוני - סכום נוסף של 27,594 אלפי ש"ח. לאחר ניכוי הוצאות מימון נוצר רווח בסך 26,101 אלפי ש"ח, רווח שנקבע כהכנסה פטורה.
הנה כי כן:
בגין רווחים מצטברים בסכום כולל של 65,051 אלפי ש"ח, "סודר" לדויטש לשלם רק 7,790 אלפי ש"ח. היינו: 11.97% מהרווחים. הסידור נוצר במקורו, במחשבה תחילה, יש לומר, בעצם ייחוס עיקר התמורה לאי-תחרות ולנזק לא ממוני ומחמת הסכמת רשויות המס להכיר במבנה התמורה שלעיל.
אחרי סידור שכזה שמיטיב עם בעל הון שיש בידו היכולת להנדס את רשויות המס, שבוצע באמצעות רואי חשבון וכלכלנים מן השורה הראשונה, ברור מדוע הנטל על השכבות הבינוניות והקטנות הולך וגואה.

|
|
| מועדון VIP | להצטרפות הקלק כאן |
| תגיות / עוקבים | לקבלת רשימות חדשות עם הופעתן |
 אקסלנס השקעות בע"מ / Excellence Investments Ltd.
יצחק תשובה |
|
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| כמה שילם גיל דויטש |
| תגובות [ 8 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| כותרת התגובה | שם הכותב | שעה תאריך | |||||
| 1 |
|
||||||
| 2 |
|
||||||
| 3 |
|
||||||
| 4 |
|
||||||
| 5 |
|
||||||
| 6 |
|
||||||
| 7 |
|
||||||
| 8 |
|
||||||

| ברחבי הרשת / פרסומת |


