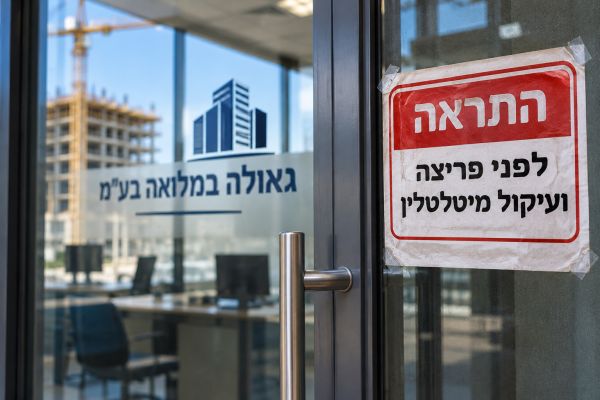
ניסיון שיתוק [עיבוד AI]
עתירה נגד רשות המיסים: לחדול מאיומי פריצה בשיטת ההדבקות |
חברת גאולה במלואה מבקשת להפסיק אזהרת נישומים לפני עיקול ומכירת מיטלטלין ● טוענת כי הפעולה נעשית לשם הטלת אימה ופחד ללא כוונה לתפיסת רכוש ● מדגישה כי חשבון הבנק שלה עוקל בעיצומו של משא-ומתן לפשרה ● מציינת שפרקליטות המדינה מסכימה כי יש להפעיל את השיטה רק בכוונה כנה |

נקיטת הליכי גבייה בשיטת ההדבקות, כאשר אין לנישום מיטלטלין בני עיקול, מהווה התעללות חסרת תועלת וניצול לרעה של כוח שלטוני שכל מטרתו לזרוע פחד ואימה. כך טוענת (יום ג', 3.11.26) חברת גאולה במלואה בעתירה שהגישה לבית המשפט העליון בשבתו כבג"ץ (בג"ץ 10987-11-26) נגד רשות המיסים.
העותרת מבקשת מבג"ץ להורות לרשות המיסים לחדול מאזהרת נישומים לפני פריצה לצורך עיקול ומכירת מיטלטלין באמצעות שיטת ההדבקות, מקום בו אין לה כוונה לתפיסת מיטלטלין אלא לשם הטלת אימה ופחד בלבד. עיסוקה של העותרת הוא בהקמת בניין לשם השכרתו, וכל רכושה מתמצה בבניין המוקם ובחשבון הבנק שממנו משולמות עלויות הבנייה.
הליכי גבייה בעיצומו של משא-ומתן
בעתירה, שהוגשה באמצעות עו"ד משה הר שמש, נטען כי לבתי המשפט ביקורת רבת שנים על פקודת המיסים (גביה). העותרת מדגישה כי הפקודה מעניקה לרשויות זכויות יתר הבאות על חשבון קניין הפרט וניהול תקין של חיי מסחר, ולפיכך נוטים בתי המשפט לפרש את הוראותיה בצמצום.
החברה מתארת כי בין הצדדים נתגלעה מחלוקת ביחס לשיעור מס הרכישה החל על העסקה לרכישת הבניין להשכרה. בתקופה שבה ניהלה העותרת משא-ומתן לפשרה עם רשות המיסים בעקבות המחלוקת, נמשכו הליכי הגבייה נגדה. במסגרת זו עוקל חשבון הבנק שלה, שממנו היא משלמת לקבלני הבניין ולספקים, ופניותיה להקפאת הליכי הגבייה לא זכו לתגובה.
באחד הימים, אף שהרשות לא הייתה אמורה להפעיל את הליכי הגבייה כלל, הודבקה במשרדה של החברה מדבקת התראה לפני פריצה ועיקול מיטלטלין. העותרת טוענת כי במקרה הנדון פעלה הרשות בחופזה ובאופן גורף ומיותר. לטענתה, יש להפעיל את שיטת ההדבקות רק מקום בו לרשות יש כוונה כנה לעיקול מיטלטלין ולמכירתם במחיר העולה על עלות עיקולם, וגם פרקליטות המדינה מסכימה לכך.
ניסיון לשתק את הקמת הבניין
העותרת מציינת כי אין ברשותה מיטלטלין או כלי רכב בני עיקול, וטוענת כי עיקול חשבון הבנק שלה נעשה במטרה לנסות ולשתק את בניית הבניין החדש. לשיטתה, נקיטת הליכי הגבייה כפי שנעשו על-ידי הרשות בוצעה שלא כדין, באופן בלתי סביר בעליל, בחוסר תום לב ותוך כוונה לגרום לה נזק ואיום מכוונים, שבינם לבין הליכי גבייה ממשיים אין כל קשר.
בעתירה נטען כי השימוש שעושה גובה המס באיום בחדירה לביתו של אדם אינו אלא "התעללות חסרת תועלת", והדברים נכונים במידה פחותה יותר גם אצל תאגידים כדוגמתה. החברה מוסיפה כי סוג זה של פעולת גבייה בעניינה אינו מידתי וכלל אינו יעיל.
לדברי עו"ד הר שמש, הסיבה להמשך הנקיטה הסיטונאית בשיטת ההדבקות, גם כאשר ברור כי אין מיטלטלין בני עיקול, היא הטלת אימה ופחד מתוך תפיסה כי "המטרה מקדשת את האמצעים". העותרת מסכמת וטוענת כי במקרה שבו אין לנישום מיטלטלין, ברור לחלוטין כי הפעלת השיטה היא פעולה חסרת משמעות ותוחלת, שאינה מידתית ונעשית תוך ניצול לרעה של כוח שלטוני ובחוסר תום לב.
פרטי ההליך המשפטי
ערכאה: בית המשפט העליון בשבתו כבג"ץ
הליך: בג"ץ 10987-11-26
צדדים: העותרת: חברת גאולה במלואה (ב"כ עו"ד משה הר שמש) נגד המשיבה: רשות המיסים
העותרת מבקשת מבג"ץ להורות לרשות המיסים לחדול מאזהרת נישומים לפני פריצה לצורך עיקול ומכירת מיטלטלין באמצעות שיטת ההדבקות, מקום בו אין לה כוונה לתפיסת מיטלטלין אלא לשם הטלת אימה ופחד בלבד. עיסוקה של העותרת הוא בהקמת בניין לשם השכרתו, וכל רכושה מתמצה בבניין המוקם ובחשבון הבנק שממנו משולמות עלויות הבנייה.
הליכי גבייה בעיצומו של משא-ומתן
בעתירה, שהוגשה באמצעות עו"ד משה הר שמש, נטען כי לבתי המשפט ביקורת רבת שנים על פקודת המיסים (גביה). העותרת מדגישה כי הפקודה מעניקה לרשויות זכויות יתר הבאות על חשבון קניין הפרט וניהול תקין של חיי מסחר, ולפיכך נוטים בתי המשפט לפרש את הוראותיה בצמצום.
החברה מתארת כי בין הצדדים נתגלעה מחלוקת ביחס לשיעור מס הרכישה החל על העסקה לרכישת הבניין להשכרה. בתקופה שבה ניהלה העותרת משא-ומתן לפשרה עם רשות המיסים בעקבות המחלוקת, נמשכו הליכי הגבייה נגדה. במסגרת זו עוקל חשבון הבנק שלה, שממנו היא משלמת לקבלני הבניין ולספקים, ופניותיה להקפאת הליכי הגבייה לא זכו לתגובה.
באחד הימים, אף שהרשות לא הייתה אמורה להפעיל את הליכי הגבייה כלל, הודבקה במשרדה של החברה מדבקת התראה לפני פריצה ועיקול מיטלטלין. העותרת טוענת כי במקרה הנדון פעלה הרשות בחופזה ובאופן גורף ומיותר. לטענתה, יש להפעיל את שיטת ההדבקות רק מקום בו לרשות יש כוונה כנה לעיקול מיטלטלין ולמכירתם במחיר העולה על עלות עיקולם, וגם פרקליטות המדינה מסכימה לכך.
ניסיון לשתק את הקמת הבניין
העותרת מציינת כי אין ברשותה מיטלטלין או כלי רכב בני עיקול, וטוענת כי עיקול חשבון הבנק שלה נעשה במטרה לנסות ולשתק את בניית הבניין החדש. לשיטתה, נקיטת הליכי הגבייה כפי שנעשו על-ידי הרשות בוצעה שלא כדין, באופן בלתי סביר בעליל, בחוסר תום לב ותוך כוונה לגרום לה נזק ואיום מכוונים, שבינם לבין הליכי גבייה ממשיים אין כל קשר.
בעתירה נטען כי השימוש שעושה גובה המס באיום בחדירה לביתו של אדם אינו אלא "התעללות חסרת תועלת", והדברים נכונים במידה פחותה יותר גם אצל תאגידים כדוגמתה. החברה מוסיפה כי סוג זה של פעולת גבייה בעניינה אינו מידתי וכלל אינו יעיל.
לדברי עו"ד הר שמש, הסיבה להמשך הנקיטה הסיטונאית בשיטת ההדבקות, גם כאשר ברור כי אין מיטלטלין בני עיקול, היא הטלת אימה ופחד מתוך תפיסה כי "המטרה מקדשת את האמצעים". העותרת מסכמת וטוענת כי במקרה שבו אין לנישום מיטלטלין, ברור לחלוטין כי הפעלת השיטה היא פעולה חסרת משמעות ותוחלת, שאינה מידתית ונעשית תוך ניצול לרעה של כוח שלטוני ובחוסר תום לב.
פרטי ההליך המשפטי
ערכאה: בית המשפט העליון בשבתו כבג"ץ
הליך: בג"ץ 10987-11-26
צדדים: העותרת: חברת גאולה במלואה (ב"כ עו"ד משה הר שמש) נגד המשיבה: רשות המיסים
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| עתירה נגד רשות המיסים: לחדול מאיומי פריצה בשיטת ההדבקות |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |

 ככל שזרמו תוצאות האמת, הליכוד והציונות הדתית-זהות המריאו ויריבותיהן איבדו גובה