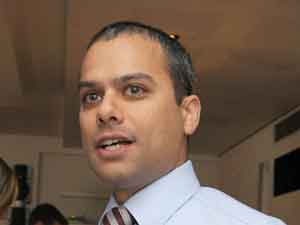
ידין ענתבי, הממונה על הביטוח והחסכון באוצר [צילום: יח"צ]
האוצר: כללי גילוי נאות חדשים בייעוץ הפנסיוני |
חוזר שהפיץ המשרד לסוכנים וליועצים דורש מסמך שינמק את המלצתם על מוצר פנסיוני כלשהו ● תידרש גם מסירת טבלת השוואה הכוללת נתוני דמי ניהול, תשואה ונתונים נוספים


מאת:
עופר וולפסון
|
 | תגובות |
משרד האוצר פרסם (יום ב', 9.2.09) חוזר הקובע כללים הנדרשים מסוכני ביטוח ויועצים פנסיוניים, בדבר הגילוי כלפי הלקוח בהמליצם לו על הצטרפות למוצר פנסיוני כמו ביטוח מנהלים, קרן פנסיה וקופת גמל, או על החלפת מוצר פנסיוני אחד באחר.
הממונה על שוק ההון, הביטוח והחסכון באוצר, ידין ענתבי, קבע בחוזר כי הגילוי ייעשה במסמך בכתב, הכולל את השיקולים שעמדו בבסיס המלצתם, ויימסר ללקוח בסוף הליך הייעוץ או השיווק הפנסיוני, כפי שנדרש בחוק הייעוץ הפנסיוני.
החוזר כולל טבלת השוואה שתושלם על-ידי הסוכן או היועץ עבור הלקוח. הטבלה מכילה שדות כמו גובה דמי הניהול, תשואה, מדד סיכון וגורמים נוספים שעשויים להשפיע על גובה הפנסיה של הלקוח בגיל פרישה.
הסוכן יגלה מה יוצא לו מזה
עוד נקבע, כי סוכן הביטוח יידרש לגלות ללקוח מהו המוצר שעבור הפצתו הוא מקבל את התגמול הגבוה ביותר וכן לדרג את הגופים המוסדיים שאת מוצריהם הוא משווק, לפי גובה התגמול הכספי שהוא קיבל מהם או לפי מספר המוצרים הפנסיוניים שהוא שיווק עבורם וזאת על-מנת לאפשר ללקוח להכיר את מידת ההעדפה של הסוכן את המוצר הפנסיוני שעליו המליץ.
מנגנון הגנה שנקבע בחוזר יתרום לבקרה על הגוף המוסדי באופן הפצת המוצר הפנסיוני ללקוח. על-פי המנגנון, הגוף המוסדי יבצע בדיקות מדגמיות בנוגע לתקינות הליך גיוס הלקוחות שבוצע על-ידי הסוכן ויצרף לקוח למוצר פנסיוני רק לאחר שקיבל לידיו העתק ממסמך הנמקה.
ההערכה היא, כי הסדרה זו צפויה להגביר את השקיפות והאובייקטיביות בהליך השיווק והייעוץ הפנסיוני ולהרחיב את הכלים העומדים לרשותו של הלקוח בבואו לקבל החלטות הנוגעות לחסכונו לטווח ארוך. מסמך הנמקת המוצר הפנסיוני ייצור מחויבות של הסוכן והיועץ להמלצה שנתן ללקוח ויבטיח שהגופים המוסדיים יפקחו על אופן צירוף לקוחות חדשים למוצר פנסיוני.
הממונה על שוק ההון, הביטוח והחסכון באוצר, ידין ענתבי, קבע בחוזר כי הגילוי ייעשה במסמך בכתב, הכולל את השיקולים שעמדו בבסיס המלצתם, ויימסר ללקוח בסוף הליך הייעוץ או השיווק הפנסיוני, כפי שנדרש בחוק הייעוץ הפנסיוני.
החוזר כולל טבלת השוואה שתושלם על-ידי הסוכן או היועץ עבור הלקוח. הטבלה מכילה שדות כמו גובה דמי הניהול, תשואה, מדד סיכון וגורמים נוספים שעשויים להשפיע על גובה הפנסיה של הלקוח בגיל פרישה.
הסוכן יגלה מה יוצא לו מזה
עוד נקבע, כי סוכן הביטוח יידרש לגלות ללקוח מהו המוצר שעבור הפצתו הוא מקבל את התגמול הגבוה ביותר וכן לדרג את הגופים המוסדיים שאת מוצריהם הוא משווק, לפי גובה התגמול הכספי שהוא קיבל מהם או לפי מספר המוצרים הפנסיוניים שהוא שיווק עבורם וזאת על-מנת לאפשר ללקוח להכיר את מידת ההעדפה של הסוכן את המוצר הפנסיוני שעליו המליץ.
מנגנון הגנה שנקבע בחוזר יתרום לבקרה על הגוף המוסדי באופן הפצת המוצר הפנסיוני ללקוח. על-פי המנגנון, הגוף המוסדי יבצע בדיקות מדגמיות בנוגע לתקינות הליך גיוס הלקוחות שבוצע על-ידי הסוכן ויצרף לקוח למוצר פנסיוני רק לאחר שקיבל לידיו העתק ממסמך הנמקה.
ההערכה היא, כי הסדרה זו צפויה להגביר את השקיפות והאובייקטיביות בהליך השיווק והייעוץ הפנסיוני ולהרחיב את הכלים העומדים לרשותו של הלקוח בבואו לקבל החלטות הנוגעות לחסכונו לטווח ארוך. מסמך הנמקת המוצר הפנסיוני ייצור מחויבות של הסוכן והיועץ להמלצה שנתן ללקוח ויבטיח שהגופים המוסדיים יפקחו על אופן צירוף לקוחות חדשים למוצר פנסיוני.
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| האוצר: כללי גילוי נאות חדשים בייעוץ הפנסיוני |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |

 ייתכן שרבים בחרו בהן בראש ובראשונה מתוך תחושת שייכות מגזרית, ולא מתוך הסכמה אידיאולוגית