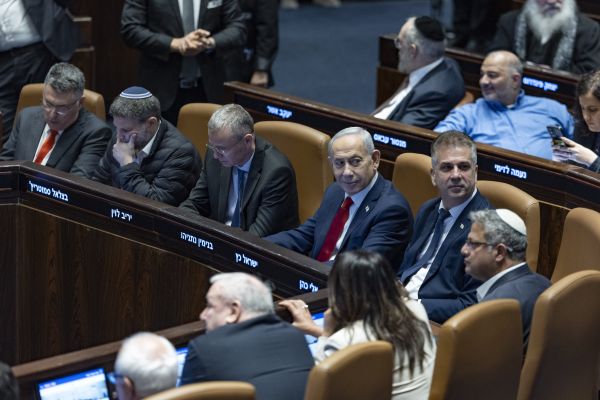
דרור שטרום וח"כ אלי כהן. הלקוחות הקטנים הם בסוף המפקיד הכי גדול עם התנאים הכי רעים [צילום: יונתן זינדל/פלאש 90]
|
|
"הריכוזיות - בגלל מגבלות עסקים קטנים" |
ראש הוועדה להגברת התחרותיות בשירותים הבנקאיים והפיננסיים: "הריכוזיות נובעת מהקושי של עסקים קטנים לגייס אשראי כדי להתחרות" ● יו"ר הוועדה, ח"כ כהן: "הצמיחה במשק שלילית. פתיחת שוק האשראי לתחרות תשנה זאת"


הוועדה המיוחדת לדיון בהצעת חוק הרשות הממשלתית להתחדשות עירונית ובהצעת חוק הפיקוח על שירותים פיננסיים חוץ-מוסדיים שמעה (יום ב', 8.2.16) את דרור שטרום, העומד בראש הוועדה להגברת התחרותיות בשירותים הבנקאיים והפיננסיים הנפוצים בישראל, על-מנת שיציג את מסקנות הביניים של הוועדה, ויתייחס למספר שאלות באשר להשתלבותה של הצעת חוק הפיקוח על שירותים פיננסיים חוץ-מוסדיים במסקנותיה של הוועדה.
שטרום: "שלושה יעדים עמדו בפני הוועדה: ליצור מתחרים לבנקים על הלקוחות הקטנים, להעצים את אותם לקוחות כדי שידעו ויוכלו ליהנות מהתחרות, ולהוריד את עלויות המערכת ע"י ייעול. הנתונים מראים ששני הבנקים הגדולים מחזיקים 60% מהשוק שזו ריכוזיות חריגה בקנה מידה עולמי, כאשר באנגליה לדוגמה ארבעת הבנקים הגדולים מגיעים לאחוז דומה. העיוות הוא שהלקוחות הקטנים הם בסוף המפקיד הכי גדול עם התנאים הכי רעים, ומתקשים לקבל אשראי, למרות ששיעור האשראי הפגום בישראל, הוא מהנמוכים בעולם!"
"הגופים המוסדיים מייצגים הון ששווה להון שנמצא תחת הגופים הבנקאיים, ולאור זאת שמדובר באשראי הבטוח ביותר, אנו רוצים להכניס לראשונה את המערכת המוסדית לאשראי קמעונאי בכמויות גדולות".
"חזון הוועדה הוא שתוך 5 שנים נראה כאן נוף שונה לגמרי של נותני האשראי עם שחקנים שונים, ברמות פיקוח שונות, אשר יוכלו להציע תנאים טובים יותר בשל יעילותם. היום איש לא חולק על זה שאנחנו במקדם אי-יעילות משמעותי בבנקים, כלומר יחס עלויות לתפוקה, והוא לא רחוק מכפול".
"הורדת עלויות גיוס האשראי תאפשר גם לעסקים הקטנים להתחרות בקלות רבה יותר בגופים הריכוזיים הקיימים בכל התעשיות, אשר מגייסים כיום הון באופן זול יותר, ולכן לא קמים להם מתחרים בינתיים".
ח"כ חיים ילין (יש עתיד): "למערכת הבנקאית יש אינטרס לתת כמה שיותר, עד אותו גבול. אבל אתה לא מדבר על זה שאדם צריך ללמוד לחיות ממה שיש לו ולא לקחת אשראי מעבר ליכולתו".
שטרום: "למוסדות פיננסיים יש יכולת רבה לתת אשראי מבלי שתעשה את החשבון האמיתי אם יש לך יכולת או לא. כללי הרגולציה צריכים לקבוע בדיוק מתי אסור לתת אשראי, ואנו במקום מתקדם בכך, אבל יש עוד מה לעשות. תמיד יהיה מי שייתן אשראי לאדם שרוצה, לא משנה מה שיעור הריבית, ויש צרכנים שלא מבדילים בין 3 ל-30 אחוזי ריבית, אבל מפגינים על שינוי של מספר שקלים במחירי החלב".
"יש עוד הצעה, שטרם נחשפה לציבור, שלא לאפשר מתן אשראי, לאותם אנשים המבקשים מעבר ליכולתם, ויש מקום לבחון איפה נכנסת הממשלה כמי שמסייעת לאוכלוסייה זו בכך. זה לא עניין של אשראי זול אלא אשראי אחראי".
יו"ר הוועדה: "עסקנו כאן רבות בריביות והעמלות, אבל הנושא המרכזי של פתיחת שוק האשראי לתחרות זו ההשפעה על הצמיחה במשק. כיום, בניכוי תגליות האנרגיה, הצמיחה היא של 1.5% והאוכלוסייה גדלה ב-1.9%, כלומר הצמיחה שלילית. משום כך הנגישות של הבתים והעסקים הקטנים היא כה חשובה, כדי לשנות את מפת הצרכנות. בימים אלו יש כוונה או מחשבה להקים רשות עצמאית בעניין על בסיס אגף שוק ההון, והייתי רוצה לשמוע את דעתך דרור"
שטרום: "החזון הוא שתהיה אסופה של גופים חוץ בנקאיים לצד הבנקים, ולכן הרגולטור עליהם חייב מורכב מאנשים המבינים את שוק ההון. האגף באוצר כבר מטפל בגופים המוסדיים, אשר נותנים אשראי בהיקפים גדולים כבר היום, ולכן טבעי הוא שיהווה את הבסיס לרגולטור העתידי, אשר כרשות תובטח עצמאותו ללא תלות בדרג הפוליטי".
"לאחר שרשות זו תתקבע, ניתן יהיה לשקול את העברת האחריות על חברות כרטיסי האשראי אליה. שתי חברות כרטיסי אשראי תופרדנה מהבנקים לאלתר ושלישית תופרד בחלוף כמה שנים, אם השוק יחייב זאת. בשל זה, הפיקוח על הבנקים יפקח על הפעילות, כי נדרש פיקוח על אמצעי הסליקה".
יו"ר הוועדה: "הייתי בטיול משפחתי ופגשתי בחור צעיר המשכיר רכב ל-45 דקות במאה ₪, ובסוף היום הרווח שלו הוא כ-20 ₪. עלות הסליקה שלו, כעסק קטן היא 3%, שהם שלושה ₪, ולכן למעשה הוא משלם 15% מהרווח רק על זה שהוא מאפשר 'גיהוץ', שזה לא סביר לחלוטין. זוהי נקודת השפעה על יוקר המחיה שגם בוועדה וגם בנק ישראל צריכים לתת עליה את הדעת".
שטרום: "בהחלט הטריד אותנו מצב בו נשאר עם שלוש חברות גדולות של כרטיסי האשראי, ואז גם שם יכול להיווצר אי-שוויון תחרותי, שלא לומר קרטל. לכן אחת ההמלצות שקבענו מדברת לא רק על פתיחת שירותי האשראי, אלא על פתיחת ענף הסליקה לתחרות ע"י אפשרות הכנסת סולקים חדשים. כמו-כן קבענו שהעמלה הצולבת תופחת בתוך תקופה של שנתיים, באופן משמעותי, לרמה שקבועה באירופה".
לשאלת יו"ר הוועדה לגבי המלצות שאינן נוגעות לכרטיסי האשראי השיב מר שטרום כי הוא מעבר להכנסת המוסדיים והכנסת חברות טכנולוגיות, הוועדה גם המליצה על שינוי הבעלות על חברת ש.ב.א וכן המליצה באופן חד-משמעי על ביטוח פיקדונות. "אנשים שיפקידו את כספם בבנק לא יהיו תלויים בשאלה אם המדינה מוכנה או לא מוכנה לתת לבנק כיסוי ובאיזה תנאים. יהיה ביטוח מסודר ואנשים יידעו שכספם מובטח במוסדות הפיננסיים".
יו"ר הוועדה ביקש ממר שטרום להתייחס לנושא הצפת אשראי והחשש מסאב-פריים ומר שטרום השיב: "נזרעה פה קצת פאניקה, שכן הרעיון הוא לא להגדיל את עוגת האשראי, אלא להשאיר את מנהגי נטילת האשראי על-כנם, אבל בעלויות נמוכות יותר. עם זאת, אנו רוצים ששכבות נוספות שלא זכו לקבל אשראי עד כה, והתגלגלו לשווקים שצבעם בין אפור לשחור, לא יסבלו מריביות של 25-30%, אלא יקבלו אשראי בתנאים טובים ובפיקוח".
"מה חסר לוועדה כדי שהמלצותיה יקרמו עור וגידים?" שאל יו"ר הוועדה ומר שטרום השיב "מדובר בפאזל מורכב של כמה חלקים. חלק אחד הוא הצעת חוק נתוני אשראי, כי בלי מידע ובלי בטוחה, אין מתן אשראי. ברגע שיש מידע ובטוחה, מחיר האשראי יורד משמעותית, ולראייה שוק המשכנתאות, ושיעורי הריבית שם, לעומת שיעורי הריבית בהלוואות רגילות. חלק נוסף הוא הפיקוח החוץ-בנקאי אשר נדון כאן, ואני מבקש מכם שלא תמתינו לוועדה שלי, אלא תקדמו את החקיקה של המפקח, כדי שכאשר יהיו המלצות, כבר יהיה להן בסיס להתחיל לעבוד"
יו"ר הוועדה הודה למר שטרום ואמר "אנו מחכים להמלצות הוועדה בהקדם!" ועבר להמשך הדיון בהצעת החוק.
עו"ד ברוך לוברט מהלשכה המשפטית במשרד האוצר אמר כי על-פי החוק, הוא ייכנס לתוקף בתחילת שנת 2017, על-מנת שיהיה לשוק זמן להיערך ולמדינה למנות את הרגולטור. עו"ד לוברט סקר את הוראות המעבר הכללות בחוק, בדגש על הסמכויות שיינתנו לרשות המיסים כגוף שיהיה אחראי להאכיפה והחקירות בתחום זה בשנים הראשונות.
הוועדה שמעה סקירה על כלל שוק האשראי בארץ מפי מר יונתן בר סימן טוב, מאגף התקציבים של האוצר, וסיקרה של שוק נתוני שירות המטבע ממר יואב צבר, מנהל יחידת נותני שירותי מטבע במשרד האוצר. צבר בסקירתו תיאר את חלוקת הפעילות בשוק נתוני שירותי המטבע והיקפה, כפי שהיא עולה מנתוני היחידה, בעוד שבר סימן טוב תיאר את חלוקת שוק האשראי בין הבנקים וחברות האשראי לגופים המוסדיים, וציין כי אין להם מידע מדויק על חלקם של הגופים החוץ בנקאיים וחוץ מוסדיים מסך כל השוק, ובעוד הנתונים מראים שהם אחוז אחד, ההערכות הן שזה למעלה מכך.
אריאל גנוט, מנכ"ל חברת גמא: "יש לבחון גם את ניכיון כרטיסי האשראי בבתי עסק, שהוא בעצם אשראי שניתן למשקי הבית, ומתחרה בהיקפו בשאר סוגי האשראי הניתן באמצעים אחרים. חשוב שוועדה זו בכנסת וועדת שטרום ימשיכו לתפקד לאורך השנים הראשונות של החוק בכדי להיות ועדת מעקב המוודאות את היישום".
יו"ר הוועדה, ח"כ כהן, סיכם את הדיון ואמר: "הדיונים הבאים ייקבעו להקראה והצבעה, בתיאום עם משרד האוצר. אנו כמובן מזמינים את כל הנוגעים בדבר להמשיך ולתת הערות והארות לסעיפי החוק במהלך ההקראה, ולכל הערה נתייחס ונדון בכובד ראש, מתוך מטרה להקל את התהליך ולקדם את התחרות"
שטרום: "שלושה יעדים עמדו בפני הוועדה: ליצור מתחרים לבנקים על הלקוחות הקטנים, להעצים את אותם לקוחות כדי שידעו ויוכלו ליהנות מהתחרות, ולהוריד את עלויות המערכת ע"י ייעול. הנתונים מראים ששני הבנקים הגדולים מחזיקים 60% מהשוק שזו ריכוזיות חריגה בקנה מידה עולמי, כאשר באנגליה לדוגמה ארבעת הבנקים הגדולים מגיעים לאחוז דומה. העיוות הוא שהלקוחות הקטנים הם בסוף המפקיד הכי גדול עם התנאים הכי רעים, ומתקשים לקבל אשראי, למרות ששיעור האשראי הפגום בישראל, הוא מהנמוכים בעולם!"
"הגופים המוסדיים מייצגים הון ששווה להון שנמצא תחת הגופים הבנקאיים, ולאור זאת שמדובר באשראי הבטוח ביותר, אנו רוצים להכניס לראשונה את המערכת המוסדית לאשראי קמעונאי בכמויות גדולות".
"חזון הוועדה הוא שתוך 5 שנים נראה כאן נוף שונה לגמרי של נותני האשראי עם שחקנים שונים, ברמות פיקוח שונות, אשר יוכלו להציע תנאים טובים יותר בשל יעילותם. היום איש לא חולק על זה שאנחנו במקדם אי-יעילות משמעותי בבנקים, כלומר יחס עלויות לתפוקה, והוא לא רחוק מכפול".
"הורדת עלויות גיוס האשראי תאפשר גם לעסקים הקטנים להתחרות בקלות רבה יותר בגופים הריכוזיים הקיימים בכל התעשיות, אשר מגייסים כיום הון באופן זול יותר, ולכן לא קמים להם מתחרים בינתיים".
ח"כ חיים ילין (יש עתיד): "למערכת הבנקאית יש אינטרס לתת כמה שיותר, עד אותו גבול. אבל אתה לא מדבר על זה שאדם צריך ללמוד לחיות ממה שיש לו ולא לקחת אשראי מעבר ליכולתו".
שטרום: "למוסדות פיננסיים יש יכולת רבה לתת אשראי מבלי שתעשה את החשבון האמיתי אם יש לך יכולת או לא. כללי הרגולציה צריכים לקבוע בדיוק מתי אסור לתת אשראי, ואנו במקום מתקדם בכך, אבל יש עוד מה לעשות. תמיד יהיה מי שייתן אשראי לאדם שרוצה, לא משנה מה שיעור הריבית, ויש צרכנים שלא מבדילים בין 3 ל-30 אחוזי ריבית, אבל מפגינים על שינוי של מספר שקלים במחירי החלב".
"יש עוד הצעה, שטרם נחשפה לציבור, שלא לאפשר מתן אשראי, לאותם אנשים המבקשים מעבר ליכולתם, ויש מקום לבחון איפה נכנסת הממשלה כמי שמסייעת לאוכלוסייה זו בכך. זה לא עניין של אשראי זול אלא אשראי אחראי".
יו"ר הוועדה: "עסקנו כאן רבות בריביות והעמלות, אבל הנושא המרכזי של פתיחת שוק האשראי לתחרות זו ההשפעה על הצמיחה במשק. כיום, בניכוי תגליות האנרגיה, הצמיחה היא של 1.5% והאוכלוסייה גדלה ב-1.9%, כלומר הצמיחה שלילית. משום כך הנגישות של הבתים והעסקים הקטנים היא כה חשובה, כדי לשנות את מפת הצרכנות. בימים אלו יש כוונה או מחשבה להקים רשות עצמאית בעניין על בסיס אגף שוק ההון, והייתי רוצה לשמוע את דעתך דרור"
שטרום: "החזון הוא שתהיה אסופה של גופים חוץ בנקאיים לצד הבנקים, ולכן הרגולטור עליהם חייב מורכב מאנשים המבינים את שוק ההון. האגף באוצר כבר מטפל בגופים המוסדיים, אשר נותנים אשראי בהיקפים גדולים כבר היום, ולכן טבעי הוא שיהווה את הבסיס לרגולטור העתידי, אשר כרשות תובטח עצמאותו ללא תלות בדרג הפוליטי".
"לאחר שרשות זו תתקבע, ניתן יהיה לשקול את העברת האחריות על חברות כרטיסי האשראי אליה. שתי חברות כרטיסי אשראי תופרדנה מהבנקים לאלתר ושלישית תופרד בחלוף כמה שנים, אם השוק יחייב זאת. בשל זה, הפיקוח על הבנקים יפקח על הפעילות, כי נדרש פיקוח על אמצעי הסליקה".
יו"ר הוועדה: "הייתי בטיול משפחתי ופגשתי בחור צעיר המשכיר רכב ל-45 דקות במאה ₪, ובסוף היום הרווח שלו הוא כ-20 ₪. עלות הסליקה שלו, כעסק קטן היא 3%, שהם שלושה ₪, ולכן למעשה הוא משלם 15% מהרווח רק על זה שהוא מאפשר 'גיהוץ', שזה לא סביר לחלוטין. זוהי נקודת השפעה על יוקר המחיה שגם בוועדה וגם בנק ישראל צריכים לתת עליה את הדעת".
שטרום: "בהחלט הטריד אותנו מצב בו נשאר עם שלוש חברות גדולות של כרטיסי האשראי, ואז גם שם יכול להיווצר אי-שוויון תחרותי, שלא לומר קרטל. לכן אחת ההמלצות שקבענו מדברת לא רק על פתיחת שירותי האשראי, אלא על פתיחת ענף הסליקה לתחרות ע"י אפשרות הכנסת סולקים חדשים. כמו-כן קבענו שהעמלה הצולבת תופחת בתוך תקופה של שנתיים, באופן משמעותי, לרמה שקבועה באירופה".
לשאלת יו"ר הוועדה לגבי המלצות שאינן נוגעות לכרטיסי האשראי השיב מר שטרום כי הוא מעבר להכנסת המוסדיים והכנסת חברות טכנולוגיות, הוועדה גם המליצה על שינוי הבעלות על חברת ש.ב.א וכן המליצה באופן חד-משמעי על ביטוח פיקדונות. "אנשים שיפקידו את כספם בבנק לא יהיו תלויים בשאלה אם המדינה מוכנה או לא מוכנה לתת לבנק כיסוי ובאיזה תנאים. יהיה ביטוח מסודר ואנשים יידעו שכספם מובטח במוסדות הפיננסיים".
יו"ר הוועדה ביקש ממר שטרום להתייחס לנושא הצפת אשראי והחשש מסאב-פריים ומר שטרום השיב: "נזרעה פה קצת פאניקה, שכן הרעיון הוא לא להגדיל את עוגת האשראי, אלא להשאיר את מנהגי נטילת האשראי על-כנם, אבל בעלויות נמוכות יותר. עם זאת, אנו רוצים ששכבות נוספות שלא זכו לקבל אשראי עד כה, והתגלגלו לשווקים שצבעם בין אפור לשחור, לא יסבלו מריביות של 25-30%, אלא יקבלו אשראי בתנאים טובים ובפיקוח".
"מה חסר לוועדה כדי שהמלצותיה יקרמו עור וגידים?" שאל יו"ר הוועדה ומר שטרום השיב "מדובר בפאזל מורכב של כמה חלקים. חלק אחד הוא הצעת חוק נתוני אשראי, כי בלי מידע ובלי בטוחה, אין מתן אשראי. ברגע שיש מידע ובטוחה, מחיר האשראי יורד משמעותית, ולראייה שוק המשכנתאות, ושיעורי הריבית שם, לעומת שיעורי הריבית בהלוואות רגילות. חלק נוסף הוא הפיקוח החוץ-בנקאי אשר נדון כאן, ואני מבקש מכם שלא תמתינו לוועדה שלי, אלא תקדמו את החקיקה של המפקח, כדי שכאשר יהיו המלצות, כבר יהיה להן בסיס להתחיל לעבוד"
יו"ר הוועדה הודה למר שטרום ואמר "אנו מחכים להמלצות הוועדה בהקדם!" ועבר להמשך הדיון בהצעת החוק.
עו"ד ברוך לוברט מהלשכה המשפטית במשרד האוצר אמר כי על-פי החוק, הוא ייכנס לתוקף בתחילת שנת 2017, על-מנת שיהיה לשוק זמן להיערך ולמדינה למנות את הרגולטור. עו"ד לוברט סקר את הוראות המעבר הכללות בחוק, בדגש על הסמכויות שיינתנו לרשות המיסים כגוף שיהיה אחראי להאכיפה והחקירות בתחום זה בשנים הראשונות.
הוועדה שמעה סקירה על כלל שוק האשראי בארץ מפי מר יונתן בר סימן טוב, מאגף התקציבים של האוצר, וסיקרה של שוק נתוני שירות המטבע ממר יואב צבר, מנהל יחידת נותני שירותי מטבע במשרד האוצר. צבר בסקירתו תיאר את חלוקת הפעילות בשוק נתוני שירותי המטבע והיקפה, כפי שהיא עולה מנתוני היחידה, בעוד שבר סימן טוב תיאר את חלוקת שוק האשראי בין הבנקים וחברות האשראי לגופים המוסדיים, וציין כי אין להם מידע מדויק על חלקם של הגופים החוץ בנקאיים וחוץ מוסדיים מסך כל השוק, ובעוד הנתונים מראים שהם אחוז אחד, ההערכות הן שזה למעלה מכך.
אריאל גנוט, מנכ"ל חברת גמא: "יש לבחון גם את ניכיון כרטיסי האשראי בבתי עסק, שהוא בעצם אשראי שניתן למשקי הבית, ומתחרה בהיקפו בשאר סוגי האשראי הניתן באמצעים אחרים. חשוב שוועדה זו בכנסת וועדת שטרום ימשיכו לתפקד לאורך השנים הראשונות של החוק בכדי להיות ועדת מעקב המוודאות את היישום".
יו"ר הוועדה, ח"כ כהן, סיכם את הדיון ואמר: "הדיונים הבאים ייקבעו להקראה והצבעה, בתיאום עם משרד האוצר. אנו כמובן מזמינים את כל הנוגעים בדבר להמשיך ולתת הערות והארות לסעיפי החוק במהלך ההקראה, ולכל הערה נתייחס ונדון בכובד ראש, מתוך מטרה להקל את התהליך ולקדם את התחרות"

|
הצעת חוק הפיקוח על שירותים פיננסיים חוץ מוסדיים - סגן בכיר ליועץ המשפטי של משרד האוצר / מצגת | |
|
מצגת לישיבה מס' 4 של ועדת הרפורמות בכנסת (11 עמ')
|
ברוך לוברט
●
משרד האוצר
|
||
|
|
סקירת שוק יחידת נותני שירותי מטבע 02/2016 / מצגת | |
|
הוצגה לוועדת הרפורמות ע"י מנהל יחידת נותני שירותי מטבע וע"י מנהל מחלקת ביקורת. (10 עמ')
|
יואב צבר , איציק מלכה
●
אגף שוק ההון, ביטוח וחיסכון
|
||
|
|
מצגת אגף תקציבים / מצגת | |
|
סקירת שוק האשראי וצעדים לצמצום הריכוזיות בשוק האשראי הקמעוני (8 עמ')
|
אגף התקציבים
●
משרד האוצר
|
||
עיתונאי וראש מערכת החדשות. חשבון ב-X  ; פייסבוק
|
|
+מסתננים ישהו במתקן השהייה רק 12 חודשים
07:44 09/02/16 | איציק וולף | לרשימה המלאה
 [צילום: AP]
מליאת הכנסת אישרה בקריאה שנייה ושלישית את הצעת החוק הממשלתית לקיצור תקופת השהייה במתקני השהייה למסתננים מ-20 חודשים לשנה אחת
[צילום: AP]
+אושר סופית: שני ימי חופשה נוספים
23:13 08/02/16 | איציק וולף | לרשימה המלאה
 [צילום: פלאש 90]
מליאת הכנסת אישרה בקריאה שנייה ושלישית את הצעת החוק של ח"כ רחל עזריה (כולנו) להוספת שני ימי חופשה לעובדים בעלי ותק של שנה עד ארבע שנים
[צילום: פלאש 90]
+"466 יורו על כל ראש של חייל ישראלי"
21:26 08/02/16 | איציק וולף | לרשימה המלאה
 שקד. "התנגדות בגלל פרנויה" [צילום: איציק וולף]
שרת המשפטים הציגה בכנסת את חוק השקיפות ותקפה בציניות ובעוקצנות רבה את מבקרי החוק משמאל ▪ "העמותות שמוחות נגד חוק השקיפות לא באו לקדם את האינטרס הישראלי אלא משרתות אינטרסים זרים"
שקד. "התנגדות בגלל פרנויה" [צילום: איציק וולף]
+קרא: נסיכת בחריין עברה ניתוח סבוך בישראל
21:07 08/02/16 | עידן יוסף
סגן השר איוב גילה כי בתיאום עם ראש הממשלה, דאג להביא לניתוח סבוך בישראל את נסיכת בחריין. בכינוס ירושלים, אמר קרא כי לשמחתו קיבל אתמול, באמצעות גורם חשוב בישראל, הזמנה לבקר בבחריין, ואם הממשלה תאשר זאת יערוך ביקור היסטורי בנסיכות.
+הח"כים מבל"ד הושעו לארבעה חודשים
20:54 08/02/16 | איציק וולף | לרשימה המלאה
 זועבי וזחאלקה. מאות תלונות [צילום: פלאש 90]
ועדת האתיקה של הכנסת השעתה את חברי הכנסת חנין זועבי ובסאל גאטס לארבעה חודשים ▪ ח"כ ג'מאל זחאלקה הושעה לחודשיים בלבד
זועבי וזחאלקה. מאות תלונות [צילום: פלאש 90]
+"האם הדגים עושים פרו ורבו רק בשבת?"
20:29 08/02/16 | עידן יוסף | לרשימה המלאה
 [צילום: AP]
יו"ר ועדת הכלכלה על תקנות הדיג: נצמצם את המחלוקת בין הדייגים למשרד החקלאות ונמצא נקודת איזון שתאפשר להם לפעול מבלי לפגוע בדגה ▪ פולקמן: אם רוצים לבטל את דיג המכמורתנים צריך להגיד את זה בגלוי ולפצות דייגים ▪ נציגי המכמורתנים: התחננו למשרד החקלאות שיגיעו איתנו להסכמות ▪ מנכ"ל משרד החקלאות: נענים לדרישת היו"ר להגיע להסכמות
[צילום: AP]
+שב"ס: מגדלי שמירה ריקים בכלא ביטחוני
19:47 08/02/16 | עידן יוסף | לרשימה המלאה
 [צילום אילוסטרציה: AP]
נציבת שירות בתי הסוהר: הם אינם מאוישים בחלקם בשל פערי כוח אדם מצה"ל ▪ ארדן: חיילים שמועמדים להתגייס לשב"ס או למשטרה ממתינים בבית בגלל החלטת שר הביטחון
[צילום אילוסטרציה: AP]
+סופית: לא יוטל היטל על העסקת משקיעים זרים מארה"ב
19:17 08/02/16 |
מליאת הכנסת אישרה בקריאה שנייה ושלישית את הצעת חוק התכנית להבראת כלכלת ישראל (תיקוני חקיקה להשגת יעדי התקציב והמדיניות הכלכלית לשנות הכספים 2003 ו-2004) (תיקון מס' 18), התשע"ו-2015. חוק התכנית להבראת כלכלת ישראל (תיקוני חקיקה להשגת יעדי התקציב והמדיניות הכלכלית לשנות הכספים 2003 ו-2004) יתוקן כך שלא יוטל על משקיעים זרים, עובדים מומחים החיוניים מטעמם ובני זוגם, שהם אזרחי ארצות הברית, היטל על העסקתם. כמו כן, תתוקן ההגדרה "עובד זר" ויוחרגו ממנה משקיע זר, עובד חיוני ובני זוגם שקיבלו אשרה לפי חוק הכניסה לישראל.
+רה"מ על הח"כים הערבים: "יש גבול!"
18:17 08/02/16 | עידן יוסף | לרשימה המלאה
 נתניהו. "כבוד לאומי" [צילום: יונתן זינדל/פלאש 90]
"אני מנסה לדמיין מה היה קורה בפרלמנט הבריטי אם חברי פרלמנט היו עומדים דקת דומייה לזכר ג'ון הג'יהדיסט או חברי הקונגרס האמריקני היו עומדים לזכר הרוצח מקליפורניה"
נתניהו. "כבוד לאומי" [צילום: יונתן זינדל/פלאש 90]
+סופית: יופחת העונש על עריקות
18:11 08/02/16 |
מליאת הכנסת אישרה בקריאה שנייה ושלישית את הצעת חוק השיפוט הצבאי (תיקון מס' 68), התשע"ו-2016. העונש המרבי הקבוע בצד עבירת העריקה, הקבוע כיום על חמש עשרה שנים, יופחת ובמקומו: שתי דרגות ענישה, שיתחשבו בחומרת העבירה. כך, עבירה של עריקה בנסיבות רגילות תגרור עונש של שבע שנים, ואילו עריקה בנסיבות מחמירות - שמוגדרות כהיעדרות בעת פעילות מבצעית או פעולה קרבית של היחידה מתוך כוונה שלא לחזור לצבא - תגרור עונש מאסר של עשר שנים. כמו כן, התקופה שמקימה חזקה לפיה חייל נעדר מן השירות מתוך כוונה שלא לחזור לצבא תוארך לשמונה עשר חודשים, וזאת במקום תקופה של עשרים ואחד ימים הקבועה כיום בחוק.
+הכנסת תפקח על הרפורמה בשירות המדינה
17:55 08/02/16 | עידן יוסף | לרשימה המלאה
 פולקמן (במרכז). יו"ר הוועדה [צילום: דוברות הכנסת]
הקימה ועדת משנה בראשות ח"כ פולקמן: "לא לפוליטיזציה של שירות המדינה; למנות בעלי כישורים ולא קשרים"
פולקמן (במרכז). יו"ר הוועדה [צילום: דוברות הכנסת]
+עימות על החרמת רכוש טרור
17:12 08/02/16 | איתמר לוין | לרשימה המלאה
 כרם שלום. נסיונות הברחה [צילום: פלאש 90]
היועצת המשפטית של ועדת החוקה: הסמכת שר הביטחון להחרים - חוסר אמון בבית המשפט ▪ נציג השב"כ: בלי זה - ביטחון המדינה ייפגע ▪ סלומינסקי: דיונים משפטיים בנושא לא יסתיימו
כרם שלום. נסיונות הברחה [צילום: פלאש 90]
+"תנו להורה לחסוך לילד מעבר לקצבה"
17:11 08/02/16 | עידן יוסף | לרשימה המלאה
 חיסכון לכל ילד [צילום: משה שי/פלאש 90]
חברי כנסת בוועדת הכספים דורשים לאפשר להורים להוסיף כספים לחסכון עבור ילדיהם, אף מעבר לגובה קצבת הילדים ▪ יו"ר ועדת הכספים: "הדבר ייטיב עם כולם: עם הילדים, עם מנהלי הכספים וגם עם המדינה שתחזק בכך דווקא את השכבות החלשות ומעמד הביניים"
חיסכון לכל ילד [צילום: משה שי/פלאש 90]
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| "הריכוזיות - בגלל מגבלות עסקים קטנים" |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |

 הצעה ליום טיול מלא המשלב את חצר כנרת, מצפה השלום, עין פיק, רחוב...