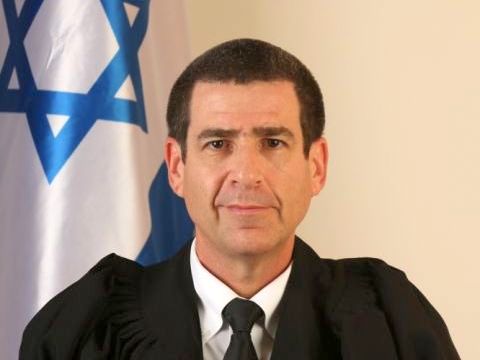
קירש. אין עיגון [צילום: בוצ'צ'ו]
|
|
הפסד אינו עובר בירושה לצורך מס |
השופט הרי קירש: הפסד של אדם אחד אינו ניתן לקיזוז כנגד רווח של אדם אחר; הפסד איננו "נכס" העובר בירושה; מתן אפשרות לקזז הפסד של המנוח עלולה לגרום לניצולה לרעה


הפסדים מנכס אינם ניתנים להורשה לצורכי מס - קובע לראשונה (8.11.15) שופט בית המשפט המחוזי בתל אביב, הרי קירש.
הסוגיה שעמדה להכרעתו של קירש הייתה האם יורשיה של בעלת קונדיטוריה רשאים לקזז את ההפסדים שהיו למנוחה מניהול העסק ממס השבח שעליהם לשלם בעקבות מכירתו. רשות המיסים סירבה לאפשר את הקיזוז וקירש דחה את ערעורם של היורשים.
לדברי קירש, הוא אינו מוצא בסעיף 28 לפקודת מס הכנסה כל עיגון לכך שהפסד שהיה לאדם אחד ניתן לקיזוז כנגד רווח של אדם אחר. לדבריו, אין גם עיגון לטענת היורשים במקרה זה, ולפיה יורשיו של הנישום הם "אותו אדם" כמו הנישום עצמו. היורשים נכנסים לנעליו של הנפטר בנושאים מסוימים, אך אין כל הוראה לפיה הם באים במקומו לכל דבר ועניין.
טענה אחרת אותה דוחה קירש היא שההפסד לצורכי מס מהווה נכס שעבר בירושה, ולכן ניתן להשתמש בו כנגד רווחים אחרים. לדבריו, לא כל זכות רכושית ניתנת להורשה, ובעיקר - רעיון הורשת ההפסדים אינו עולה בקנה אחד עם עקרון קיזוז ההפסדים הקבוע בפקודת מס הכנסה. לדעת קירש, אין מקום לאפשר מסחר בהפסדים - לא בידי בודדים ולא בידי תאגידים, ואין כל יעילות כלכלית בהעברת הפסד מנישום אחד למשנהו.
קירש מציין, כי אין פסיקה ישירה בנוגע להעברת הפסדים, אך מפסקי דין שעסקו בהעברת זכויות כספיות אחרות (כגון נשייה או רכישת הפסדים) לא ניתן להסיק שהפסד הוא נכס העובר בירושה. לדעתו, עצם ההורשה אינה משנה את עקרון היסוד ולפיו את המס משלם אדם אחד על רווחיו שלו, שכן יש להטיל מס אמת על אותו נישום עצמו - ולא על אחרים. קירש מעיר, שגם מבחינה מעשית יהיה קשה מאוד לקבל הורשה של הפסדים לצורכי מס, משום שהדבר עלול לעורר שאלות מורכבות והתדיינויות ממושכות, ואף ייתכן שימוש לרעה באפשרות זו.
הנישומים, בנימין ואורי שרגא, חויבו בתשלום הוצאות של 7,500 שקל. את שרגא ייצג עו"ד אלכס שפירא.
הסוגיה שעמדה להכרעתו של קירש הייתה האם יורשיה של בעלת קונדיטוריה רשאים לקזז את ההפסדים שהיו למנוחה מניהול העסק ממס השבח שעליהם לשלם בעקבות מכירתו. רשות המיסים סירבה לאפשר את הקיזוז וקירש דחה את ערעורם של היורשים.
לדברי קירש, הוא אינו מוצא בסעיף 28 לפקודת מס הכנסה כל עיגון לכך שהפסד שהיה לאדם אחד ניתן לקיזוז כנגד רווח של אדם אחר. לדבריו, אין גם עיגון לטענת היורשים במקרה זה, ולפיה יורשיו של הנישום הם "אותו אדם" כמו הנישום עצמו. היורשים נכנסים לנעליו של הנפטר בנושאים מסוימים, אך אין כל הוראה לפיה הם באים במקומו לכל דבר ועניין.
טענה אחרת אותה דוחה קירש היא שההפסד לצורכי מס מהווה נכס שעבר בירושה, ולכן ניתן להשתמש בו כנגד רווחים אחרים. לדבריו, לא כל זכות רכושית ניתנת להורשה, ובעיקר - רעיון הורשת ההפסדים אינו עולה בקנה אחד עם עקרון קיזוז ההפסדים הקבוע בפקודת מס הכנסה. לדעת קירש, אין מקום לאפשר מסחר בהפסדים - לא בידי בודדים ולא בידי תאגידים, ואין כל יעילות כלכלית בהעברת הפסד מנישום אחד למשנהו.
קירש מציין, כי אין פסיקה ישירה בנוגע להעברת הפסדים, אך מפסקי דין שעסקו בהעברת זכויות כספיות אחרות (כגון נשייה או רכישת הפסדים) לא ניתן להסיק שהפסד הוא נכס העובר בירושה. לדעתו, עצם ההורשה אינה משנה את עקרון היסוד ולפיו את המס משלם אדם אחד על רווחיו שלו, שכן יש להטיל מס אמת על אותו נישום עצמו - ולא על אחרים. קירש מעיר, שגם מבחינה מעשית יהיה קשה מאוד לקבל הורשה של הפסדים לצורכי מס, משום שהדבר עלול לעורר שאלות מורכבות והתדיינויות ממושכות, ואף ייתכן שימוש לרעה באפשרות זו.
הנישומים, בנימין ואורי שרגא, חויבו בתשלום הוצאות של 7,500 שקל. את שרגא ייצג עו"ד אלכס שפירא.

|
ע"מ 41641-01-14, בנימין שרגא ואח' נ' פקיד שומה חולון / פס"ד | |
|
פסק דין ראשון מסוגו: הפסדים אינם ניתנים להורשה לצורכי מס
|
הרי קירש
●
בית המשפט המחוזי בתל אביב
|
||
עיתונאי, סופר וחוקר שואה. כתב משפטי באתר ביזפורטל. פרסם 20 ספרים ועשרות מאמרים על השואה.
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| הפסד אינו עובר בירושה לצורך מס |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |