חנן מור. אופטימיות בעייתית [צילום: יח"צ]
חשיפה בעייתית לקבוצת חנן מור |
● קבוצת מור השקעות פרסמה מצגת המאותתת על תחזית ורודה לשנים הבאות: עלייה חדה בהכנסות וברווחים וקפיצה בהון העצמי
|

איש העסקים חנן מור משדר אופטימיות, כמו תמיד. מצגת שפרסמה קבוצת חנן מור שבשליטתו (6.12.22), מחצינה בשורות טובות, כביכול: עלייה בהיקף המכירות גם בשנה-שנתיים הקרובות, אישור מהיר של הפרויקטים שבניהולה, גידול ברווח הנקי, ועוד ועוד.
קבוצת חנן מור עוסקת בייזום ובבנייה. ברשותה בנק קרקעות לבניית אלפי יחידות דיור, בהם באזורי ביקוש: מתחם המייסדים בנס ציונה, פרויקט שדה דב, פרויקט בגבעתיים ועוד. בנוסף, החברה השלימה את הכניסה לתחום הדיור להשכרה באמצעות חתימה על הסכם שותפות עם הראל חברה לביטוח.
במצגת שפרסמה קבוצת חנן מור לא נכללה שום אזהרה מהותית לגבי המתרחש בשווקים הפיננסיים (הריבית מתייקרת), ושום איתות באשר להרעה המסתמנת בשוק הנדל"ן (ירידת מחירים) - במיוחד בשוק דירות היוקרה, שהוא התחום החביב על חנן מור.
עיון בספרי החברה, וגם במצגת, מגלה דווקא תמונה בעייתית, המגלמת סיכונים מהותיים לקבוצת חנן מור. אחד הסיכונים הממשיים נובע מרכישת קרקעות בפרויקט שדה דב - במחירי שיא, בהשקעה כוללת של כ-1.5 מיליארד ש"ח. שיווק הדירות יחל במחצית השנייה של 2023. חנן מור צופה רווחים גדולים בפרויקט זה. בשוק הנדל"ן מזהירים מירידה דווקא במחירי דירות יוקרה. יתרה מכך: די בשקפים שהציגה אודות מבנה ההתחייבויות והנכסים (ראו בהמשך) כדי להמחיש את גודל הבעיה בקבוצה. נפרט מעט:
הנתונים הנ"ל מלמדים על חברה המצויה בחשיפה גדולה. דבר זה כבר קיבל ביטוי בירידה של 52% במניות החברה (ראו גרף). הסיכונים גדולים, כאמור. די למעשה בירידה של כˉ3-2 אחוז במחירי הדירות בפרויקטים שבונה החברה, וכן בשווי הנדל"ן להשקעה וקרקעות שמחזיקה החברה, כדי לחתוך כ-100-70 מיליוני ש"ח ממאזנה של החברה; ודי בעלייה של 3-2 אחוז בעלויות המימון, כדי להגדיל את הוצאות החברה בכˉ90-60 מיליוני ש"ח. סיכונים אלה לבדם עלולים לגרום לחברה נזקים בהיקף מאות מיליוני ש"ח ולהעבירה מרווחיות סבירה (ומטה) להפסדים משמעותיים.
הדעת נותנת, כי קבוצת חנן מור תנהג בזהירות יתרה בבואה לפרסם מצגת הצופה פני עתיד. במיוחד בתקופה של משבר, שמקצתו כבר נראה הן במערכת הבנקאית והן בשוק הנדל"ן. אך לא. חנן מור מפזר תחזיות ורודות, דבר העלול להכשיל משקיעים תמימים. לפי המצגת שפרסם, הרווחים דווקא יזנקו בשנתיים הקרובות, כך שהונה העצמי של הקבוצה (שיסתכם ב-2022 ב-780 מיליון ש"ח) יגדל לדבריו ב-2023 ל-920 מיליון ש"ח (23.3%); ובשנת 2024 יקפוץ הונה העצמי ל-1,012 מיליוני ש"ח (27.1%).
אשרי המאמין.
קבוצת חנן מור עוסקת בייזום ובבנייה. ברשותה בנק קרקעות לבניית אלפי יחידות דיור, בהם באזורי ביקוש: מתחם המייסדים בנס ציונה, פרויקט שדה דב, פרויקט בגבעתיים ועוד. בנוסף, החברה השלימה את הכניסה לתחום הדיור להשכרה באמצעות חתימה על הסכם שותפות עם הראל חברה לביטוח.
במצגת שפרסמה קבוצת חנן מור לא נכללה שום אזהרה מהותית לגבי המתרחש בשווקים הפיננסיים (הריבית מתייקרת), ושום איתות באשר להרעה המסתמנת בשוק הנדל"ן (ירידת מחירים) - במיוחד בשוק דירות היוקרה, שהוא התחום החביב על חנן מור.
עיון בספרי החברה, וגם במצגת, מגלה דווקא תמונה בעייתית, המגלמת סיכונים מהותיים לקבוצת חנן מור. אחד הסיכונים הממשיים נובע מרכישת קרקעות בפרויקט שדה דב - במחירי שיא, בהשקעה כוללת של כ-1.5 מיליארד ש"ח. שיווק הדירות יחל במחצית השנייה של 2023. חנן מור צופה רווחים גדולים בפרויקט זה. בשוק הנדל"ן מזהירים מירידה דווקא במחירי דירות יוקרה. יתרה מכך: די בשקפים שהציגה אודות מבנה ההתחייבויות והנכסים (ראו בהמשך) כדי להמחיש את גודל הבעיה בקבוצה. נפרט מעט:
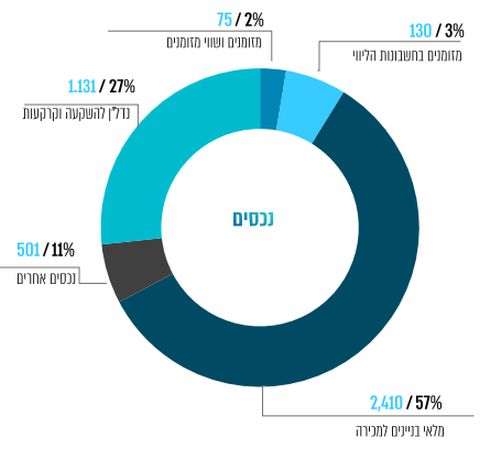
- נכסים - היקף הנכסים של החברה (הונה העצמי 740 מיליון ש"ח), עומד על 4,247 מיליוני ש"ח (ראו X). מזה, מלאי בניינים למכירה בשווי 2,410 מיליוני ש"ח (57%); נדל"ן להשקעה וקרקעות בשווי 1,131 מיליוני ש"ח (27%); ונכסים אחרים בשווי 501 מיליוני ש"ח (11%). היקף המזומנים בחשבונות הליווי וכן מזומנים ושווי מזומנים מסתכם ב-205 מיליון ש"ח בלבד (5%).
- התחייבויות - היקף ההתחייבויות של החברה עומד על 4,247 מיליוני ש"ח (ראו Y). הונה העצמי המשרת את החובות מסתכם ב-740 מיליון ש"ח בלבד (18.1% מהמאזן). החברה נטלה אשראי לליווי פרויקטים בגובה 2,014 מיליוני ש"ח (47%); ועוד אשראי בנקאי לזמן ארוך ואגרות חוב שהנפיקה בערך כולל של 1,068 מיליוני ש"ח (25%); לחברה התחייבויות נוספות בגובה 425 מיליוני ש"ח (10%).
הנתונים הנ"ל מלמדים על חברה המצויה בחשיפה גדולה. דבר זה כבר קיבל ביטוי בירידה של 52% במניות החברה (ראו גרף). הסיכונים גדולים, כאמור. די למעשה בירידה של כˉ3-2 אחוז במחירי הדירות בפרויקטים שבונה החברה, וכן בשווי הנדל"ן להשקעה וקרקעות שמחזיקה החברה, כדי לחתוך כ-100-70 מיליוני ש"ח ממאזנה של החברה; ודי בעלייה של 3-2 אחוז בעלויות המימון, כדי להגדיל את הוצאות החברה בכˉ90-60 מיליוני ש"ח. סיכונים אלה לבדם עלולים לגרום לחברה נזקים בהיקף מאות מיליוני ש"ח ולהעבירה מרווחיות סבירה (ומטה) להפסדים משמעותיים.
הדעת נותנת, כי קבוצת חנן מור תנהג בזהירות יתרה בבואה לפרסם מצגת הצופה פני עתיד. במיוחד בתקופה של משבר, שמקצתו כבר נראה הן במערכת הבנקאית והן בשוק הנדל"ן. אך לא. חנן מור מפזר תחזיות ורודות, דבר העלול להכשיל משקיעים תמימים. לפי המצגת שפרסם, הרווחים דווקא יזנקו בשנתיים הקרובות, כך שהונה העצמי של הקבוצה (שיסתכם ב-2022 ב-780 מיליון ש"ח) יגדל לדבריו ב-2023 ל-920 מיליון ש"ח (23.3%); ובשנת 2024 יקפוץ הונה העצמי ל-1,012 מיליוני ש"ח (27.1%).
אשרי המאמין.

|
קבוצת מור בונים חיים - מצגת שוק ההון דצמבר 2022 / מצגת | |
|
המצגת כוללת מידע צופה פני עתיד הכולל תוכניות, תחזיות, מטרות הערכות עתידיות ואומדנים, ומידע אחר המתייחס לאירעים או עניינים עתידיים, אשר התממשותם אינה ודאית ואינה בשליטת החברה. בהתאם לדוחות כספיים 30.9.2022 (54 עמ')
|
עדי כהן
●
קבוצת מור
|
||



|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| חשיפה בעייתית לקבוצת חנן מור |
| תגובות [ 1 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| כותרת התגובה | שם הכותב | שעה תאריך | |
| 1 |
|
||
| פורום: חנן מור - הנפילה |
כתוב הודעה

|
||

| ברחבי הרשת / פרסומת |


 הבוחר לא העניק רוב לאף גוש, אך גם לא נתן מנדט ברור לממשלת אחדות