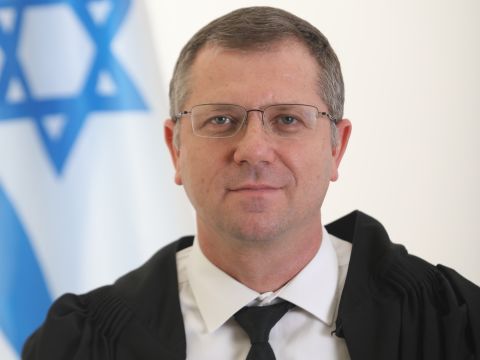
גורמן. קשר אינטגרלי
חיוב במע"מ על סחר בניירות ערך |
פסק דין של השופט אבי גורמן מחמיר את חוסר הבהירות בשאלת החיוב במע"מ על סחר בניירות ערך, ונראה שהוא מצמצם את רשימת הפטורים ממנו |

מיסוי ניירות ערך הנסחרים בבורסה הוא אחד הנושאים הבלתי-ברורים בדיני מע"מ, ולאור ההלכות האחרונות אנחנו במצב חמור עוד יותר, כי כל מה שידענו עד היום התהפך במידה מסוימת.
עד לאחרונה היה מקובל, כי אין חיוב במס בגין ניירות ערך לפי ההגדרות בסעיף 1 לחוק מע"מ, שכן מדובר בו על טובין ויש בו החרגה של ניירות ערך. אפשרות שנייה שכמעט לא נעשה בה שימוש היא סעיף 19ב לחוק מע"מ העוסק במתן שירות, שאינו חל על מכר, ובמקרים חריגים ביותר חל על מי שמחזיקים ניירות ערך ולא מוכרים אותו. האפשרות השלישית היא לפי מוסד כספי לפי סעיף 1 לחוק מע"מ, שגם ניירות ערך נכללים בו.
האזרח הקטן מחזיק ניירות ערך ושואל לאן הוא נכנס אם הוא מבצע פעולות רבות בהם. ב-1977 נקבע במפורש שניירות ערך לא חייבים במע"מ. ב-2015 אמר מנהל רשות המיסים: בואו ננסה למסות את הסוחרים בניירות ערך במלאי שלהם בהיקף גבוה (נוסטרו). ב-2017 קבעה עמדת דיווח, כי סחר בניירות ערך בעל מאפיינים עסקיים חייבים במע"מ. העמדה הזאת עוררה רעש והיא בוטלה לאחר שנה.
אולם, מיד לאחר מכן פורסמו שני פסקי דין שתמכו בעמדה הקודמת של רשות המיסים. השופטת ירדנה סרוסי בחנה על-פי מבחני עסק וקבעה שמדובר במוסד כספי. אולם, אם כך היה הדבר – כל ההגדרות שבחוק מע"מ אינן נכונות. השופט הרי קירש אמר שמדובר בספקי נזילות שנותנים שירות לשוק ההון ולכן חל עליהם סעיף 19ב; כל הסוחרים הפכו להיות חייבים במע"מ.
לאחר מכן קיבלנו את פסק דין יגם של השופט אבי גורמן, בו הקערה התהפכה על פיה, לאחר שאימץ את חוות הדעת הרבות שהסתובבו בשוק. הוא קבע, כי המחוקק הוציא את ניירות הערך מהחוק, במשך עשרות שנים איש לא חשב למסות אותם ולא ניתן לקבל את עמדת רשות המיסים. גורמן גם הוסיף, כי מוסד כספי איננו אדם פרטי שנמצא בבורסה או פועל מחוצה לה.
אולם, לפני שלושה שבועות נתן גורמן פסק דין הפוך. הוא קבע שמסמכים סחירים באותו מקרה ספציפי חייבים במס לפי סעיף 19ב לחוק. כאשר לאדם יש מסמך סחיר והוא מממש אותו, ניתן לראות אותו כאילו נתן שירות לאדם אחר וההכנסה תהיה חייבת במס. באותו מקרה מדובר היה בעורך דין שסחר בצ'קים. גורמן גם מסביר את ההבדל מפסק דינו הקודם: על פעילות נוסטרו טהורה ונקייה – חל פטור ממע"מ. אך כאשר קיים קשר אינטגרלי לעסק, וזו מילה חשובה מאוד, מדובר בשירות; יש פסיקה שהסבירה מהו קשר אינטגרלי לעסק לצורכי מע"מ.
מי יכול לומר לעצמו שאינו חייב במע"מ בגין סחר בניירות ערך? סוחרי הנוסטרו אכן פטורים; שלטונות מע"מ הכירו בכך וגורמן אומר זאת במפורש. (אגב, במס הכנסה הם חייבים, זו הכנסה חייבת ואין שם שום פטור). כמו-כן, לא יחויב במע"מ מי שאינו עוסק בסחר בניירות ערך.
אולם, קשה לראות גורמים נוספים שיהיו פטורים, לאור פסק הדין של גורמן. עולה ממנו, כי סעיף 19ב יוצר חריג לפטור הקיים בסעיף 1: הוא יחול על מי שיעסוק בצורה אינטגרלית במכירת ניירות ערך. לכן, צריך להיזהר ולהפריד בין הפעילויות. כאשר רוב הפעילות היא פיננסית, גם פעילות שלידה תיחשב למוסד כספי והוא יהיה חייב במע"מ על פעילות בניירות ערך.
עד לאחרונה היה מקובל, כי אין חיוב במס בגין ניירות ערך לפי ההגדרות בסעיף 1 לחוק מע"מ, שכן מדובר בו על טובין ויש בו החרגה של ניירות ערך. אפשרות שנייה שכמעט לא נעשה בה שימוש היא סעיף 19ב לחוק מע"מ העוסק במתן שירות, שאינו חל על מכר, ובמקרים חריגים ביותר חל על מי שמחזיקים ניירות ערך ולא מוכרים אותו. האפשרות השלישית היא לפי מוסד כספי לפי סעיף 1 לחוק מע"מ, שגם ניירות ערך נכללים בו.
האזרח הקטן מחזיק ניירות ערך ושואל לאן הוא נכנס אם הוא מבצע פעולות רבות בהם. ב-1977 נקבע במפורש שניירות ערך לא חייבים במע"מ. ב-2015 אמר מנהל רשות המיסים: בואו ננסה למסות את הסוחרים בניירות ערך במלאי שלהם בהיקף גבוה (נוסטרו). ב-2017 קבעה עמדת דיווח, כי סחר בניירות ערך בעל מאפיינים עסקיים חייבים במע"מ. העמדה הזאת עוררה רעש והיא בוטלה לאחר שנה.
אולם, מיד לאחר מכן פורסמו שני פסקי דין שתמכו בעמדה הקודמת של רשות המיסים. השופטת ירדנה סרוסי בחנה על-פי מבחני עסק וקבעה שמדובר במוסד כספי. אולם, אם כך היה הדבר – כל ההגדרות שבחוק מע"מ אינן נכונות. השופט הרי קירש אמר שמדובר בספקי נזילות שנותנים שירות לשוק ההון ולכן חל עליהם סעיף 19ב; כל הסוחרים הפכו להיות חייבים במע"מ.
לאחר מכן קיבלנו את פסק דין יגם של השופט אבי גורמן, בו הקערה התהפכה על פיה, לאחר שאימץ את חוות הדעת הרבות שהסתובבו בשוק. הוא קבע, כי המחוקק הוציא את ניירות הערך מהחוק, במשך עשרות שנים איש לא חשב למסות אותם ולא ניתן לקבל את עמדת רשות המיסים. גורמן גם הוסיף, כי מוסד כספי איננו אדם פרטי שנמצא בבורסה או פועל מחוצה לה.
אולם, לפני שלושה שבועות נתן גורמן פסק דין הפוך. הוא קבע שמסמכים סחירים באותו מקרה ספציפי חייבים במס לפי סעיף 19ב לחוק. כאשר לאדם יש מסמך סחיר והוא מממש אותו, ניתן לראות אותו כאילו נתן שירות לאדם אחר וההכנסה תהיה חייבת במס. באותו מקרה מדובר היה בעורך דין שסחר בצ'קים. גורמן גם מסביר את ההבדל מפסק דינו הקודם: על פעילות נוסטרו טהורה ונקייה – חל פטור ממע"מ. אך כאשר קיים קשר אינטגרלי לעסק, וזו מילה חשובה מאוד, מדובר בשירות; יש פסיקה שהסבירה מהו קשר אינטגרלי לעסק לצורכי מע"מ.
מי יכול לומר לעצמו שאינו חייב במע"מ בגין סחר בניירות ערך? סוחרי הנוסטרו אכן פטורים; שלטונות מע"מ הכירו בכך וגורמן אומר זאת במפורש. (אגב, במס הכנסה הם חייבים, זו הכנסה חייבת ואין שם שום פטור). כמו-כן, לא יחויב במע"מ מי שאינו עוסק בסחר בניירות ערך.
אולם, קשה לראות גורמים נוספים שיהיו פטורים, לאור פסק הדין של גורמן. עולה ממנו, כי סעיף 19ב יוצר חריג לפטור הקיים בסעיף 1: הוא יחול על מי שיעסוק בצורה אינטגרלית במכירת ניירות ערך. לכן, צריך להיזהר ולהפריד בין הפעילויות. כאשר רוב הפעילות היא פיננסית, גם פעילות שלידה תיחשב למוסד כספי והוא יהיה חייב במע"מ על פעילות בניירות ערך.
תמצית הרצאה בבמת המיסים של הוצאת רונן, 14.6.23.
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| חיוב במע"מ על סחר בניירות ערך |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| בלוגרים נוספים ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |

 יש להזהר מתהליך עמוק של כרסום מוסדי ומטישטוש אידאולוגי ומערכת משפט משתקת