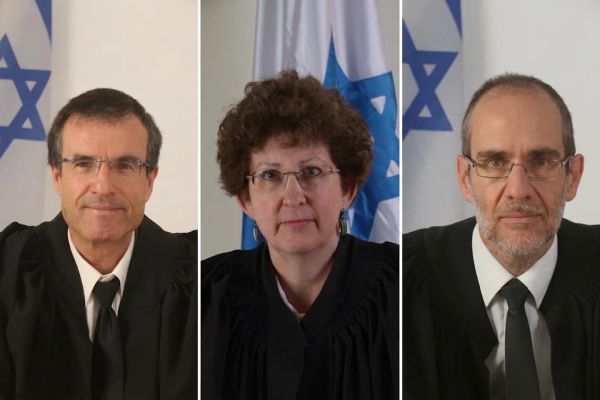
סלים ג'ובראן. דבריו באשר לסיווגו של התשלום, אינם מהווים הלכה מחייבת
[צילום: דוברות המרכז האקדמי כרמל]
אכן ניתן פס"ד על חלוקת דיבידנד מרווחי שערוך? |
פסק הדין החדש בעניין פרל בעניין סיווג רווחי שיערוך כרווחי הון אינו מהווה הלכה


חברות נדל"ן מניב רבות, נוהגות לשערך את נכסיהן בין לפי תקן 16 ובין לפי IFRS ובין היתר לחלק דיבידנדים ע"ב השיערוך.
לכאורה, נקבע לאחרונה בפסק הדין של בית המשפט העליון בעניין פרל1, מפי השופט ג'ובראן,כי לצרכי מס חלוקת דיבידנד מרווחי שערוך נכסים מהווה אירוע רווח הון, ולא אירוע של דיבידנד. לטעמנו לא כך הוא המצב המשפטי.
באותו מקרה חברה שהינה "חברת בית" חילקה למערערים כספים, אשר, בין היתר, כוללים מרכיב הנובע משערוך חשבונאי של נכסי ההון של החברה. לשיטת המערערים שערוך הנכסים אינו מהווה הכנסה חייבת בידי החברה, שכן מדובר בחברת בית. כמו-כן נטען על ידם כי חלוקת הדיבידנד מרווחי שערוך אינה חייבת במס בידי המערערים, בעלי המניות, כיוון שחלוקת רווחים מחברת בית אינה חייבת במס בידי בעלי המניות.
פסק דינו של השופט ג'ובראן שדחה את ערעור בעלי המניות, עסק, בין השאר, בשאלת סיווג לצרכי מס של התשלום לבעלי המניות.
השופט מנתח את יחסי הגומלין בין חוק החברות לדיני המס באשר ל"דיבידנד". גישה זו מובילה אותו, משיקולי רגולציה כללית וגביית מס לפרשנות לפיה ככל שמדובר בסכומים שחולקו מתוך רווחי החברה, גם אם רווחים אלו לא חויבו במס חברות, הם ימוסו כדיבידנד. אך מאידך, ככל שמדובר בחלוקה מההון של החברה כגון הפחתת הון או רכישה עצמית, הסכומים ימוסו כרווח הון. אין ספק כי זוהי קביעה חדשנית. לטעמנו קביעה זו אינה מהווה כלל פסק דין, ולבטח אינה תקדים.
אף השופטת חיות דחתה את הערעור. יחד עם זאת, היא קבעה כי מאחר ששני הצדדים, המערערים ורשות המיסים, טוענים שמדובר בדיבידנד, אזי יכול היה השופט ג'ובראן להסתפק באמירה שאין לאפשר לנישום לחמוק ממיסוי באמצעות מעבר בין שני משטרי מס. לטעמה, חלק נכבד מן הניתוח של השופט ג'ובראן אינו נדרש "וניתן להותירו לעת מצוא". לדעתה, ואף להערתה זו, הצטרף השופט השלישי -השופט עמית.
חילוץ תקדים משפטי מפסק דין, נעשה רק על בסיס נימוקי בית המשפט שהובילו לתוצאה הסופית אליה הגיע - ratio decidendi. לדעתנו, הנסמכת גם על פסק דינם של השופטים חיות ועמית, דברי השופט ג'ובראן באשר לסיווגו של התשלום, אינם מהווים הלכה מחייבת, אלא אמרת אגב בלבד- obiter dictum
בהינתן רוב של שניים לאמירה מפורשת כי ניתוחו של השופט גובראן הינו אמירת אגב, ממילא נהפך ניתוחנו המשפטי דלעיל לקביעה חד-משמעית של בית המשפט העליון.
לסיכום, לטעמנו גם כיום עדיין לא ניתן פסק דין ביחס לסיווגם של רווחי שיערוך ולטעמנו, כאשר יגיע יום זה התוצאה ממילא תהיה שונה מהותית.
לכאורה, נקבע לאחרונה בפסק הדין של בית המשפט העליון בעניין פרל1, מפי השופט ג'ובראן,כי לצרכי מס חלוקת דיבידנד מרווחי שערוך נכסים מהווה אירוע רווח הון, ולא אירוע של דיבידנד. לטעמנו לא כך הוא המצב המשפטי.
באותו מקרה חברה שהינה "חברת בית" חילקה למערערים כספים, אשר, בין היתר, כוללים מרכיב הנובע משערוך חשבונאי של נכסי ההון של החברה. לשיטת המערערים שערוך הנכסים אינו מהווה הכנסה חייבת בידי החברה, שכן מדובר בחברת בית. כמו-כן נטען על ידם כי חלוקת הדיבידנד מרווחי שערוך אינה חייבת במס בידי המערערים, בעלי המניות, כיוון שחלוקת רווחים מחברת בית אינה חייבת במס בידי בעלי המניות.
פסק דינו של השופט ג'ובראן שדחה את ערעור בעלי המניות, עסק, בין השאר, בשאלת סיווג לצרכי מס של התשלום לבעלי המניות.
השופט מנתח את יחסי הגומלין בין חוק החברות לדיני המס באשר ל"דיבידנד". גישה זו מובילה אותו, משיקולי רגולציה כללית וגביית מס לפרשנות לפיה ככל שמדובר בסכומים שחולקו מתוך רווחי החברה, גם אם רווחים אלו לא חויבו במס חברות, הם ימוסו כדיבידנד. אך מאידך, ככל שמדובר בחלוקה מההון של החברה כגון הפחתת הון או רכישה עצמית, הסכומים ימוסו כרווח הון. אין ספק כי זוהי קביעה חדשנית. לטעמנו קביעה זו אינה מהווה כלל פסק דין, ולבטח אינה תקדים.
אף השופטת חיות דחתה את הערעור. יחד עם זאת, היא קבעה כי מאחר ששני הצדדים, המערערים ורשות המיסים, טוענים שמדובר בדיבידנד, אזי יכול היה השופט ג'ובראן להסתפק באמירה שאין לאפשר לנישום לחמוק ממיסוי באמצעות מעבר בין שני משטרי מס. לטעמה, חלק נכבד מן הניתוח של השופט ג'ובראן אינו נדרש "וניתן להותירו לעת מצוא". לדעתה, ואף להערתה זו, הצטרף השופט השלישי -השופט עמית.
חילוץ תקדים משפטי מפסק דין, נעשה רק על בסיס נימוקי בית המשפט שהובילו לתוצאה הסופית אליה הגיע - ratio decidendi. לדעתנו, הנסמכת גם על פסק דינם של השופטים חיות ועמית, דברי השופט ג'ובראן באשר לסיווגו של התשלום, אינם מהווים הלכה מחייבת, אלא אמרת אגב בלבד- obiter dictum
בהינתן רוב של שניים לאמירה מפורשת כי ניתוחו של השופט גובראן הינו אמירת אגב, ממילא נהפך ניתוחנו המשפטי דלעיל לקביעה חד-משמעית של בית המשפט העליון.
לסיכום, לטעמנו גם כיום עדיין לא ניתן פסק דין ביחס לסיווגם של רווחי שיערוך ולטעמנו, כאשר יגיע יום זה התוצאה ממילא תהיה שונה מהותית.
|
|||||
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| אכן ניתן פס"ד על חלוקת דיבידנד מרווחי שערוך? |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| בלוגרים נוספים ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |


 תפקוד החוליה בפיקוד מאיר הר-ציון