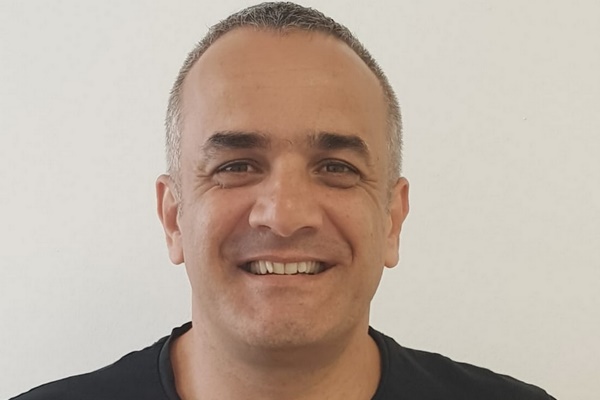
מנכ"ל קסטרו, יאיר אוחיון [צילום: רן כהן]
זינוק של 76% ברווחי קסטרו ברבעון השלישי, למרות חולשה במכירות החנויות |
הרווח הנקי של קבוצת קסטרו מודל זינק ל-43.9 מיליון שקל, בעוד ההכנסות צמחו ב-2.1% בלבד ● השיפור ברווחיות נובע בין היתר מהתחזקות השקל, התייעלות לוגיסטית וירידה בהנחות ללקוחות ● במקביל, הקבוצה מתכננת להתרחב לתחומי הספורט והקוסמטיקה הקוריאנית עם כ-58 חנויות חדשות עד 2029 |

קבוצת קסטרו מודל סיימה את הרבעון השלישי של 2026 עם זינוק של כ-76% ברווח הנקי, שהסתכם בכ-43.9 מיליון שקל, לעומת כ-25 מיליון שקל ברבעון המקביל אשתקד. זאת, למרות צמיחה מתונה של כ-2.1% בהכנסות וירידה במכירות החנויות הזהות. כך עולה מהדוחות הכספיים שפרסמה הקבוצה (יום ג', 17.11.26).
הכנסות הקבוצה, המפעילה בין היתר את רשתות קסטרו, הודיס, אורבניקה, טופ טן וקרולינה למקה, הסתכמו ברבעון בכ-577.1 מיליון שקל, לעומת כ-565.5 מיליון שקל בתקופה המקבילה. הרווח התפעולי צמח בכ-27% והגיע לכ-67.6 מיליון שקל, לעומת כ-53.3 מיליון שקל אשתקד.
אחד הנתונים הבולטים בדוחות הוא השיפור המשמעותי ברווחיות הגולמית. הרווח הגולמי גדל בכ-9.7% והסתכם בכ-353.9 מיליון שקל, ושיעורו מההכנסות עלה מ-57% לכ-61.3%. המשמעות היא שהחברה הצליחה להרוויח יותר מכל שקל של מכירות, אף שהגידול בהכנסות היה מתון.
על-פי הסברי החברה, השיפור ברווחיות נובע בעיקר מהתחזקות השקל מול הדולר, שהוזילה את עלויות הרכש מספקים בחו"ל, מהתייעלות בהוצאות הלוגיסטיקה והאחסון בעקבות המעבר של אורבניקה למרכז לוגיסטי חדש, וכן מירידה בשיעור ההנחה הממוצעת בתחום ההלבשה.
לשיפור בשורה התחתונה תרמה גם ירידה של כ-51.5% בהוצאות המימון נטו, שהסתכמו בכ-9.7 מיליון שקל, לעומת כ-19.9 מיליון שקל אשתקד. החברה מייחסת את הירידה בעיקר לגידול ברווח משערוך ומימוש עסקות במכשירים פיננסיים נגזרים, שקוזז בחלקו בעלייה בהוצאות הריבית בגין חכירות.
המכירות בחנויות הקיימות ירדו
לצד השיפור ברווחיות, הדוחות מצביעים על חולשה בפעילות החנויות הקיימות. מכירות החנויות הזהות של הקבוצה, ללא אתרי הסחר המקוונים, ירדו ברבעון בכ-3%, מ-482.4 מיליון שקל לכ-468 מיליון שקל. גם כאשר כוללים את הפעילות המקוונת נרשמה ירידה של כ-2.3%.
הפדיון החודשי הממוצע למטר רבוע בכלל חנויות הקבוצה ירד בכ-7.2%, מ-2,057 שקל ל-1,908 שקל. במקביל, שטח המכירה הכולל ששימש לחישוב גדל בכ-9.4%.
החברה מסבירה כי הירידה במכירות החנויות הזהות בתחום ההלבשה נובעת בין היתר מבסיס ההשוואה הגבוה ביולי 2025, אז נרשמה עלייה חדה בביקושים לאחר מבצע "עם כלביא", וכן מהשינוי בעיתוי חגי תשרי בין השנים.
למרות הירידה בפדיון בחנויות הקיימות, הרחבת רשת החנויות ושטחי המסחר אפשרה לקבוצה להגדיל את הכנסותיה הכוללות.
קסטרו כמעט הכפילה את הרווח התפעולי, הודיס נחלשה
בפילוח הפעילות לפי מותגים ניכרים הבדלים משמעותיים בביצועים. מותג קסטרו רשם ברבעון הכנסות של כ-148.5 מיליון שקל, לעומת כ-156.6 מיליון שקל אשתקד, ירידה של כ-5.2%. אולם הרווח התפעולי של המותג זינק לכ-9.7 מיליון שקל, לעומת כ-5 מיליון שקל בתקופה המקבילה. שיעור הרווח התפעולי כמעט הוכפל, מ-3.2% ל-6.5%.
לעומת זאת, פעילות הודיס רשמה ירידה בהכנסות וברווחיות. ההכנסות הסתכמו בכ-71.4 מיליון שקל, לעומת כ-81 מיליון שקל אשתקד, והרווח התפעולי ירד מכ-11.7 מיליון שקל לכ-6.1 מיליון שקל. שיעור הרווח התפעולי ירד מ-14.4% ל-8.5%.
אורבניקה המשיכה להציג צמיחה משמעותית בתחום ההלבשה. ההכנסות גדלו בכ-12.4%, מכ-122.8 מיליון שקל לכ-138.1 מיליון שקל, ואילו הרווח התפעולי זינק מכ-4.2 מיליון שקל לכ-13.8 מיליון שקל. שיעור הרווח התפעולי עלה מ-3.4% ל-10%.
גם בתחום אביזרי האופנה רשמה אורבניקה שיפור חד. הכנסות הפעילות גדלו לכ-44.8 מיליון שקל, לעומת כ-38.6 מיליון שקל אשתקד, והרווח התפעולי עלה מכ-1.9 מיליון שקל לכ-6.4 מיליון שקל.
מותג טופ טן הציג אף הוא תוצאות משופרות, עם הכנסות של כ-69 מיליון שקל, לעומת כ-60.9 מיליון שקל אשתקד, ורווח תפעולי של כ-17.9 מיליון שקל, לעומת כ-13.9 מיליון שקל. שיעור הרווח התפעולי הגיע ל-25.9%, הגבוה ביותר מבין מותגי הקבוצה המדווחים בנפרד.
קרולינה למקה רשמה ירידה קלה בהכנסות, מכ-78.4 מיליון שקל לכ-76.7 מיליון שקל, לצד ירידה ברווח התפעולי מכ-16.1 מיליון שקל לכ-15.3 מיליון שקל.
תחום הקוסמטיקה צמח, אך הרווחיות נשחקה
פעילות הטיפוח והקוסמטיקה, הכוללת את המותגים איב רושה וקיקו מילאנו, רשמה גידול של כ-10.6% בהכנסות הרבעוניות, לכ-22.2 מיליון שקל, לעומת כ-20.1 מיליון שקל אשתקד.
למרות זאת, הרווח התפעולי של התחום ירד בכ-6.7% והסתכם בכ-561 אלף שקל. החברה מסבירה כי העלייה בהוצאות השיווק והפרסום קיזזה חלק מהשיפור בהכנסות וברווח הגולמי.
קיקו מילאנו עברה ברבעון מהפסד תפעולי של כ-362 אלף שקל לרווח תפעולי של כ-197 אלף שקל. מנגד, הרווח התפעולי של איב רושה ירד מכ-963 אלף שקל לכ-364 אלף שקל.
מתחילת השנה: הכנסות של 1.59 מיליארד שקל
בסיכום תשעת החודשים הראשונים של 2026 הסתכמו הכנסות הקבוצה בכ-1.588 מיליארד שקל, גידול של כ-3.1% לעומת כ-1.540 מיליארד שקל בתקופה המקבילה אשתקד. הרווח התפעולי עלה בכ-17.6% והגיע לכ-157 מיליון שקל, לעומת כ-133.6 מיליון שקל אשתקד. הרווח הנקי המאוחד הסתכם בכ-60.1 מיליון שקל, לעומת כ-48.3 מיליון שקל, גידול של כ-24.5%.
עם זאת, הרווח המיוחס לבעלי מניות קסטרו עצמה עלה בשיעור מתון בהרבה, מכ-48.5 מיליון שקל לכ-49.4 מיליון שקל. ההפרש מוסבר בגידול בחלקם של בעלי זכויות שאינן מקנות שליטה ברווחי הקבוצה, בין היתר על-רקע מבנה ההחזקות בחברות הבנות.
במקביל, תזרים המזומנים מפעילות שוטפת בתשעת החודשים הראשונים של השנה גדל בכ-50%, מכ-130.5 מיליון שקל לכ-195.7 מיליון שקל.
בסוף ספטמבר החזיקה הקבוצה במזומנים ושווי מזומנים בסך של כ-453 מיליון שקל, לעומת כ-341.1 מיליון שקל שנה קודם לכן. עודף המזומנים על החוב הסתכם בכ-379.3 מיליון שקל, לעומת כ-248 מיליון שקל אשתקד.
ההון העצמי של הקבוצה חצה את רף מיליארד השקל והסתכם בכ-1.032 מיליארד שקל, לעומת כ-950.8 מיליון שקל בספטמבר 2025.
תוכנית ההתרחבות: ספורט וקוסמטיקה קוריאנית
לצד פרסום התוצאות הכספיות מציגה קסטרו תוכנית להרחבת פעילותה לשני תחומים חדשים יחסית לקבוצה: מוצרי ספורט מקצועיים וקוסמטיקה קוריאנית.
בתחום הספורט מתכננת הקבוצה להשיק בישראל במהלך 2027 את המותג הבינלאומי ANTA, בהשקעה המוערכת בכ-30 מיליון שקל. לפי התוכנית, עד שנת 2029 צפויות להיפתח כ-30 חנויות של המותג ברחבי הארץ, לצד פעילות סיטונאית ומכירה מקוונת.
המהלך יבוצע באמצעות חברת-בת שבה תחזיק קסטרו בכ-90% מהמניות וישראל חן יחזיק בכ-10% הנותרים. במקור תוכננה העסקה בשותפות עם רנואר, אולם בעקבות אינדיקציות שהתקבלו מרשות התחרות בנוגע למשך בדיקת העסקה, הוחלט לשנות את המבנה ולהוציא את רנואר מהשותפות. ב-17 בנובמבר התקבל אישור רשות התחרות למתכונת המעודכנת, אך השלמת העסקה עדיין כפופה לתנאים נוספים.
במקביל, חברת-הבת אורבניקה חתמה על הסכם עם חברת Silicon2 הדרום קוריאנית להקמת פעילות קוסמטיקה קוריאנית בישראל תחת המותג Moida K-Beauty.
השותפות תוקם בהשקעת הון ראשונית של 20 מיליון דולר, כאשר אורבניקה תחזיק ב-70% מהמניות והחברה הקוריאנית ב-30%. על-פי התוכנית, הפעילות תחל בשנת 2027 ועד שנת 2029 תוקם רשת של כ-25 חנויות, לצד שלוש חנויות דגל גדולות, בשטח מסחרי כולל של כ-12 אלף מטר רבוע. מדובר בתוכניות המבוססות על הערכות החברה, והיא מדגישה כי אין ודאות שכל החנויות המתוכננות אכן ייפתחו במועדים שנקבעו.
הכנסות הקבוצה, המפעילה בין היתר את רשתות קסטרו, הודיס, אורבניקה, טופ טן וקרולינה למקה, הסתכמו ברבעון בכ-577.1 מיליון שקל, לעומת כ-565.5 מיליון שקל בתקופה המקבילה. הרווח התפעולי צמח בכ-27% והגיע לכ-67.6 מיליון שקל, לעומת כ-53.3 מיליון שקל אשתקד.
אחד הנתונים הבולטים בדוחות הוא השיפור המשמעותי ברווחיות הגולמית. הרווח הגולמי גדל בכ-9.7% והסתכם בכ-353.9 מיליון שקל, ושיעורו מההכנסות עלה מ-57% לכ-61.3%. המשמעות היא שהחברה הצליחה להרוויח יותר מכל שקל של מכירות, אף שהגידול בהכנסות היה מתון.
על-פי הסברי החברה, השיפור ברווחיות נובע בעיקר מהתחזקות השקל מול הדולר, שהוזילה את עלויות הרכש מספקים בחו"ל, מהתייעלות בהוצאות הלוגיסטיקה והאחסון בעקבות המעבר של אורבניקה למרכז לוגיסטי חדש, וכן מירידה בשיעור ההנחה הממוצעת בתחום ההלבשה.
לשיפור בשורה התחתונה תרמה גם ירידה של כ-51.5% בהוצאות המימון נטו, שהסתכמו בכ-9.7 מיליון שקל, לעומת כ-19.9 מיליון שקל אשתקד. החברה מייחסת את הירידה בעיקר לגידול ברווח משערוך ומימוש עסקות במכשירים פיננסיים נגזרים, שקוזז בחלקו בעלייה בהוצאות הריבית בגין חכירות.
המכירות בחנויות הקיימות ירדו
לצד השיפור ברווחיות, הדוחות מצביעים על חולשה בפעילות החנויות הקיימות. מכירות החנויות הזהות של הקבוצה, ללא אתרי הסחר המקוונים, ירדו ברבעון בכ-3%, מ-482.4 מיליון שקל לכ-468 מיליון שקל. גם כאשר כוללים את הפעילות המקוונת נרשמה ירידה של כ-2.3%.
הפדיון החודשי הממוצע למטר רבוע בכלל חנויות הקבוצה ירד בכ-7.2%, מ-2,057 שקל ל-1,908 שקל. במקביל, שטח המכירה הכולל ששימש לחישוב גדל בכ-9.4%.
החברה מסבירה כי הירידה במכירות החנויות הזהות בתחום ההלבשה נובעת בין היתר מבסיס ההשוואה הגבוה ביולי 2025, אז נרשמה עלייה חדה בביקושים לאחר מבצע "עם כלביא", וכן מהשינוי בעיתוי חגי תשרי בין השנים.
למרות הירידה בפדיון בחנויות הקיימות, הרחבת רשת החנויות ושטחי המסחר אפשרה לקבוצה להגדיל את הכנסותיה הכוללות.
קסטרו כמעט הכפילה את הרווח התפעולי, הודיס נחלשה
בפילוח הפעילות לפי מותגים ניכרים הבדלים משמעותיים בביצועים. מותג קסטרו רשם ברבעון הכנסות של כ-148.5 מיליון שקל, לעומת כ-156.6 מיליון שקל אשתקד, ירידה של כ-5.2%. אולם הרווח התפעולי של המותג זינק לכ-9.7 מיליון שקל, לעומת כ-5 מיליון שקל בתקופה המקבילה. שיעור הרווח התפעולי כמעט הוכפל, מ-3.2% ל-6.5%.
לעומת זאת, פעילות הודיס רשמה ירידה בהכנסות וברווחיות. ההכנסות הסתכמו בכ-71.4 מיליון שקל, לעומת כ-81 מיליון שקל אשתקד, והרווח התפעולי ירד מכ-11.7 מיליון שקל לכ-6.1 מיליון שקל. שיעור הרווח התפעולי ירד מ-14.4% ל-8.5%.
אורבניקה המשיכה להציג צמיחה משמעותית בתחום ההלבשה. ההכנסות גדלו בכ-12.4%, מכ-122.8 מיליון שקל לכ-138.1 מיליון שקל, ואילו הרווח התפעולי זינק מכ-4.2 מיליון שקל לכ-13.8 מיליון שקל. שיעור הרווח התפעולי עלה מ-3.4% ל-10%.
גם בתחום אביזרי האופנה רשמה אורבניקה שיפור חד. הכנסות הפעילות גדלו לכ-44.8 מיליון שקל, לעומת כ-38.6 מיליון שקל אשתקד, והרווח התפעולי עלה מכ-1.9 מיליון שקל לכ-6.4 מיליון שקל.
מותג טופ טן הציג אף הוא תוצאות משופרות, עם הכנסות של כ-69 מיליון שקל, לעומת כ-60.9 מיליון שקל אשתקד, ורווח תפעולי של כ-17.9 מיליון שקל, לעומת כ-13.9 מיליון שקל. שיעור הרווח התפעולי הגיע ל-25.9%, הגבוה ביותר מבין מותגי הקבוצה המדווחים בנפרד.
קרולינה למקה רשמה ירידה קלה בהכנסות, מכ-78.4 מיליון שקל לכ-76.7 מיליון שקל, לצד ירידה ברווח התפעולי מכ-16.1 מיליון שקל לכ-15.3 מיליון שקל.
תחום הקוסמטיקה צמח, אך הרווחיות נשחקה
פעילות הטיפוח והקוסמטיקה, הכוללת את המותגים איב רושה וקיקו מילאנו, רשמה גידול של כ-10.6% בהכנסות הרבעוניות, לכ-22.2 מיליון שקל, לעומת כ-20.1 מיליון שקל אשתקד.
למרות זאת, הרווח התפעולי של התחום ירד בכ-6.7% והסתכם בכ-561 אלף שקל. החברה מסבירה כי העלייה בהוצאות השיווק והפרסום קיזזה חלק מהשיפור בהכנסות וברווח הגולמי.
קיקו מילאנו עברה ברבעון מהפסד תפעולי של כ-362 אלף שקל לרווח תפעולי של כ-197 אלף שקל. מנגד, הרווח התפעולי של איב רושה ירד מכ-963 אלף שקל לכ-364 אלף שקל.
מתחילת השנה: הכנסות של 1.59 מיליארד שקל
בסיכום תשעת החודשים הראשונים של 2026 הסתכמו הכנסות הקבוצה בכ-1.588 מיליארד שקל, גידול של כ-3.1% לעומת כ-1.540 מיליארד שקל בתקופה המקבילה אשתקד. הרווח התפעולי עלה בכ-17.6% והגיע לכ-157 מיליון שקל, לעומת כ-133.6 מיליון שקל אשתקד. הרווח הנקי המאוחד הסתכם בכ-60.1 מיליון שקל, לעומת כ-48.3 מיליון שקל, גידול של כ-24.5%.
עם זאת, הרווח המיוחס לבעלי מניות קסטרו עצמה עלה בשיעור מתון בהרבה, מכ-48.5 מיליון שקל לכ-49.4 מיליון שקל. ההפרש מוסבר בגידול בחלקם של בעלי זכויות שאינן מקנות שליטה ברווחי הקבוצה, בין היתר על-רקע מבנה ההחזקות בחברות הבנות.
במקביל, תזרים המזומנים מפעילות שוטפת בתשעת החודשים הראשונים של השנה גדל בכ-50%, מכ-130.5 מיליון שקל לכ-195.7 מיליון שקל.
בסוף ספטמבר החזיקה הקבוצה במזומנים ושווי מזומנים בסך של כ-453 מיליון שקל, לעומת כ-341.1 מיליון שקל שנה קודם לכן. עודף המזומנים על החוב הסתכם בכ-379.3 מיליון שקל, לעומת כ-248 מיליון שקל אשתקד.
ההון העצמי של הקבוצה חצה את רף מיליארד השקל והסתכם בכ-1.032 מיליארד שקל, לעומת כ-950.8 מיליון שקל בספטמבר 2025.
תוכנית ההתרחבות: ספורט וקוסמטיקה קוריאנית
לצד פרסום התוצאות הכספיות מציגה קסטרו תוכנית להרחבת פעילותה לשני תחומים חדשים יחסית לקבוצה: מוצרי ספורט מקצועיים וקוסמטיקה קוריאנית.
בתחום הספורט מתכננת הקבוצה להשיק בישראל במהלך 2027 את המותג הבינלאומי ANTA, בהשקעה המוערכת בכ-30 מיליון שקל. לפי התוכנית, עד שנת 2029 צפויות להיפתח כ-30 חנויות של המותג ברחבי הארץ, לצד פעילות סיטונאית ומכירה מקוונת.
המהלך יבוצע באמצעות חברת-בת שבה תחזיק קסטרו בכ-90% מהמניות וישראל חן יחזיק בכ-10% הנותרים. במקור תוכננה העסקה בשותפות עם רנואר, אולם בעקבות אינדיקציות שהתקבלו מרשות התחרות בנוגע למשך בדיקת העסקה, הוחלט לשנות את המבנה ולהוציא את רנואר מהשותפות. ב-17 בנובמבר התקבל אישור רשות התחרות למתכונת המעודכנת, אך השלמת העסקה עדיין כפופה לתנאים נוספים.
במקביל, חברת-הבת אורבניקה חתמה על הסכם עם חברת Silicon2 הדרום קוריאנית להקמת פעילות קוסמטיקה קוריאנית בישראל תחת המותג Moida K-Beauty.
השותפות תוקם בהשקעת הון ראשונית של 20 מיליון דולר, כאשר אורבניקה תחזיק ב-70% מהמניות והחברה הקוריאנית ב-30%. על-פי התוכנית, הפעילות תחל בשנת 2027 ועד שנת 2029 תוקם רשת של כ-25 חנויות, לצד שלוש חנויות דגל גדולות, בשטח מסחרי כולל של כ-12 אלף מטר רבוע. מדובר בתוכניות המבוססות על הערכות החברה, והיא מדגישה כי אין ודאות שכל החנויות המתוכננות אכן ייפתחו במועדים שנקבעו.
או
איציק וולף / Itzik Wolf
עיתונאי. כתב כלכלי. דוא"ל [email protected]. רשימות 
|
|
| מועדון VIP | להצטרפות הקלק כאן |
| פורומים News1 / תגובות |
| כללי | חדשות | רשימות | נושאים | אישים | פירמות | מוסדות |
| אקטואליה | מדיני/פוליטי | בריאות | כלכלה | משפט | סדום ועמורה | עיתונות |
| זינוק של 76% ברווחי קסטרו ברבעון השלישי, למרות חולשה במכירות החנויות |
| תגובות [ 0 ] |
|
לכל התגובות
 תפוס כינוי יחודי |
||
| חדשות נוספות ברשת |

|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
|
|
|||
|
|
|
||
| ברחבי הרשת / פרסומת |

 העקרון הראשון של הפתעה. זו ה...